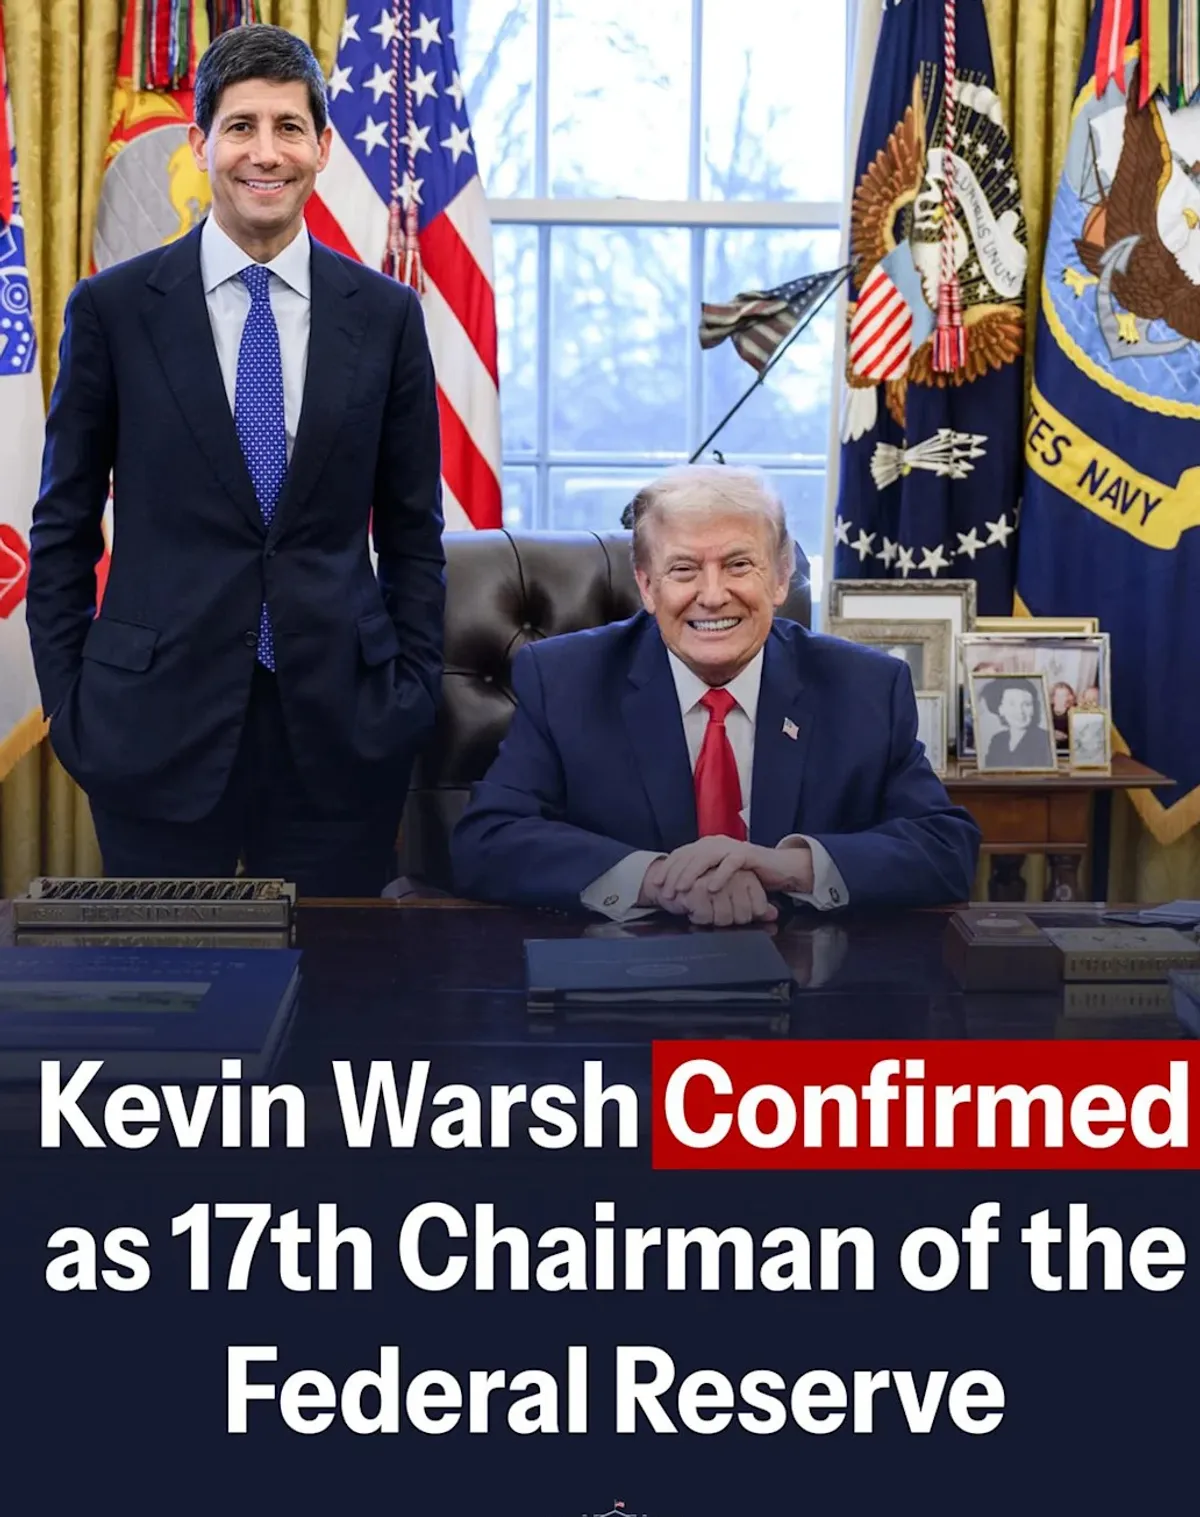
美國總統川普與他親自提名的聯準會主席華許,近日在利率政策上出現公開分歧。聯準會在九月決議升息後,川普首度直言,若由他來投票,他會對這項決議投下反對票,為白宮與央行之間的新一輪角力拉開序幕。
川普是在最近一次專訪中作出上述表態。他表示,聯邦理事會的態度帶有敵意,是一個問題;他並不怪罪華許個人,但如果換成自己坐在理事會裡,就會對升息投下反對票。這番話被視為他上任以來,首度公開對華許主導的決策表達不滿。
值得注意的是,川普在同一場合仍表示力挺華許。他把矛頭指向理事會整體,批評理事會的立場帶有敵意、過於政治化,並認為升息的決定是刻意讓他難堪。這種一邊支持主席、一邊反對決議的姿態,讓外界對兩人關係的下一步充滿揣測。
川普對降息的堅持並非始於今日。自去年一月重返白宮以來,他便多次公開要求聯準會大幅降息,甚至主張利率應該降到百分之一的水準。即使在前任主席任內,聯準會已經連續六次降息,把利率區間調降到百分之三點五到百分之三點七五,川普仍然認為降幅遠遠不夠。
在他看來,壓低借貸成本有幾層好處。首先,企業融資變便宜,有助於推動人工智慧基礎建設的投資熱潮,進而支撐美股的漲勢;其次,寬鬆的資金環境有助於企業維持聘僱,讓失業率保持在偏低水準;更重要的是,美國聯邦政府背負著高達四十兆美元的債務,利率每低一點,政府的利息負擔就能減輕一些。
然而九月十六日的決議,與川普的期待背道而馳。當天包括華許在內的十二名聯邦公開市場委員會成員一致同意升息一碼,也就是零點二五個百分點,這也是三年來首度升息。對主張降息的白宮而言,這項決定無疑是一記當頭棒喝。
回顧川普與前任主席鮑威爾的互動,兩人過去也曾多次在公開場合隔空交鋒。相關分析因此預期,未來幾個月,川普對華許的批評可能只會越來越多,而這種公開對抗本身,就可能動搖市場對聯準會獨立性的信心,進而對股市造成壓力。
但從聯準會的角度來看,升息並非無的放矢。美國的通膨率已經連續六十七個月高於聯準會設定的百分之二長期目標,物價壓力始終沒有真正退燒。在這樣的背景下,維持寬鬆政策的空間相當有限,升息反而成為壓制通膨的必要手段。
今年五月,美國的通膨率攀升到百分之四點二,寫下三年來的新高。分析指出,這波物價上漲與兩項政策與外部衝擊有關:一是美國對外發動的關稅戰推高了進口成本,二是美國與伊朗之間的戰爭引發能源供應中斷,兩者疊加,讓通膨壓力雪上加霜。
關稅對物價的傳導效果,已經有具體研究數據佐證。紐約聯邦儲備銀行的經濟學家在報告中指出,今年二月的商品通膨當中,有二點九個百分點可以直接歸因於關稅。這意味著關稅不只是貿易政策,更已經實質反映在消費者的日常開支上。
報告進一步估算,關稅稅率平均每調高百分之一,一年後的消費者物價就會被推高零點二五個百分點。如果全面加徵百分之十的關稅,美國消費者物價一年內將攀升百分之二點六,幅度不容小覷。
物價上漲的來源可以拆成兩部分。大約三分之二來自進口商品本身的成本上升,另外三分之一則來自美國國產商品,因為這些商品在生產過程中同樣需要進口原料,原料變貴,成品價格自然跟著上漲。
更麻煩的是傳導的時間差。由於美國國內市場競爭相對有限,這類成本變動往往需要六到十二個月才會完整反映在物價上。換句話說,已經實施的關稅措施,其物價效應可能還沒有完全顯現,未來幾個月的通膨數據仍有上行壓力。
除了關稅之外,國內製造成本上漲也是推升物價的因素之一。當生產成本全面墊高,企業為了維持利潤,只能把部分成本轉嫁給消費者,進一步加劇通膨。
能源方面的衝擊同樣嚴峻。美伊戰爭導致荷莫茲海峽持續關閉,阻斷了全球約五分之一液化石油氣的運輸,汽油與柴油價格雙雙飆漲。相關分析形容,這是現代史上規模最大的能源供應中斷之一。
即使戰爭今天就結束,波斯灣地區的產能要完全恢復,至少也需要一個月的時間。而能源價格上漲對通膨的影響,不會隨著停火立刻消失,可能還會延續好幾個季度,成為聯準會決策時必須面對的長期變數。
與此同時,人工智慧基礎建設的投資熱潮本身,也在推升需求與物價。當大量資金湧入資料中心建設,相關設備、電力與人力成本同步上揚,通膨壓力又多了一層來源。這些因素加總起來,促使華許帶領的聯準會在九月拍板升息。
市場對未來的利率路徑也已經開始重新定價。芝商所的利率期貨工具顯示,到二零二七年九月之前再升息三碼的機率達到百分之六十四,反映投資人普遍預期,聯準會短期內不太可能轉向降息。
關鍵數字整理:
利率區間百分之三點五到百分之三點七五,是前一波連續六次降息之後的水準,川普仍主張進一步降到百分之一,兩者差距顯示白宮與聯準會對寬鬆程度的認知落差極大。
九月升息一碼,也就是零點二五個百分點,由十二名委員一致通過,是三年來首度升息,標誌著貨幣政策方向的轉折。
通膨率連續六十七個月高於百分之二的目標,五月更達到百分之四點二的三年高點,說明物價壓力具有長期性與頑固性,不是短期波動。
關稅的物價效應相當具體:今年二月商品通膨中有二點九個百分點來自關稅;稅率每提高百分之一,一年後物價上升零點二五個百分點;全面加徵百分之十關稅,物價一年攀升百分之二點六。
能源斷供的規模同樣驚人:荷莫茲海峽關閉阻斷全球約五分之一液化石油氣運輸,產能完全恢復至少需要一個月,通膨影響可能延續數個季度。
美國聯邦債務高達四十兆美元,利率水準直接牽動政府的利息負擔,這也是白宮力主降息的重要動機之一。市場預期到二零二七年九月之前再升息三碼的機率高達百分之六十四,顯示升息循環可能還沒有走完。
對股市而言,真正的風險在於借貸成本上升可能拖慢人工智慧資料中心的建設熱潮。一旦建設速度放緩,支撐美股牛市的重要動力就會減弱,道瓊、標普五百與那斯達克三大指數都可能受到波及。
接下來值得關注的,是川普未來幾個月是否會持續公開批評聯準會,以及後續的利率決議與通膨數據會如何發展。白宮與央行之間的拉鋸,短期內恐怕還不會落幕,而每一次表態與決議,都可能牽動全球市場的神經。