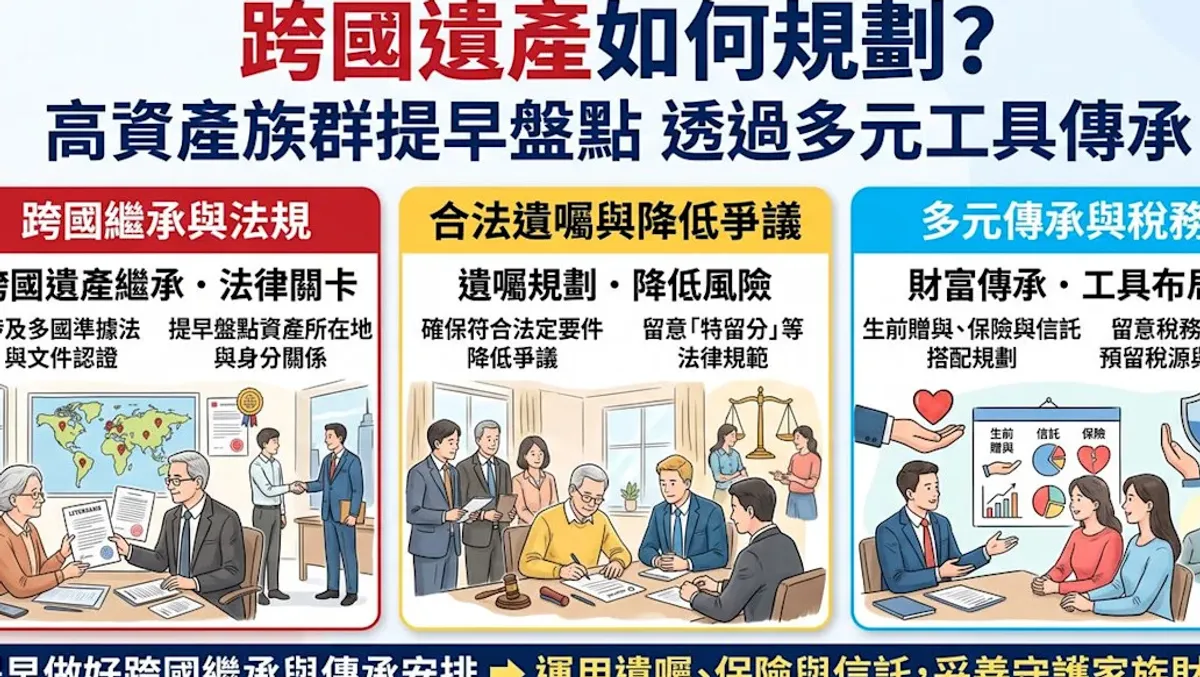
懶人包:5 點看懂跨國遺產規劃:第一,資產在哪一國,不等於就適用那一國的法律,國籍與住所才是判斷法律適用的關鍵。第二,遺囑的成立、效力與處分方式,可能分別受到不同法律規範,必須提早檢視。第三,我國遺囑有五種法定方式,各有不同的成立要件,寫錯可能影響效力。第四,死亡前兩年內贈與繼承人的財產,會被併入遺產總額課稅,生前移轉不能只看眼前節稅。第五,贈與、保險與信託各有功能,必須搭配整體稅務規劃,而不是單押一種工具。
隨著高資產人士與家族企業的資產配置越來越跨國,跨國遺產繼承已經不是少數人的特殊問題。一個人可能在台灣有不動產,在其他國家有存款或投資,繼承人也可能分散在不同國家居住。只要被繼承人、繼承人或遺產本身牽涉到不同法域,繼承程序就會變得複雜,即使遺囑本身沒有爭議,也可能因為各地法律要求不同,而需要準備各種形式的文件。
實務上,跨國文件公認證就是一道常見的關卡。不同國家對於文件的形式、認證程序有各自的要求,繼承事實發生之後,家屬往往要花時間逐一處理。如果事前完全沒有規劃,只為了走完繼承程序就花上一兩年,在實務上屢見不鮮;一旦出現爭議,相關法律訴訟更可能耗時多年才能解決,對家人來說是漫長的負擔。
法律適用是跨國繼承的第一個關鍵問題。專業律師指出,跨國資產位於哪裡,並不必然等同於適用該國法律,被繼承人的國籍、住所等因素,才是判斷法律適用的重要關鍵。就遺囑而言,它的成立、效力、方式以及遺產內容的處分,也可能分別涉及不同的準據法規範。因此,跨國資產持有人應該提早盤點資產所在地與個人身分關係,並且檢視自己的遺囑安排是否符合相關法律要求。
遺囑的形式同樣不能馬虎。我國現行規定中,遺囑方式包括自書、公證、密封、代筆,以及特定情形下的口授遺囑,各有不同的法定成立要件。舉例來說,自書遺囑必須由立遺囑人親筆書寫全文、註記年、月、日並且親自簽名,缺一不可;而公證、密封與代筆遺囑,則涉及不同的見證人要求,程序稍有疏漏,就可能影響遺囑的效力。
除了形式之外,遺囑內容也必須留意特留分等規定。特留分是法律保留給特定繼承人的最低保障份額,即使遺囑寫明要把財產留給某一個人,也不能完全忽略其他繼承人的特留分。提早把這些規定納入考量,可以降低未來遺囑效力或遺產分配產生爭議的風險,避免家人為了財產分配而對簿公堂。
家族財富傳承的另一面是稅務。我國遺產及贈與稅涉及納稅義務人、課稅範圍、免稅額、扣除額以及適用稅率等規範,內容相當細緻。特別需要注意的是,如果在死亡前兩年內贈與繼承人的財產,將會被視為被繼承人的遺產,必須併入遺產總額課稅。換句話說,生前移轉財產並不是越早送出就越划算,仍應整體評估後續的稅務影響。
在傳承工具方面,生前贈與、人壽保險與信託各有不同的功能與稅務考量。生前贈與可以妥善運用每年免稅額,以及較低稅率的贈與稅級距,適合分年、有計畫地移轉資產;人壽保險可以透過指定受益人與適當規劃,發揮預留稅源與財務調度的功能,但仍須注意保單安排所涉及的遺產稅、贈與稅以及所得基本稅額問題。
信託則是另一種常見的安排,透過信託目的、受益人以及財產管理機制的設計,可以作為家族資產管理與傳承安排的工具。信託的優點在於可以依照立約人的意願,設定財產運用的條件與期間,適合希望資產被長期妥善管理的家族;但信託的架構與稅務處理同樣複雜,必須配合整體規劃,不能單獨看待。
專家提醒,跨國遺產與家族財富傳承的規劃,重點在於提早而且全面。只處理遺囑、不看稅務,或者只看稅務、不看遺囑效力,都可能留下缺口。理想的做法是,先盤點全部資產的所在地與型態,再確認身分關係與各國法律的適用情形,接著檢視遺囑的形式與內容,最後搭配贈與、保險與信託工具,做出整體安排。
對一般家庭來說,即使資產規模不大,只要家人分散在不同國家,或者名下有海外資產,都值得提早思考這些問題。遺囑不是年長者才需要面對的文件,而是一份讓家人少走冤枉路的安排。提早寫好、寫對,比事後花時間與金錢處理爭議,要划算得多。
後續值得注意的是,各國稅制與遺產法規仍會持續調整,贈與稅與遺產稅的免稅額、稅率級距也可能隨政策改變。已經做好規劃的家庭,應該定期檢視自己的安排是否仍然符合最新規定,資產配置出現重大變化時,也要同步更新遺囑與信託內容,讓傳承計畫跟得上現實。