長輩一輩子累積的財產,通常集中在房子、土地、存款與股票。進入高齡生活後,除了安排生活費、醫療與照護支出,財產安全也需要一併規劃,安養信託就是可用的工具之一。
簡單來說,安養信託就是把特定財產交付信託,由受託人依照事先訂好的契約來管理與給付,讓退休金、房產與其他資產按照長輩自己的安排使用。
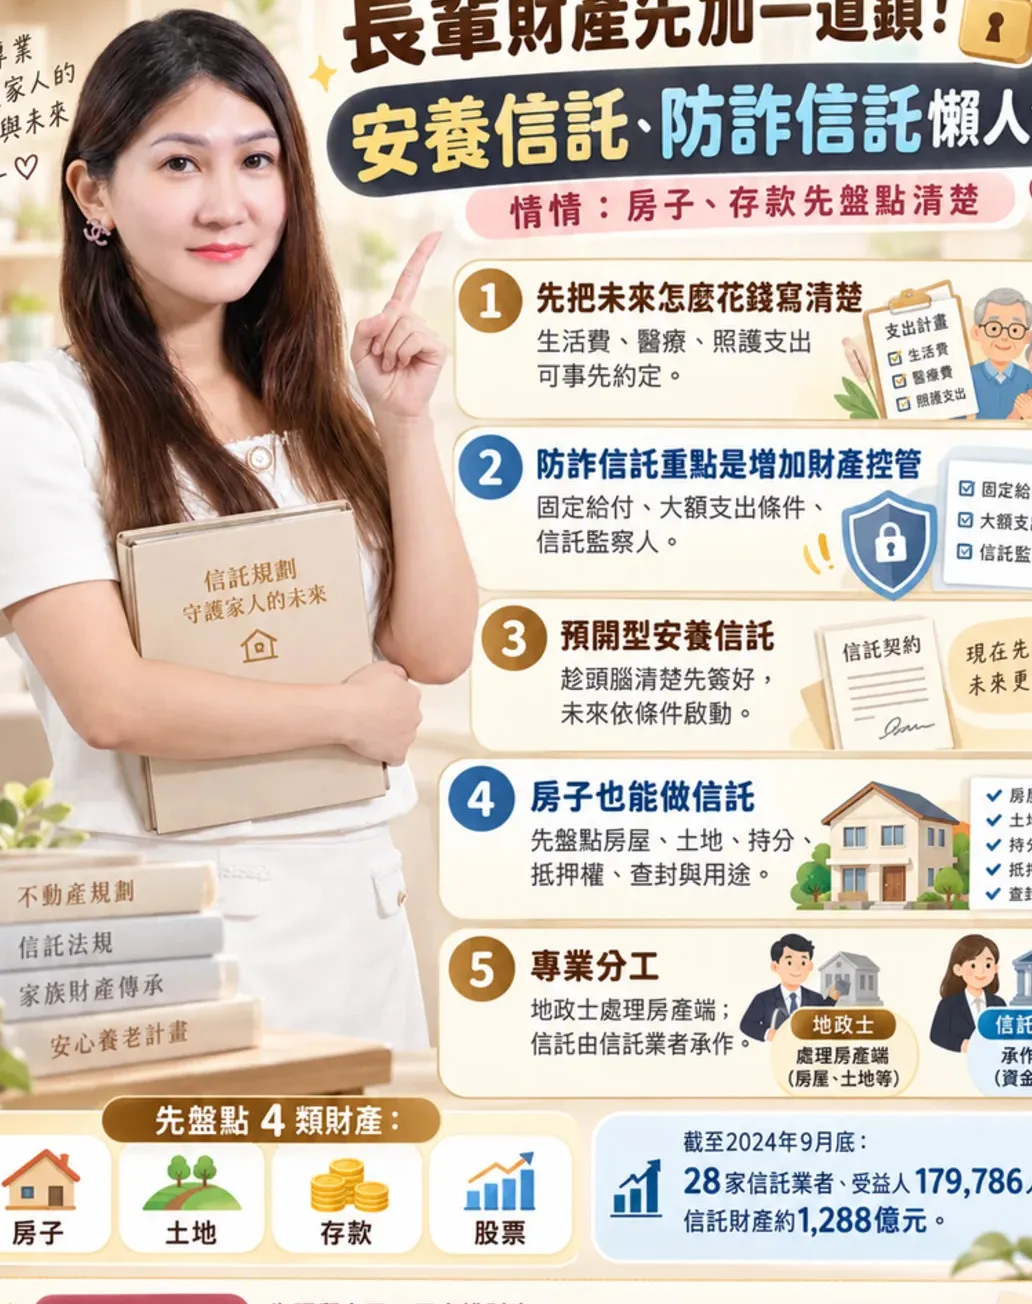
第一個觀念,是趁自己還能清楚做決定時,先把「未來怎麼花錢」寫清楚。安養信託可以依需求安排金錢、有價證券、不動產等不同類型的財產,例如長輩手上有500萬元退休金,就可以在契約中約定每月固定生活費,醫療、看護或安養照護費用則依約支付。
信託公會的高齡者安養信託參考範本,也把生活、安養照護、醫療與其他照顧需求,列為信託財產給付的重要用途。
第二個觀念是「防詐信託」的重點在於增加財產控管。實務上可以透過安養信託、預開型安養信託與不同的給付條件,加強高齡者的財產安全。
常見的設計包括每月固定給付生活費、大額支出必須符合約定條件才支付、醫療照護費依契約用途給付,再搭配信託監察人等機制。財產進入信託架構後,受託人必須依照契約管理,讓大額財產的移轉多一層控管。
信託公會在2025年推動的預開型安養信託,就明確把防範高齡者遭受不當誘導或詐騙、保障財產安全,列為重要功能。
第三個觀念是預開型安養信託的核心精神:趁頭腦清楚先簽好。長輩在還具備行為能力、能夠清楚表達意願時,先把契約與未來的財產安排建立起來,再依約定條件啟動後續的管理或給付。
2026年7月,信託公會再次修正高齡者安養信託契約參考範本,其中包含委託人在信託期間喪失財產管理能力時適用的版本。對家庭而言,提早規劃可以讓未來的生活費、照護費、房屋管理與財產使用方式,留下明確依據。
第四個觀念提醒,很多長輩最大的財產不是現金,而是房子與土地。安養信託的信託財產可以包含不動產,信託公會的參考範本也針對金錢、有價證券及不動產,分別設計了約定事項。
因此在把房地產納入信託之前,建議先盤點產權現況:房子登記在誰名下、土地持分多少、有沒有共有、房貸或抵押權、查封及其他登記限制,以及未來準備自住、出租、管理或處分。先把現況整理清楚,再依家庭需求規劃信託架構。
第五個觀念是分工。地政士可以從房地產端協助調閱謄本、整理產權、確認持分及抵押權狀況,並依案件需要協助準備不動產信託登記相關文件及辦理登記;信託財產的管理與信託業務,則由依法可辦理信託業務的機構依契約承作。
金管會的資料顯示,截至2024年9月底,已有28家信託業者提供安養信託商品,累計受益人達179,786人,累計信託財產本金約1,288億元,顯示信託正逐步成為高齡財務規劃的工具之一。
最後也要提醒,信託並不是唯一的防詐工具。沒有納入信託的存款、印章、權狀及其他財產,仍要做好管理,也可以搭配銀行轉帳限額、地籍異動即時通等措施。先照顧好自己,再安排財產,就是替晚年財產多建立一道保護。