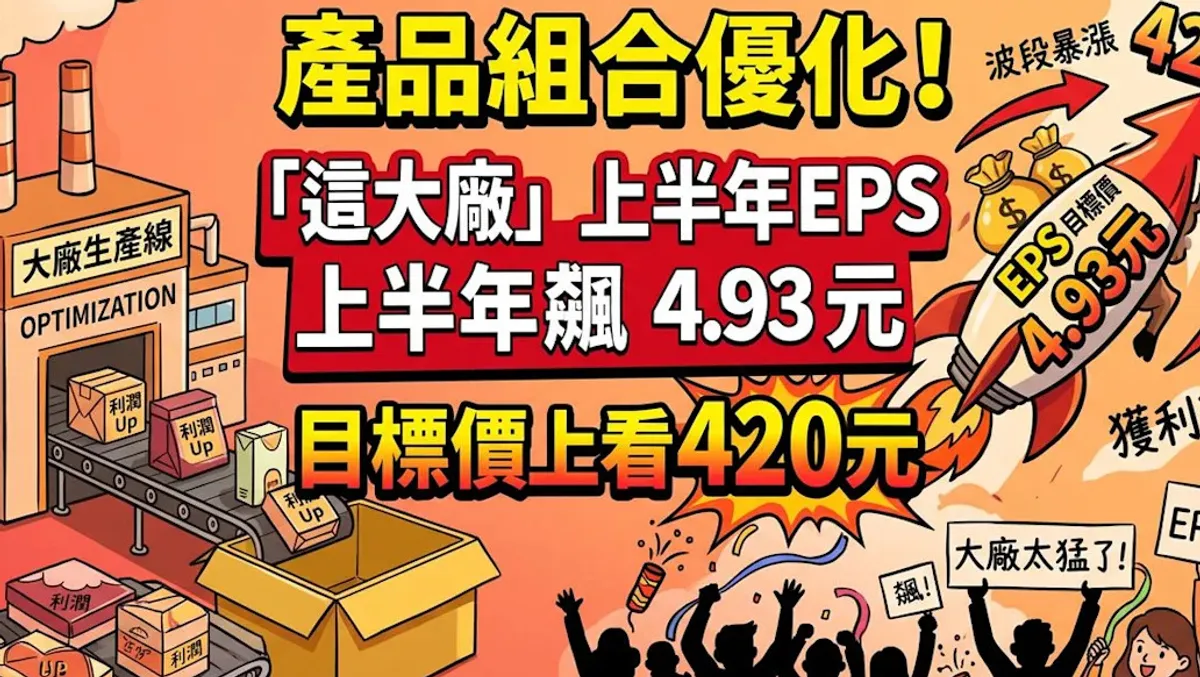
人工智慧浪潮席捲電子代工產業,專業表面黏著技術廠台表科成為盤面上的焦點,受惠人工智慧伺服器委外打件需求大增與產品組合優化,上半年每股盈餘繳出四點九三元的亮眼成績,法人也同步上調獲利預估與目標價。
回頭檢視財報,台表科第二季每股稅後盈餘達二點七六元,是近五季以來的最佳成績單,累計上半年每股盈餘為四點九三元,營運動能相當強勁。
股價表現同樣亮眼,台表科在二十一日強攻至三百一十六點五元,創下歷史新高,十月以來波段漲幅達百分之四十五點一八,隨後在二十二日拉回,下跌二十六元、跌幅百分之八點二一,收在二百九十點五元。
法人認為,隨著高附加價值產品比重墊高,公司的獲利體質還有向上拉升的空間,因此把目標價調升至四百二十元,並維持買進評等。
台表科是印刷電路板組裝與表面黏著打件的重要供應商,在人工智慧伺服器及相關電子設備需求快速擴張之下,前段表面黏著製程的委外需求跟著水漲船高,潛在客群規模龐大,有機會替公司帶來更多訂單。
另外,台表科的產品組合正在優化,非顯示類高毛利產品的營收占比持續墊高,這是法人看好其獲利體質改善的關鍵原因。
法人分析,表面黏著產業具備高度營運槓桿特性,一旦產能利用率拉高、產品組合優化,就算毛利率只小幅提升,也可能讓整體獲利大幅放大。
關鍵數字:第二季每股盈餘二點七六元,為近五季最佳;上半年每股盈餘四點九三元;二十一日股價收三百一十六點五元創歷史新高,十月波段漲幅百分之四十五點一八;二十二日回檔至二百九十點五元,單日跌幅百分之八點二一;法人目標價四百二十元,維持買進評等。
解讀這些數字可以看出,台表科的基本面與股價在十月同步走強,但短線漲幅過大之後出現回檔也屬正常,法人目標價與現價之間仍有一段空間,代表法人認為基本面還有上修餘地。
從產業角度來看,人工智慧伺服器的需求不只是帶動晶片大廠,也一路外溢到組裝與打件環節,台表科正是這波外溢效應的受惠者之一,顯示人工智慧供應鏈的投資機會比市場想像的更廣。
產品組合優化的意義在於,公司的營收成長不只是量的增加,更是質的提升,當高毛利產品占比拉高,每一元營收能轉化的獲利就更多,這也是法人願意給予較高目標價的原因。
營運槓桿則是另一把雙面刃,當產能利用率維持高檔、訂單持續湧入時,獲利放大的速度會很快;但反過來看,一旦需求放緩,固定成本壓力也會讓獲利下滑得更快,投資人需要同時留意這兩面。
股價短線的劇烈波動也提醒投資人,即使基本面看好,追高仍有風險,二十一日創下歷史新高後隔日就回檔超過百分之八,顯示短線籌碼已經相當擁擠。
對長期投資人來說,更值得關注的是訂單能見度與產品組合變化的持續性,人工智慧伺服器的委外需求是否能延續到明年,將決定這波獲利成長是短暫衝高還是中長期趨勢。
值得注意的是,法人上調目標價的動作本身也可能影響市場情緒,目標價調升往往會吸引更多資金關注,但投資人仍應回到財報數字本身,檢視獲利預估的假設是否合理。
從同業比較的角度來看,表面黏著與組裝產業的競爭者眾多,台表科能否維持高毛利產品的占比優勢,關鍵在於技術能力與客戶關係,這些都是財報數字之外需要持續追蹤的質化因素。
後續值得關注的時間點包括下一季財報公布時,第二季創下的獲利水準能否延續,以及人工智慧伺服器相關訂單在年底前的拉貨情形。
整體而言,台表科上半年繳出的成績單,搭配法人上調目標價的動作,描繪出一家正處於人工智慧供應鏈順風位置的公司形象,但短線漲多後的回檔也提醒市場,任何投資都需要兼顧基本面與評價位置。
對於正在研究人工智慧供應鏈的投資人來說,台表科的案例提供了一個視角:除了眾所矚目的晶片與伺服器品牌廠之外,組裝與打件環節同樣可能藏有獲利成長的機會,值得納入觀察名單。
最後要提醒的是,以上內容僅供參考,投資人於決策時應審慎評估風險,法人目標價屬於研究機構的判斷,不代表股價必然會達到該水準,投資人應就投資結果自行負責。
從供應鏈位置來看,表面黏著製程位於印刷電路板組裝的前段,任何伺服器訂單的放量都會先經過這個環節,因此打件廠的接單情形常被視為下游需求的先行指標之一。
對短線交易人來說,單日漲跌超過百分之八的波動意味著風險與機會並存,進場前應先想好停損與停利的紀律,而不是只看法人目標價就追高。