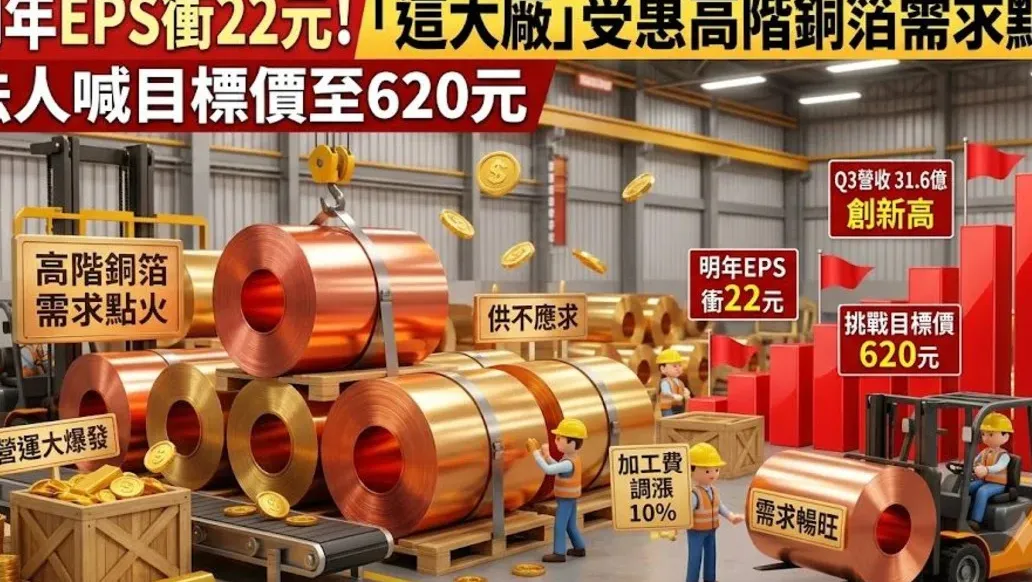
AI伺服器帶動高階銅箔需求持續升溫,金居(8358)受惠加工費調漲與高階產品出貨增加。本土投顧預估,公司第三季營收31.6億元、季增12.7%,可望再創新高,並看好2026、2027年獲利逐年躍升,維持「買進」評等,目標價620元。
回顧第二季,金居受到加工費調漲與高階銅箔開始出貨帶動,營收28.05億元,季增10.8%,稅後淨利5.45億元,季增4.9%,每股盈餘達2.16元。
因電費、銅價等成本因素,以及下游客戶需求強勁,金居上半年累積向客戶提高全產品加工費10%,效益已逐步顯現。
進入第三季,AI伺服器、交換器、衛星等業務需求持續暢旺,高階銅箔供不應求情況延續。投顧預估,金居第三季營收31.6億元、季增12.7%,營業毛利率估28.8%,較第二季增加1.4個百分點。
單季獲利方面,投顧估第三季稅後淨利6.56億元,季增20.3%,每股盈餘上看2.60元,營運可望再創新高。
展望第四季,投顧預估營收34.83億元、每股盈餘3.19元;2026年全年營收估119.8億元、年增52.03%,稅後淨利25.26億元、年增137.72%,每股盈餘達10元。
更長線來看,投顧預估2027年金居營收可進一步攀升至199.8億元、年增66.78%,毛利率由2026年的29.36%提高至37.14%,稅後淨利55.46億元、年增119.56%,每股盈餘大幅升至21.96元。
投顧以2026年每股盈餘、22.55倍本益比評價,給予目標價620元。以目前股價來看,仍具約20%的上漲空間,因此維持「買進」評等。
高階銅箔將成為金居未來主要的成長引擎。隨著AI相關產品需求擴張,公司產品組合持續優化,高毛利產品占比提升,是獲利跳升的關鍵。
不過投資人也要注意,這波成長高度依賴AI伺服器需求的續航力。後續觀察焦點仍在高階銅箔供需變化、AI伺服器需求是否延續,以及產品組合改善的速度。
投顧提醒,財經內容僅供參考,投資人做決策時應審慎評估風險,並就投資結果自行負責。