關鍵數字
以下為本次擴產藍圖中的核心數字與解讀:
15 倍——矽品共同封裝光學(CPO)光引擎產能目標,預計 2027 年年中達到目前 15 倍,2028 年底再翻倍。解讀:CPO 擴產幅度是整份藍圖中最激進的一項,反映 AI 資料中心對高速傳輸的急迫需求。
11 億美元——京元電獲得的產能預留預付款(約新台幣 350 億元)。解讀:輝達以真金白銀鎖定測試產能,顯示半導體測試產能已成為 AI 供應鏈的稀缺資源。
2.5 倍——輝達與欣興、揖斐電、三星電機三大基板供應商的三年產能合計擴充目標。解讀:高階載板供給能否跟上 AI 晶片尺寸變大、整合度變高的趨勢,是供應鏈的關鍵考驗。
2 倍——輝達 2027 年整體測試產能相較 2026 年的擴充目標,布局涵蓋美國、新加坡與台灣。解讀:測試產能全球化分散布局,降低單一地區集中風險。
300%——輝達攜手韓國艾克爾科技(Amkor)擴充中介層晶圓產能,目標 2028 年底前提高逾三倍。解讀:先進封裝中介層同樣納入擴產版圖,支援現有與下一代晶片平台。
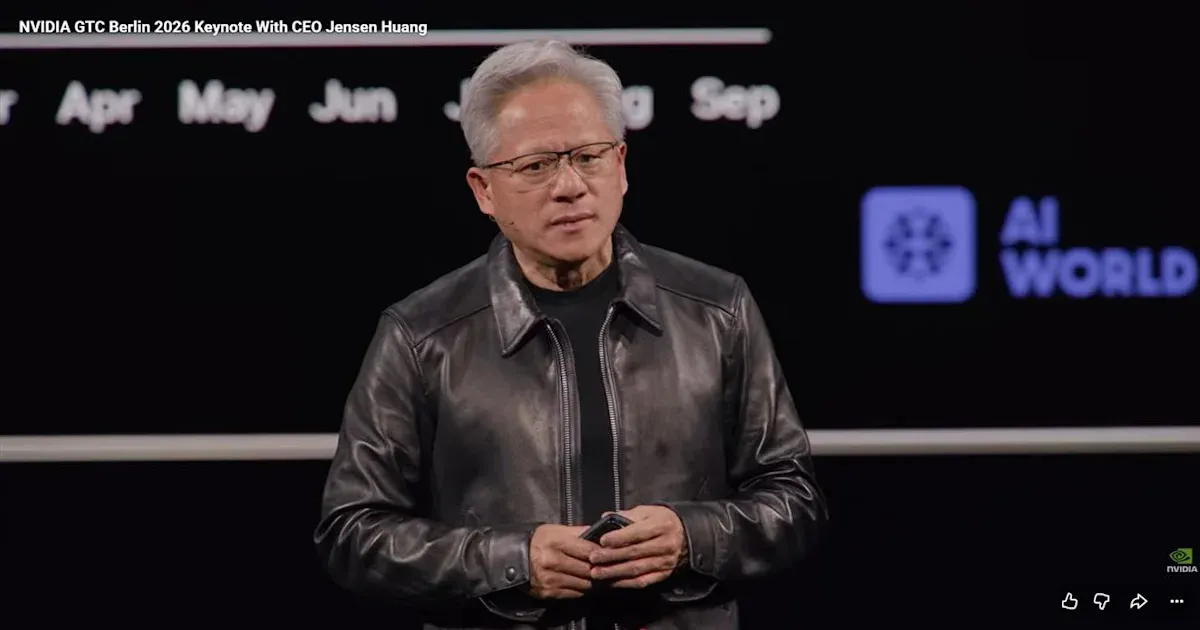
人工智慧晶片龍頭輝達執行長黃仁勳 21 日在 GTC 柏林大會上喊出「產能是目前的限制」,宣布攜手全球供應鏈夥伴大擴產,以打破 AI 基礎建設瓶頸,並點名京元電(2449)、欣興(3037)及日月光(3711)旗下矽品三家台廠,分別作為半導體測試、ABF 載板與 CPO 光學三方面的擴產核心。
黃仁勳形容,當前正處於人類歷史上規模最大的基礎設施建設浪潮,需求極為強勁,而產能正是目前的限制。此次大會除了公布擴產計畫,也透露輝達正加速布局,搶攻歐洲主權 AI 工廠的商機。
在載板領域,輝達與欣興、日本揖斐電(Ibiden)、韓國三星電機合作,目標讓三家供應商的相關基板產能在未來三年合計提升至目前的 2.5 倍。欣興預計自 2027 年第二季起增加產出,2028 年年中達到滿載;揖斐電規劃擴充日本大野廠,目標產能達目前的三倍,新增產能預計自 2028 年第一季開始爬坡,輝達也將提供數十億美元等級的產能預訂預付款,支持相關擴產計畫。
三星電機則正式加入輝達基板供應鏈,除了運用韓國既有產能,也將升級設備、支持世宗與釜山新廠建設。輝達預期,到 2028 年,分配給輝達的訂單產能將占三星電機封裝基板年產能相當比重。
業界人士分析,欣興與輝達合作多年,此次再度入列,主因是 AI 晶片正朝更大尺寸、高整合度發展,對高階載板需求同步擴大。欣興董事長簡山傑日前在電路板展會的專題演講中表示,客戶期許供應商成為技術賦能者、提升供應鏈韌性,並建立長期合作關係,台灣 PCB 產業已獲國際重視,是全球價值鏈的重要一環。
在半導體測試方面,輝達預期 2027 年整體測試產能將較 2026 年翻倍,擴產布局涵蓋美國、新加坡與台灣。其中,京元電獲得輝達提供 11 億美元(約新台幣 350 億元)產能預留預付款,將在美國興建新的測試廠房、添購設備,目標 2027 年 4 月啟動高量產;新加坡的擴大測試作業,則預計於 2027 年 2 月進入量產。
業界說明,京元電原本即為輝達晶片測試夥伴,具備既有合作及量產服務基礎,如今再取得客戶預付款支持,有助擴產規劃與需求銜接。不過,京元電赴美設廠仍須完成建置、設備安裝、工程測試及客戶認證,才能逐步提升產量。
在光學領域,輝達表示,矽品將在台灣擴大共同封裝光學(CPO)光引擎產能,目標在 2027 年年中提升至目前的 15 倍,並力拚 2028 年底再翻倍。CPO 將光學元件與運算晶片整合,可提升資料傳輸能力,因應 AI 資料中心日益龐大的高速傳輸需求。
另外一家對擴產幅度的表述為,矽品合作的 CPO 光學引擎瞄準 2028 年底大幅擴充至 30 倍。兩種表述實為同一藍圖:2027 年年中先擴至 15 倍,2028 年底再翻倍至 30 倍,為此次擴產計畫中擴張幅度最受矚目的一項。
法人指出,矽品以封裝測試為本業,這次與輝達合作延伸至 CPO 光學引擎,凸顯其封裝製造能力在新一代 AI 傳輸架構中的價值。從日月光投控的角度來看,旗下矽品直接參與輝達光學引擎擴產,有助於深化與 AI 龍頭輝達的合作,也為集團高階封測業務增添成長空間。
除了載板、測試與光學三大領域,輝達的擴產藍圖也涵蓋先進封裝:輝達攜手韓國艾克爾科技(Amkor)擴充中介層晶圓產能,目標在 2028 年底前提高逾三倍,支援現有與下一代晶片平台。
整體來看,這份供應鏈擴產藍圖涵蓋載板、先進封裝、測試及光學四大領域。其中,載板規劃三年內產能擴充 2.5 倍,京元電測試產能目標 2027 年增加兩倍,矽品合作的 CPO 光學引擎更瞄準 2028 年底大幅擴充,台廠在 AI 供應鏈的關鍵地位再獲彰顯。
在全球 AI 基礎建設競賽白熱化的背景下,產能瓶頸已成為產業各方關注的焦點。輝達選擇在 GTC 柏林大會公布如此具體且跨區域的擴產藍圖,顯示其對未來幾年 AI 需求的預期相當強勁。
值得注意的是,輝達此次直接以預付款方式鎖定京元電與揖斐電等供應商的產能,意味著產業鏈上游的產能爭奪已從口頭協議進入實質資金承諾階段,具備即時量產能力的供應商將優先受惠。
對台灣半導體產業而言,三家台廠同時被點名,也意味著台灣在 AI 供應鏈中的角色從晶片製造進一步延伸至測試、載板與光學傳輸等環節,產業聚落的完整性持續強化。
後續值得關注的時間點包括:新加坡測試擴產作業預計 2027 年 2 月進入量產、京元電美國新廠 2027 年 4 月啟動高量產、欣興新增產出自 2027 年第二季起增加並於 2028 年年中滿載、矽品 CPO 產能 2027 年年中達 15 倍、揖斐電新增產能 2028 年第一季開始爬坡,以及整體藍圖至 2028 年底的各項達標節點。
由於 AI 資料中心的建設週期長、資本投入巨大,輝達這份橫跨載板、測試、光學與先進封裝的擴產藍圖能否如期兌現,將直接影響未來兩到三年 AI 硬體供給的鬆緊,也將牽動全球 AI 供應鏈的競合格局。