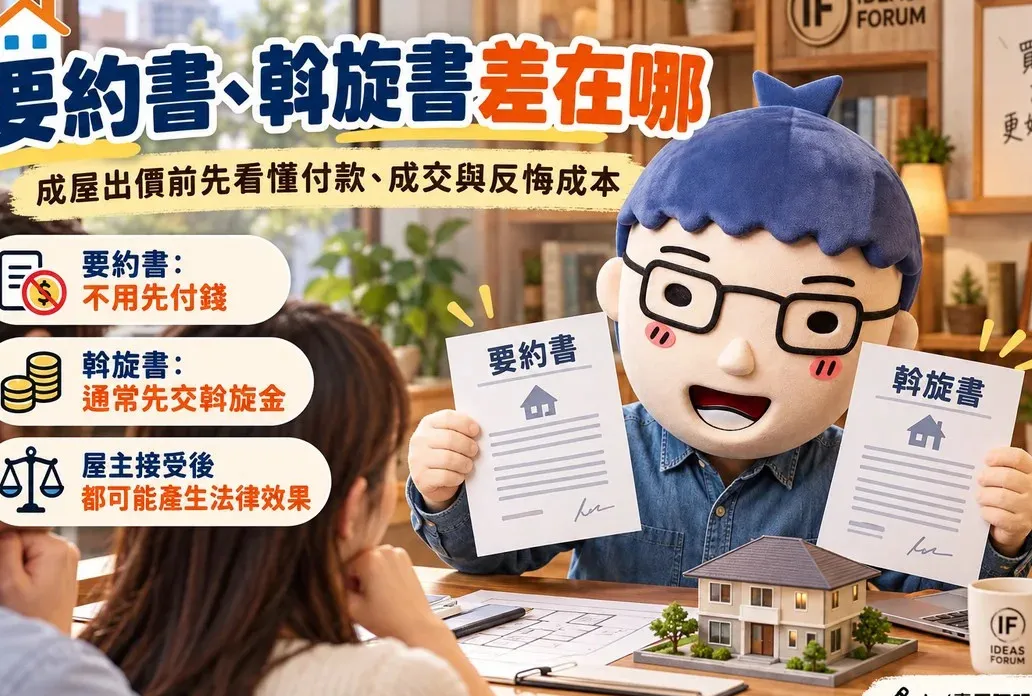
買中古屋、成屋透過房仲出價,最常碰到的就是「要約書」與「斡旋書」。兩種方式都是請房仲把買方提出的價格與條件送給屋主,但最大的差別很直接:要約書不用先付一筆錢,斡旋書通常要先交斡旋金。
不過,兩種文件在屋主接受後,都可能產生法律效果,所以簽名前一定要把價格、期限、付款條件及違約約定看清楚。
內政部版要約書的特色,是買方提出購買價格、付款方式及相關條件時,不用先交一筆斡旋金給仲介,房仲再拿著要約內容向屋主議價。因此,手上暫時不用拿錢出來,是要約書最直接的優點。
但「沒有付錢」和「沒有法律效果」是兩件事。屋主在有效期間內接受買方提出的價格及條件,雙方意思表示達成一致後,就可能成立買賣關係。買方之後再反悔,就要依要約書內容、買賣是否成立及個案情況判斷法律責任。所以要約書不能當成單純的詢價單,價格一旦寫上去、名字一旦簽下去,就要當成正式購屋文件來看。
斡旋金是房仲市場很常見的議價方式。買方先交一筆錢給仲介,同時寫明願意購買的價格、付款方式及其他條件,再由仲介拿著條件向屋主議價。屋主還沒接受以前,這筆錢的處理方式依斡旋契約約定辦理。
屋主接受買方條件後,實務上通常會依契約約定,將原本的斡旋金轉成買賣定金。這個時間點非常重要:斡旋金一旦依約轉為定金,買方再取消交易,就可能產生定金被沒收的結果;賣方反悔,也可能依契約及相關定金規定負擔相應責任,實際結果仍要看契約怎麼寫、買賣是否成立及責任歸屬。
買方還有一項很重要的權利。依公平交易委員會規範,不動產經紀業者向購屋人收取斡旋金前,應以書面告知購屋人:可以選擇支付斡旋金,也可以選擇使用內政部版要約書,業者也要說明兩種制度的區別及替代關係。所以房仲拿出斡旋書時,買方不是只有付斡旋金一條路,想先提出正式購買條件、又不想先交付一筆現金,可以選擇使用要約書。
許多買方把注意力全部放在價格談不談得成,卻忘了先確認自己能不能順利貸款。假設買方原本預計貸款8成,出價後屋主也接受,最後銀行只核准7成,買方就要自己補足資金缺口。因此,正式提出要約或斡旋以前,最好先確認自己的收入、負債、信用狀況及大概可以準備多少自備款。
房屋本身也要留意銀行鑑價。成交價不等於銀行鑑價,貸款成數也不等於成交總價直接乘上固定百分比。資金先算清楚,再正式出價,可以降低成交後才發現資金不足的風險。
要約書或斡旋書拿到手,先把這5項看清楚:出價金額白紙黑字確認總價;有效期限確認這次出價到什麼時間為止;付款條件自備款、貸款及付款時間要能配合;成立條件確認屋主如何表示接受、以及何時產生法律效果;取消與違約約定確認買方或賣方改變決定時契約如何處理。仲介口頭說明可以協助理解,最後仍要回到雙方簽署的文件內容。
總結來說,要約書不用先付錢,正式出價後仍可能產生法律效果;斡旋書先交斡旋金,屋主接受後通常依約轉為定金。買房真正重要的是搞清楚自己現在簽的是什麼、屋主接受後會發生什麼事、取消交易要負什麼責任,一間房子動輒幾百萬、上千萬元,簽名前多花10分鐘看懂文件,遠比成交後再處理違約問題省事。