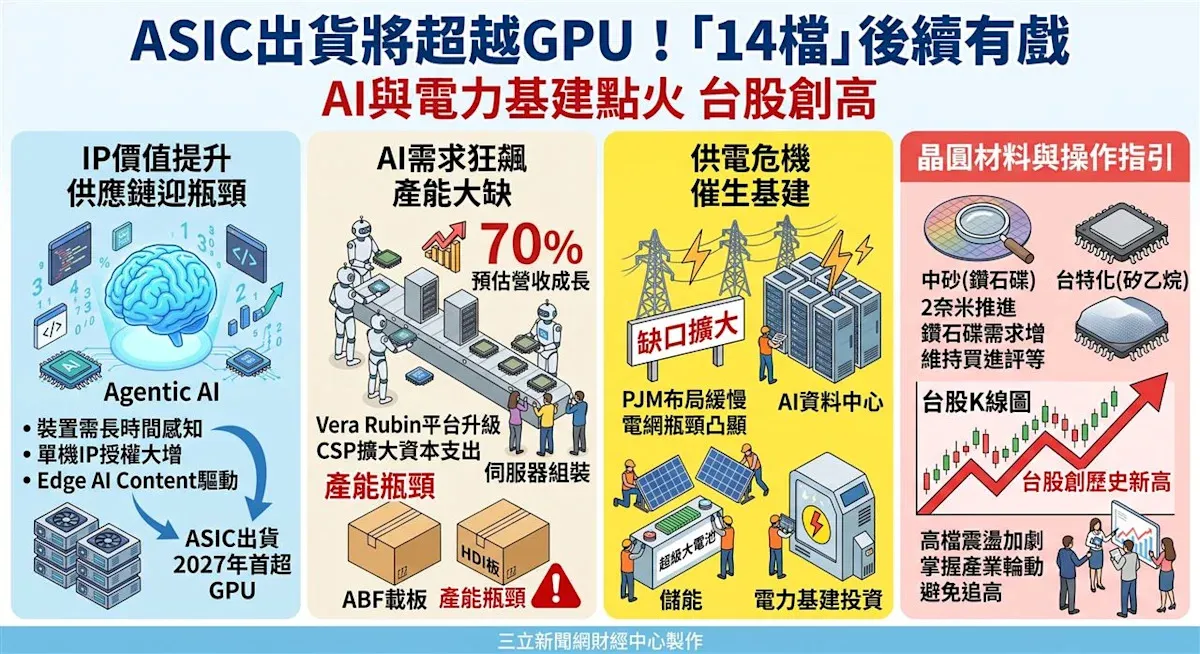
人工智慧正從雲端快速往終端裝置下沉,邊緣AI也從單次推論,進一步走向具備持續自主決策能力的代理型架構,帶動單一裝置所需的半導體矽智財數量明顯增加。法人指出,這波結構性轉變,將為台系矽智財廠帶來第二波擴張循環。
法人分析,未來產業的成長動能不再依賴終端裝置的出貨總量,而是由人工智慧滲透率與單機晶片價值提升所驅動。換句話說,賣幾台不再是重點,每台裝置裡面塞了多少AI含量才是關鍵。
以智慧攝影機為例,傳統硬體架構可能只包含鏡頭感測、影像訊號處理器、編碼器與連網功能;但一旦具備代理型運算能力,內部必須進一步整合神經網路處理器、微控制器、靜態隨機存取記憶體及嵌入式非揮發性記憶體等多元模組。
對矽智財產業而言,這代表的並不是只多增加一顆神經運算單元,而是每台終端裝置平均需要授權的半導體矽智財數量全面上升。法人認為,這也是成熟製程的矽智財重新獲得強勁成長動能的主因。
邊緣裝置未必全面採用最先進製程。大量智慧相機、物聯網、工業AI與低功耗裝置,仍普遍採用6奈米、12奈米、22奈米乃至28奈米製程,這些成熟節點的各類功能模組授權需求因此相當龐大。
從終端消費市場觀察,具備生成式運算能力的智慧型手機滲透率預估將快速走揚。市場推估,其占全球智慧型手機出貨比重將由2025年的36%,在2026年快速拉升至45%,並於2027年進一步攀升至52%,短短兩年內由約三分之一跨越過半門檻。
值得注意的是,儘管2026年全球智慧型手機出貨總量仍可能受到記憶體價格大幅上漲及零組件供應瓶頸影響,全年出貨量預估年減約13.9%,但法人強調,只要AI滲透率提升、單機晶片價值走揚,供應商營運依然能維持穩健增長。
這確立了一個重要趨勢:內容價值提升,已經成為邊緣運算最大的驅動力。即便終端硬體出貨台數下滑,單機內容價值的實質躍升,足以支撐供應鏈的成長。
在台灣指標受惠個股方面,力旺主要受惠於安全矽智財需求提升。法人分析,代理型裝置具備愈高的自主決策能力,資料傳輸安全、身分鑑別、演算法模型保護及裝置端實體安全的重要性同步大增,推升安全模組需求持續擴張。
晶心科的利基則聚焦於智慧相機、物聯網與工業AI晶片應用。這類裝置無須完整的高階應用處理器,改採高效率的RISC-V核心搭配向量擴充指令集及神經網路單元,提供了全新的切入空間。
M31則積極將低功耗記憶體矽智財導入邊緣端。其6奈米超低功耗產品支援0.6伏特超低電壓運作,動態功耗降至標準操作的0.64倍,高度契合需要長時間運作的邊緣裝置需求。
法人深入剖析,這波邊緣運算與代理型架構帶來的結構性轉變,核心在於單一硬體裝置必須整合的運算、資訊安全、記憶體與高速連接功能持續倍增,進而帶動平均授權數量與單機半導體晶片價值同步走高。
整體而言,邊緣人工智慧正由過去單純將推論搬移至裝置端,全面跨入裝置具備持續環境感知與自主決策的新階段。矽智財產業也正式迎來第二波擴張循環,相關台廠供應鏈後續營運表現將持續受到高度期待。