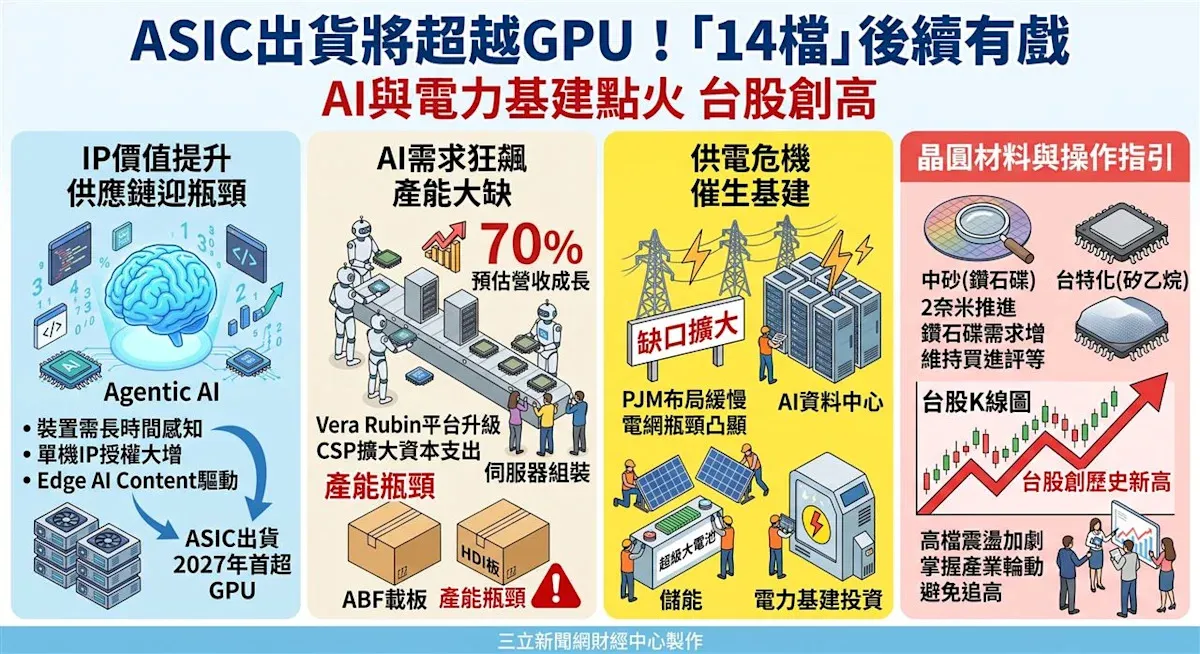
台股在電子權值股帶領下再創歷史收盤新高,本土法人最新展望指出,隨著代理型人工智慧帶動IP與晶片需求激增,客製化晶片ASIC的出貨量將在2027年首度超越GPU,相關供應鏈商機浮現,點名14檔概念股後續看俏。
這波多頭行情的背景,是美國9月ISM製造業指數微降至54.5,連續第9個月維持擴張,新訂單增加、存貨偏低,顯示需求仍有支撐。不過交期受限且價格指數跳升至77.9,成本壓力加劇,市場看好具備成本轉嫁能力的AI供應鏈。
本土法人分析,代理型AI裝置需要長時間感知環境,單一裝置所需的IP授權數量顯著提升。邊緣AI的成長動能將來自內容而非出貨量,IP授權業者如力旺、晶心科、M31,以及安謀都有望受惠。
在AI晶片需求方面,輝達預估下一個會計年度營收成長70%,顯示AI需求遠高於現有產能。隨著新一代平台升級與雲端服務業者擴大資本支出,伺服器供應鏈動能延續,廣達、鴻海憑藉組裝優勢獲得買進評等。
最受市場關注的,是ASIC出貨預計在2027年首度超越GPU。法人指出,這將使ABF載板與高密度互連板成為產能瓶頸,相關供應鏈的議價能力與獲利能見度同步提升。
電力基礎建設則是另一個焦點。由於電網布局緩慢,供電缺口擴大,凸顯AI資料中心快速成長下的電網瓶頸。這將加速儲能、自備電力及電網升級需求,相關商機正在擴大。
在北美電力基建投資增加的趨勢下,高壓變壓器、燃料電池及儲能商機擴大,華城、高力、康舒及台達電被點名受惠。這些業者在電力設備領域深耕多年,正好搭上AI資料中心擴建的順風車。
半導體材料方面,中砂受惠先進製程與封裝擴產帶動鑽石碟需求,台特化則受惠2奈米製程推進,矽乙烷需求穩步提升,兩家公司都維持買進評等。
金融股方面,兆豐金獲利表現超乎預期,非銀行業務貢獻顯著,放款接近雙位數年增,財管手續費收入年增49%。本土法人上修其2026、2027年每股盈餘至3元與3.1元,不過現金配發展望保守,預估每股配息2元,維持中立建議。
法人也提醒,雖然多頭格局延續,但高檔震盪加劇,操作上宜掌握產業輪動、避免盲目追高。投資人應審慎評估風險,對產業基本面有一定掌握後再進場。
整體而言,AI從訓練走向推論、代理型AI逐步普及的趨勢,正在重塑半導體與電力供應鏈的樣貌。ASIC、載板、電力基建三大主軸,被視為下一階段最值得關注的投資方向。