5 點看懂:第一,提供人工智慧算力服務的新興雲端業者,十月以來股價累計跌幅都超過三成。第二,這些業者的債務違約保險成本同步攀升,債券殖利率突破百分之十五,反映投資人要求更高的風險報酬。
第三,大型科技公司同樣承受投資壓力,社群媒體巨頭第三季自由現金流轉為負數,卻仍提高資本支出預估。第四,記憶體大廠旗下子公司宣布停止評估首次公開募股,顯示籌資環境正在轉變。第五,晶片大廠執行長仍看好人工智慧需求,認為問題在於營運資金不足,而不是需求消失。
人工智慧基礎建設投資熱潮,最近正面臨資金面的考驗。過去一段時間,市場把大量資金投入資料中心、晶片與雲端算力,期待人工智慧應用爆發後帶來豐厚回報。
如今,隨著新興雲端業者的股價大幅回落,以及信用市場的風險定價上升,投資人開始重新檢視一個核心問題,龐大的投資究竟何時才能換回足夠的收益。
關鍵數字:新興雲端業者方面,CoreWeave、Nebius與IREN三家公司十月以來的累計跌幅都超過百分之三十。CoreWeave的信用違約交換利差擴大到一千一百個基點以上,二零三一年與二零三二年到期的無擔保債券殖利率突破百分之十五。
大型科技公司方面,Meta第三季營運現金流為三百二十七點九億美元,資本支出達三百四十九點一億美元,自由現金流為負二十一點二億美元,全年資本支出預估下限從一千三百億美元提高到一千三百五十億美元,上限維持一千四百五十億美元。
市場指標方面,那斯達克指數全周下跌百分之零點七,Alphabet下跌約百分之六,Meta股價在週四下跌百分之七。這些數字的解讀是,賣壓並不是單一公司的個別事件,而是從股價、信用市場到籌資計畫全面浮現的壓力訊號。
新興雲端業者成為這波賣壓的重心,原因與它們的商業模式有關。這些公司向人工智慧開發者出租算力,本身需要先投入巨額資金採購晶片與興建資料中心,再靠出租收入回收成本。當資金成本上升、融資難度增加,市場就會懷疑它們能否順利撐到收入規模足以覆蓋支出的那一天。
股價下跌與信用利差擴大,正是這種懷疑的具體表現。
市場疑慮並不只限於美國。南韓雲端業者Elice Group上市首日股價下跌百分之三十,澳洲資料中心業者NextDC在下修年度獲利預測之後,股價單日重挫百分之三十九點五。研究機構則預估,到了二零三零年,約百分之八十的新興雲端業者可能停止營運或遭到整併。
這些訊號放在一起看,顯示人工智慧基礎建設產業的擴張速度,已經快到讓一部分業者難以跟上。
大型科技公司的情況雖然不同,但同樣承受投資壓力。以Meta為例,第三季營運現金流為三百二十七點九億美元,包含融資租賃本金付款的資本支出達三百四十九點一億美元,兩者相減之後,自由現金流降為負二十一點二億美元。
儘管如此,公司仍將全年資本支出預估的下限提高,顯示管理層並不打算因為短期現金流轉負就縮減人工智慧投資。
信用市場的變化也值得注意。Meta的五年期信用違約交換利差上升到一百二十四個基點以上,輝達與甲骨文的利差也分別觸及一百二十六與三百四十三個基點的紀錄高點。
不過,大型科技公司目前仍維持投資等級的信用評等,保險成本上升代表市場提高了風險定價,並不等於企業已經發生違約。區分這兩者,對於理解目前的市場氣氛非常重要。
美股科技股整體在本周同樣承壓。那斯達克指數全周下跌百分之零點七,Google母公司Alphabet下跌約百分之六。雖然市場尚未出現科技股全面崩跌的局面,但從雲端業者股價、信用市場到上市籌資計畫,都已經浮現壓力。
接下來Alphabet、微軟與亞馬遜的財報,將成為市場觀察的焦點,投資人希望從這些財報中判斷,人工智慧投資是否開始轉化為實際營收。
籌資環境的變化,也影響到記憶體產業。南韓記憶體大廠SK海力士在十月二十三日宣布,考量近期資本市場情況與股價走勢,旗下子公司Solidigm將停止評估上市前融資與首次公開募股選項。
公司強調,這個決定不代表成長前景或投資需求改變,未來仍會尋找其他資金方案,支援美國產能擴張。這番說法顯示,企業並不是放棄擴張,而是選擇在市場氣氛不佳的時候,暫緩公開募股這條路。
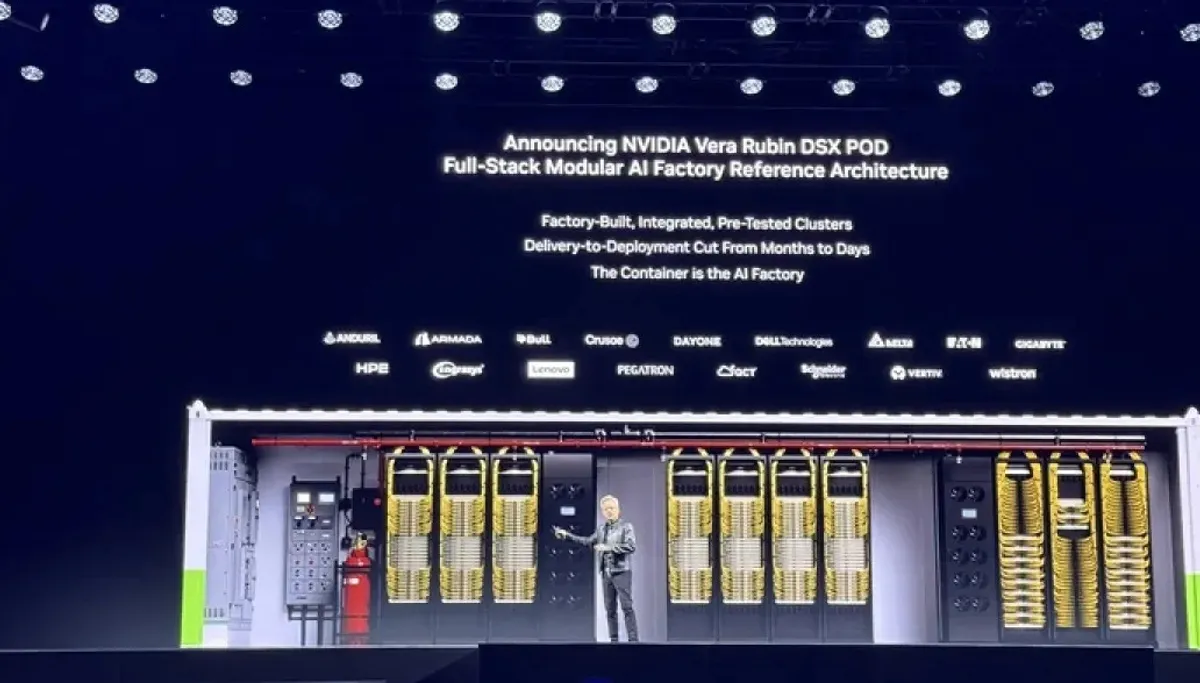
面對市場疑慮,輝達執行長黃仁勳仍持樂觀看法。他在本周接受訪問時表示,新興雲端業者的需求高得驚人,目前缺少的是支撐成長所需的營運資金。他強調,資金需求遠大於目前可以取得的資金,並相信問題終將獲得解決。
這種看法把焦點從需求端轉移到資金端,認為人工智慧算力的需求本身沒有問題,瓶頸在於如何籌到足夠的錢來滿足需求。
不過,樂觀看法與市場賣壓之間的落差,正是目前投資人最糾結的地方。如果需求真的如此強勁,為什麼股價與信用市場卻同時發出警訊。可能的解釋是,需求與獲利之間存在時間差,業者需要先燒錢擴張,收入卻要一段時間之後才會跟上。
在這段空窗期裡,任何融資受阻的消息,都會被市場放大解讀。
從產業發展的角度來看,這波修正未必是人工智慧熱潮的終點。過去每一次重大技術浪潮,早期都會出現過度投資與業者洗牌,最後留下來的公司反而更具競爭力。
研究機構預估高達八成的新興雲端業者可能退出或被整併,聽起來悲觀,但換個角度看,這也意味著產業正在從百家爭鳴走向優勝劣敗,存活下來的業者將面對更健康的競爭環境。
對台灣讀者而言,這波AI雲端股的震盪也有間接影響。台灣的半導體與伺服器供應鏈深度參與人工智慧基礎建設,國際雲端業者的資本支出變化,會直接影響相關業者的訂單能見度。如果國際大廠持續加碼投資,台灣供應鏈仍有受惠空間。
反之,如果融資困難導致擴張放緩,訂單節奏也可能跟著調整。
後續值得關注的時間點,包括幾家大型科技公司的財報公布,以及新興雲端業者能否取得新的融資或改善現金流。市場接下來關注的,不只是人工智慧需求能否延續,還包括業者能否取得資金,讓大規模投資轉化為實際回報。
這兩個問題的答案,將決定這波修正只是一次健康回檔,還是更長調整期的開始。
整體而言,人工智慧基礎建設熱潮目前正處於資金考驗期。股價下跌、信用成本上升與上市計畫喊停,都是市場重新定價風險的訊號。但大型科技公司仍維持投資等級評等、持續加碼資本支出,晶片大廠執行長也仍看好需求。
熱潮是否退燒,現在下定論還太早,更值得觀察的是,業者能否在需求與資金之間找到平衡點。
關鍵數字再看一次:三家新興雲端業者十月跌幅逾三成,CoreWeave信用利差逾一千一百基點,債券殖利率破百分之十五,Meta自由現金流負二十一點二億美元,全年資本支出預估上看一千四百五十億美元。
這些數字共同描繪出的,是一個正在重新評估風險與回報的市場,而不是一個已經崩潰的市場。