欄目:關鍵數字
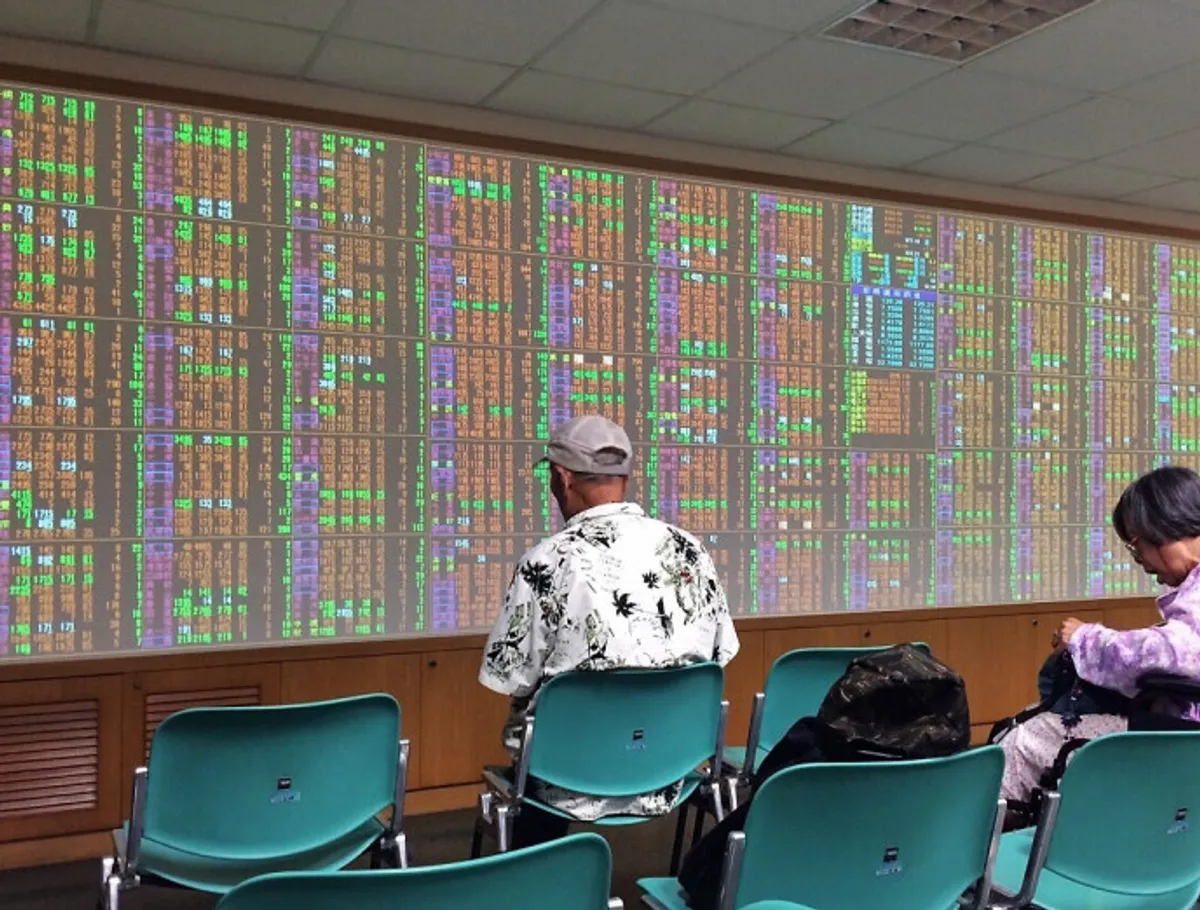
十月最後一個交易日,台股加權指數終場大跌一千一百多點,以四萬五千兩百多點作收,面臨四萬五千點關卡的保衛戰。這波急跌讓不少投資人感到震撼,但把時間拉長到今年前十個月來看,台股的表現仍然相當突出。
統計顯示,今年以來截至十月底為止,台股累計漲幅達到五成六左右,大幅超越韓國、日本等亞洲主要股市,漲幅位居亞洲股市第一,甚至在全球主要股市中也能排到前段班。
其他亞洲股市同期的表現,明顯落後台股一截。韓國上漲約三成六,日經指數上漲約兩成六,泰國上漲約兩成,新加坡上漲約一成六,而香港恆生指數與上海綜合指數則分別下跌約九%左右。
這波十月底的賣壓,並不是台灣單一市場的現象。近期國際利空籠罩,包括美股科技股財報不如預期,加上市場對人工智慧投資回報的疑慮升溫,導致亞洲股市普遍出現修正局面。
其中一個關鍵觸發點,是Google母公司Alphabet公布的財報令人失望。該公司第三季自由現金流出現負數,金額達負九十多億美元,大幅低於市場預估,而且自由現金流已經連續兩季陷入負值,加深了市場對人工智慧熱潮的疑慮。
美國期中選舉即將在十一月三日登場,選前買盤呈現觀望,也是壓抑盤勢的因素之一。在多重利空交會下,美股四大指數同步走低,進而衝擊台股在十月最後一個交易日的表現。
不過,投信業者提醒,短線的劇烈波動與長線的基本面,需要分開來看。台股前十個月的漲幅並不是憑空而來,而是建立在企業獲利與產業趨勢之上,這也是為什麼即使單日重挫,台股今年以來的領先地位仍然沒有動搖。
從產業面來看,人工智慧帶來的企業獲利榮景仍在持續。從上游晶圓到中游封測與印刷電路板,再到下游零組件與代工組裝,整條供應鏈的能見度持續拉長,規格升級也推動高階需求持續增溫,供應商的議價能力跟著提升,企業獲利仍處於上修趨勢。
基金經理人指出,雖然人工智慧短線面臨科技大廠現金流轉負的雜音,但這並沒有改變獲利的基本面。市場同時存在多空因素,盤面震盪在所難免,但強勁的企業獲利可以成為盤勢震盪走高的重要底氣。
總體環境方面,雖然聯準會本月維持利率不變,但因能源價格居高不下,通膨壓力仍未消退,市場仍押注十二月可能升息。這種利率預期的變化,也是造成近期盤面震盪的原因之一。
長線來看,投信業者對台股並不悲觀。市場預估二零二六年至二零二七年,台股企業獲利動能持續強勁,甚至都可能達到兩位數成長。技術面健康的拉回,反而讓籌碼進行有效沉澱,更有助於台股的長期表現。
因此,投信業者的建議是,投資人不必因為單日急跌就過度恐慌,反而可以利用急跌分批逢低布局台股相關基金,用時間換取產業趨勢帶來的回報。
產業展望方面,台灣的人工智慧伺服器、半導體與資通訊產品市場需求極為強烈,供應鏈的資本支出也持續維持在高檔。
隨著全球生成式人工智慧應用持續深化,以及四大美系雲端服務商持續擴大資料中心建設,台廠人工智慧供應鏈將持續擴產,訂單能見度極高。
即將進入的消費性電子新品旺季,也是另一個支撐因素。從半導體、人工智慧伺服器到雲端運算等上下游產業,都有機會全面受惠,選股的重要性將大於選市,中小利基股相對有表現空間。
關鍵數字一次看:台股前十個月累計漲幅五成六,韓國約三成六,日本約兩成六,泰國約兩成,新加坡約一成六,香港與上海則分別下跌約九%;十月最後一個交易日台股下跌一千一百多點,收在四萬五千兩百多點。
這些數字的解讀是,台股的領先幅度相當大,即使經過十月底的重挫,今年以來的漲幅仍然遙遙領先其他亞洲股市。單日的跌幅放在全年的漲幅來看,更像是一次劇烈的回檔,而不是趨勢的反轉。
對投資人來說,接下來的觀察重點包括美國期中選舉後的市場氣氛、聯準會十二月是否升息、以及主要科技大廠下一季財報能否化解市場對人工智慧投資回報的疑慮。
另一個值得關注的面向,是台廠供應鏈的訂單與資本支出動向。如果資料中心建設與消費性電子旺季的動能持續,台股企業獲利上修的趨勢就有機會延續,成為支撐盤勢的重要力量。
短線震盪難免,但長線趨勢是否改變,關鍵仍在企業獲利。只要人工智慧供應鏈的獲利動能沒有熄火,台股在震盪中走高的基本面就還在,投資人需要的是耐心與分批布局的紀律,而不是在恐慌中追高殺低。
後續發展方面,台股能否守住四萬五千點關卡、接下來是否出現止穩訊號、以及外資與投信的買賣動向,都將是觀察盤勢能否重新站穩的重要指標。