欄目:關鍵數字
台灣金控集團的海外布局,最近同時在兩個方向亮起警示燈。一邊是東南亞,印尼與泰國的壓力明顯加劇;另一邊是歐洲,法國的投資部位規模龐大,帳面損失也跟著擴大。把兩邊的數字放在一起看,海外曝險的風險輪廓變得更加清晰。
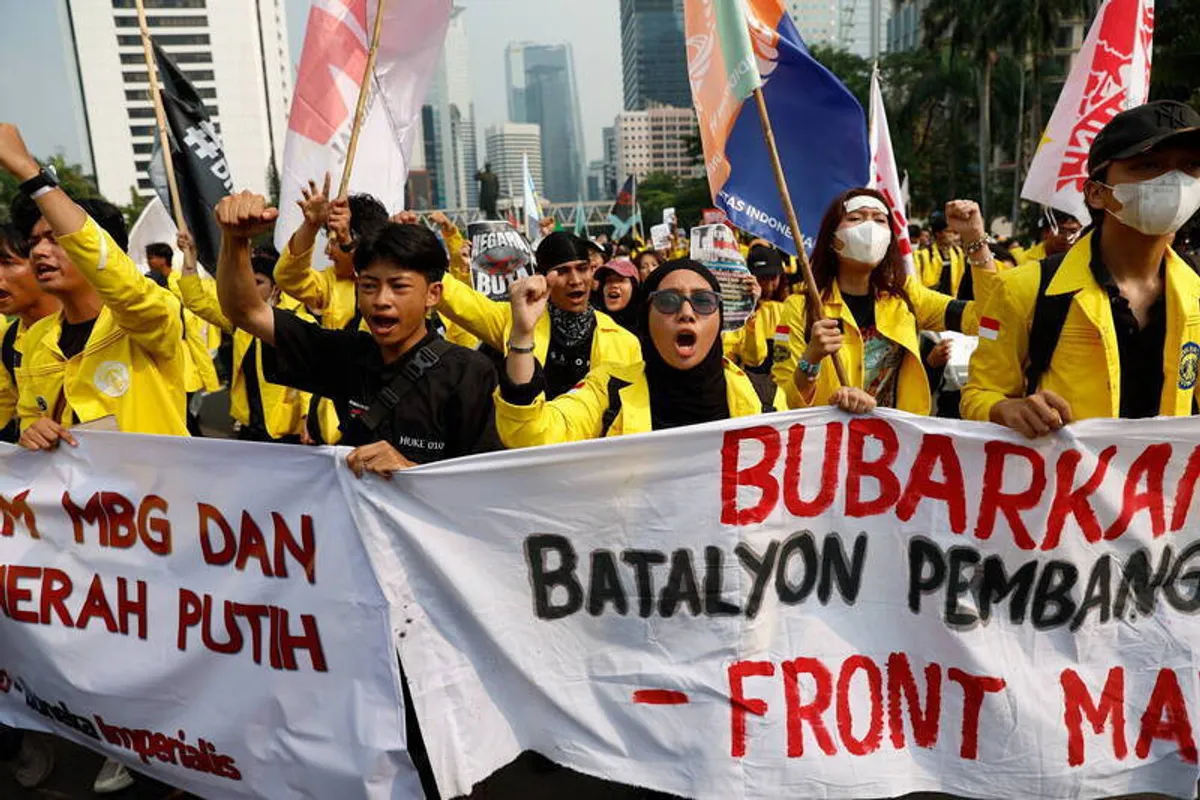
東南亞方面,印尼是目前最受關注的市場。這個東協最大的經濟體最近爆發股、匯、債同時下跌的局面,市場波動相當劇烈,也讓外界重新檢視當地金融市場的結構問題。
印尼股市被指出有少數大財團壟斷、流通股比例過低、資訊不夠透明等問題,國際指數編製機構甚至考慮將印尼從新興市場降級或剔除。十月中旬以來,雅加達綜合指數單日暴跌超過一成並觸發熔斷機制,印尼盾兌美元匯率也逼近上一次亞洲金融風暴時期的歷史低點。
從台灣金控的角度來看,印尼不只是市場動盪的旁觀者。到今年上半年為止,金控在印尼的投資部位累積達到三千一百多億元,是東協國家中投資部位最大的國家,同時也是投資評價損失最嚴重的地區。
損失擴大的速度值得注意。印尼部位的投資評價減損,從前年上半年約二十多億元,去年上半年擴大到四十多億元,今年上半年更惡化到一百四十多億元。相關人士示警,隨著外資加速撤離,預估到今年底,減損金額可能還要再翻倍。
泰國的情況則呈現另一種壓力型態。泰國是金控集團放款部位最高的國家,放款曝險部位達到三千七百多億元,近一年來提列的呆帳也翻了數倍,達到一百四十多億元,在東協國家中高居首位。
泰國的投資評價減損同樣在擴大,從前年上半年約三十多億元,到今年上半年翻倍至將近九十億元。背後的原因包括家庭負債占國內生產毛額比重高達八成五,在亞洲國家中名列前茅,加上中小企業體質較脆弱,呆帳比率居高不下。
放款面的變化更為劇烈。統計顯示,金控對泰國的放款曝險從前年上半年約七百多億元、呆帳提列約十七億元,到今年上半年放款大增至三千七百多億元,呆帳提列也暴增至一百四十多億元。放款規模與呆帳提列同步放大,顯示授信品質的壓力正在累積。
東協其他國家的數字也呈現類似趨勢。柬埔寨的呆帳提列從十六億元一路攀升至四十多億元,新加坡也從二十二億元擴大至三十五億元左右。相關人士坦言,隨著東協部分國家經濟放緩與企業違約風險增加,金控的授信資產品質壓力正持續上升。
相較之下,新加坡與馬來西亞的投資部位仍維持評價利益,分別約二十多億元。這種分化顯示,東南亞並非全面惡化,而是特定市場的壓力特別集中。
把視線轉到歐洲,法國是另一個規模龐大的曝險集中地。近期法國因政治與社會動盪屢屢登上國際頭條,而台灣金控對法國的投資曝險到今年上半年高達一兆兩千多億元,僅次於美國,甚至超越對中國的一兆出頭規模。
金控在歐洲前五大投資國家依序是法國、英國、德國、荷蘭與瑞士。其中法國約一兆兩千多億元,英國約一兆一千多億元,德國約三千八百多億元,荷蘭約兩千八百多億元,瑞士約兩千七百多億元。
這些龐大的歐洲部位,絕大多數來自金控旗下壽險的資金去化需求。為了尋求長期固定收益,金控在歐洲的投資布局並非以高風險股票為主,而是重押歐洲各國的政府公債與大型企業債券。
但到了今年上半年,只有荷蘭等極少數國家帳面仍有評價利益,法國、英國、德國與瑞士都出現評價減損。其中法國減損約八十多億元,英國約八十多億元,德國約一百五十多億元,瑞士約四十億元。
法國的財政結構是市場關注的焦點。法國長年透過舉債支撐規模龐大卻難以刪減的高福利制度,自一九七四年以來,已經連續五十二年出現財政赤字,公債占國內生產毛額比重飆破一一九%,總額高達三點六兆歐元。
法國的政治與社會運作模式,也讓財政改革格外困難。相較於德國擁有較完善的勞資談判與議會妥協機制,法國憲政體制缺乏彈性,社會信任度偏低,街頭抗議往往成為民眾阻擋政策與爭取利益最有效的手段。只要政府試圖削減福利或平衡預算,就容易引發大規模罷工與街頭騷亂。
最近法國街頭頻繁爆發抗議物價與教育政策的示威,巴黎街頭也出現嚴重的警民衝突。市場人士分析,法國十年期公債殖利率一度逼近五%,與德國公債的利差創下歐債危機以來最大,借貸成本短暫超越了長年被視為重債國的希臘。
除了金控的直接投資曝險,台灣市面上核備的境外歐洲與法國基金也值得留意。單檔基金的資產規模動輒數億至數十億歐元不等,近年來在歐洲通膨居高不下、德國傳統製造業失速,以及法國政經動盪推升債市違約疑慮的夾擊下,相關債券基金與多重資產基金都面臨淨值修正與匯率波動的雙重壓力。
關鍵數字一次看:印尼投資部位三千一百多億元,上半年評價減損一百四十多億元;泰國放款曝險三千七百多億元,呆帳提列一百四十多億元;法國投資曝險一兆兩千多億元,評價減損八十多億元;德國評價減損一百五十多億元,是歐洲前五大國家中減損金額最大的國家。
這些數字的解讀是,風險並不是單一市場的個別事件,而是從東南亞的放款與投資,到歐洲的公債部位,同步出現壓力訊號。規模最大的市場不一定最安全,部位最大的國家,往往也是損失擴大最快的地方。
對金控集團來說,接下來的觀察重點有兩個。第一是印尼外資撤離的速度,以及年底前評價減損是否如預期繼續擴大;第二是法國公債殖利率與利差的走勢,是否會進一步推升歐洲部位的評價壓力。
對一般投資人來說,這組數字也提醒一件事:境外基金與壽險資金的海外布局,與國際市場的波動高度連動。當特定國家的財政、匯率或政治風險升溫時,影響不會只停留在新聞版面,而是會反映在淨值與評價數字上。
後續發展方面,印尼市場是否能穩住股匯債的跌勢、泰國中小企業的違約風險是否受控、法國政府能否在福利支出與財政紀律之間找到平衡點,都將決定這波海外曝險壓力的走向。這些變數值得在接下來的財報季持續追蹤。