-
半導體產業用電量首度突破四十五億度,用電成長率重返雙位數,全年估計超過五百億度。
-
全國高壓以上產業用電成長,但台電售電量卻微幅減少,落差來自企業擴大採購綠電。
-
以出口為導向的半導體與科技產業,對再生能源有迫切需求,大型服務業也加入搶購綠電。
-
離岸風電第二期多數案場已經完工併聯,第三期招標則遇到國產化比例等瓶頸,正在檢討放寬。
-
能源路線出現不同看法,一方看重再生能源的分散與韌性,另一方主張重啟核能,各有支持論點。
人工智慧技術快速升級,帶動先進製程與高效能晶片的需求持續攀升,也把台灣半導體產業的用電量推上新高。最新公布的台灣電力景氣指數顯示,今年九月半導體產業用電量首度突破四十五億度,用電成長率重返雙位數,全年用電量估計超過五百億度,成為觀察台灣能源供需的重要訊號。
同一份指數也呈現一組值得留意的對比。九月全國高壓以上產業用電量較去年同期成長百分之一點七六,製造業高壓以上用電量成長百分之一點九六,但台電高壓以上整體產業售電量卻較去年同期減少百分之零點五五,其中製造業減少百分之零點零六,服務業減少百分之二點三四。用電增加、售電減少,兩者走勢並不一致。
對於這個落差,相關分析指出,原因在於企業採購綠電與使用再生能源的規模持續擴大,尤其半導體與科技產業的綠電使用量不斷增加,使部分原本由台電供應的電力,轉由綠電供應。換句話說,產業用電總量仍在成長,只是供電來源的結構正在改變。
台灣半導體產業鏈以出口為導向,台積電、日月光等國際大廠都有使用再生能源的壓力,也早已承諾加入再生能源倡議。大型服務業同樣努力採購再生能源,其中金控與品牌大廠的採購動作積極,但經常搶購不過台積電,顯示綠電供給與需求之間仍存在競爭。
光電的發展同樣受到天候考驗。去年七月六日丹娜絲颱風襲台,造成水面型光電廠多處災情,但相關說法指出並未造成水質污染。今年薔琵颱風外圍過境時,僅傳出內湖一次光電板被強風吹落,整體災情有限。至於風電廠方面,這次薔琵颱風侵襲期間,並未傳出風電廠災情,相關分析認為原因可能包括颱風路徑偏北、水面型光電以南部居多,以及業者事先做好防範。
不過地面型與水面型光電的發展,仍面臨不少阻力。有評論指出,少數不肖業者的舉措讓地面型與水面型光電受到過度污名化,修法增訂更嚴格的環評規定之後,開發難度進一步提高,屋頂型光電也遇到建商推拖抵制,裝置速度明顯趨緩。這些因素加在一起,讓光電的擴張速度不如預期。
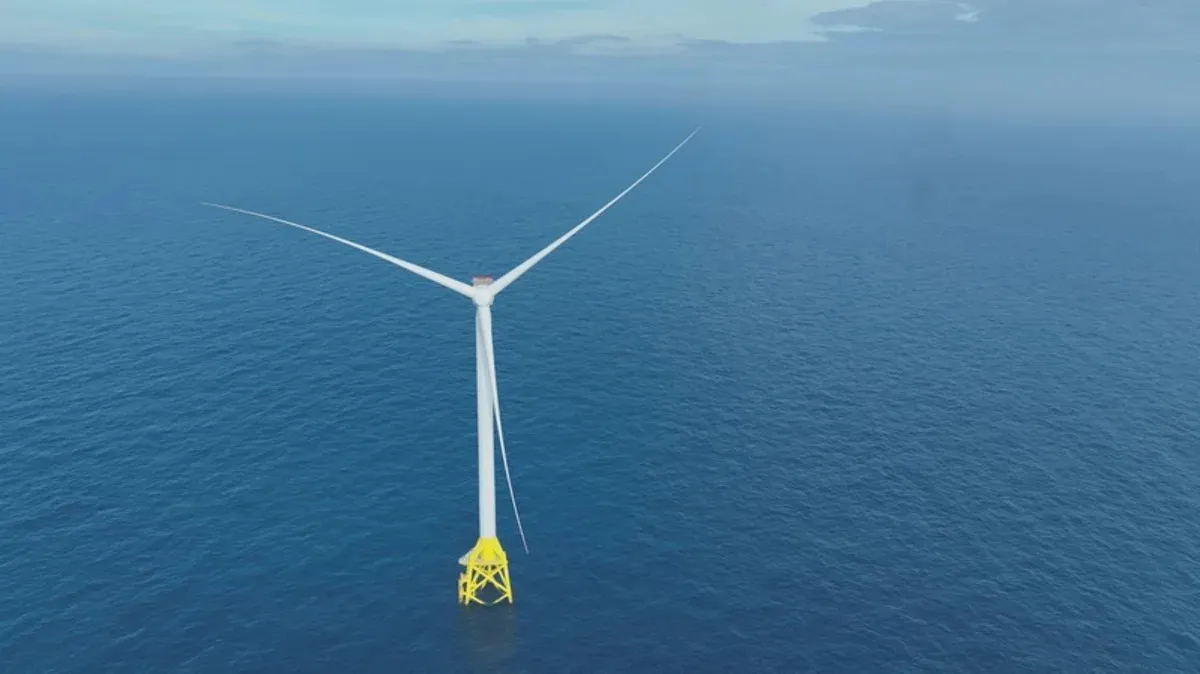
離岸風電方面,第二期的發展大致順利。雲林允能風場曾經出現波折,現已順利完工併聯發電,其餘案場也多已順利完工併聯,唯一的例外是台電二期統包廠商富崴能源出現財務危機,目前工程停擺。第三期區塊開發已經完成三之一、三之二的招標,正在招標三之三,未來還會有三之四,但陸續遇到瓶頸,問題主要出在國產化材料供應比例,經濟部已經陸續檢討改善放寬。
台灣第一座離岸風機在一百零六年四月正式商轉,迄今已近九年半,累積了足夠的實證數據,可以檢驗台灣海峽夏季到底有沒有風、夏季的裝置容量率究竟有多少。業者早在去年八月就透過澄清廣告指出,以外傘頂離岸風速塔的資料來看,夏天的風速約為秋冬季節的一半,但夏季風場的發電效能仍可達全年發電量的四成以上。
颱風考驗也是另一個焦點。從前年海葵颱風、小犬颱風,到今年七月凱米颱風,各風場風機都沒有出現損害,狀況良好。凱米颱風侵台期間,佇立在海上的三百四十六支離岸風機不僅安全無虞,各風場的發電效能幾乎保持在八成以上,其中更有兩個風場達到百分之九十七與百分之百的發電效能表現。
更早的官方資料也提供對照。經濟部能源署在一百零七年二月曾發布新聞稿指出,依據當時已商轉的兩架離岸風機運轉實證資料,一百零六年五月至九月間的平均容量因數實際達到百分之二十二,十月至十二月則都高達百分之六十。這些數據成為支持離岸風電可靠性的重要依據。
富崴能源的財務問題則是另一條支線。這家公司在今年九月底宣告破產,留下一堆債務,台電與融資銀行團各自緊急採取保全措施。相關評論認為,這是首例,各方心慌可以理解,有賴主管機關出面邀集利害關係人冷靜協調善後方案,但這終究只是個案,不宜直接把整個產業貼上負面標籤。
在能源路線的爭論上,不同立場的看法相當分歧。一方面,人工智慧運算國際大廠如 Google、Meta、Intel、Amazon,已經不再只是被動搶購再生能源,而是紛紛主動投資興建建置速度較快的再生能源案場,對於回頭擁抱核能,包括小型模組化反應爐,則明顯謹慎許多。另一方面,也有不少企業界人士主張重啟核能,認為再生能源不夠穩定。
美國方面的考量也被拿出來討論。有分析指出,美國著眼於台灣萬一遭到經濟封鎖的情境進行沙盤推演,希望台灣重啟核能,主要應是引進小型模組化反應爐,目的之一是希望台積電高效能晶片的生產不受影響,另一目的則是協助美國核能廠商推廣商機。但即使重新擁核,重啟核三、核二恐怕也需要三到五年時間,引進小型模組化反應爐耗時更久,難以滿足現階段半導體產業對能源的需求,而且核電廠技術與燃料棒也仍受制於美國。
烏克蘭的經驗也被引用為借鏡。國際能源總署今年二月發布的報告指出,自從二零二二年俄羅斯全面入侵以來,烏克蘭發電設施遭受超過兩百次戰火攻擊,光是去年就損失約九百萬瓩發電容量,今年烏克蘭能源基礎設施更遭到攻擊約四千五百次。烏克蘭在不斷重建修復的過程中,同時投入更多可以快速建置、更換及重新運作的分散式再生能源,藉此提升防禦韌性,相對之下,傳統大型集中式電廠則顯露出重建成本高、速度慢、容易被鎖定攻擊的弱點。
整體來看,台灣能源議題的核心,已經不只是發電量夠不夠,而是供給結構能不能跟上半導體與人工智慧產業的成長速度。接下來值得關注的,包括經濟部放寬國產化比例之後,離岸風電第三期的招標進度能否順利推進,富崴能源破產後的善後協調如何收尾,以及綠電供給能不能滿足半導體、科技業與大型服務業同時擴大的需求。這些發展將直接影響台灣未來的能源組合與產業競爭力。