PCB 與半導體設備廠志聖(2467)今日公布前三季自結損益,累計營收 80.23 億元、年增 84.2%,歸屬母公司業主稅後淨利 16.61 億元、年增 191.83%,每股盈餘(EPS)達 10.67 元,創歷史新高。營收與獲利同步改寫紀錄,成為今日盤面焦點。
單看第三季,志聖合併營收 29.78 億元,季增 7.04%;稅前淨利 7.37 億元,歸屬母公司業主稅後淨利 5.55 億元。前三季累計稅前淨利則達 22.29 億元,整體營運規模持續擴大。
志聖表示,隨著 AI 與高效能運算(HPC)需求推升,半導體先進封裝技術不斷升級,公司持續深化先進封裝、IC 載板及 PCB 設備市場的布局,以「壓、貼、撕、烤」四大核心技術,結合 G2C 聯盟的跨製程整合優勢,提供客戶更完整的設備解決方案。
適逢成立 60 週年,志聖指出,公司持續強化研發能量與全球服務布局,掌握半導體先進封裝擴產及製程升級帶來的商機,厚植長期營運競爭力。
法人分析,志聖前三季營收年增逾八成、獲利年增近兩倍,反映 AI 伺服器與先進封裝擴產潮對設備端的拉貨動能強勁。隨著先進封裝製程不斷升級,壓合、貼合等製程設備的需求可望持續成長。
值得注意的是,志聖前三季 EPS 一舉突破 10 元,已超過一個股本。對設備股而言,這樣的獲利水準在近年並不多見,也讓市場對其後續接單狀況更加關注。
從產業面來看,半導體設備近年受惠於先進製程與先進封裝的資本支出擴大,台系設備商普遍繳出不錯的成績單。志聖以其核心技術卡位先進封裝領域,正好搭上這波產業升級的列車。
不過法人也提醒,設備業營收與獲利與客戶的資本支出節奏高度連動,一旦產業景氣反轉或擴產放緩,接單能見度可能快速變化。投資人仍需留意後續在手訂單的變化。
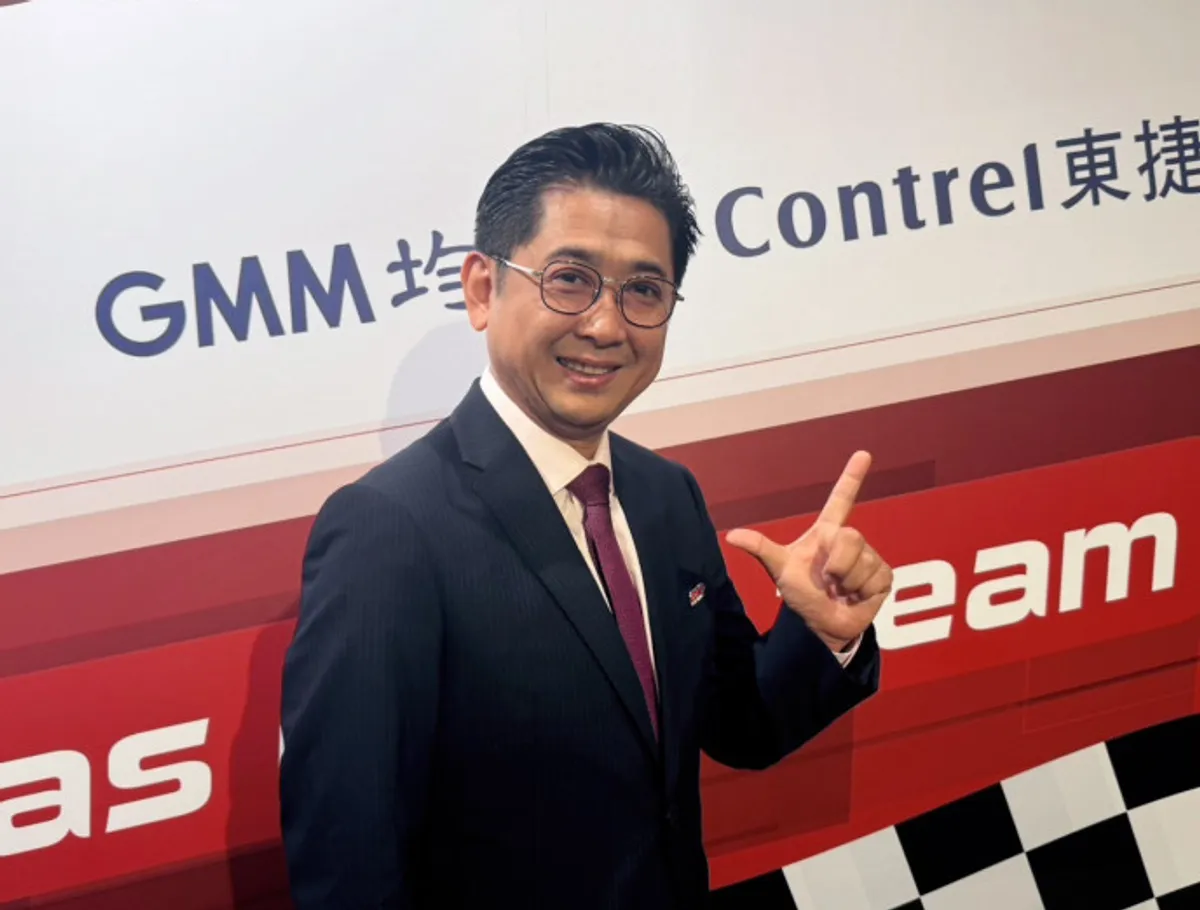
志聖總經理梁又文對營運展望表達樂觀態度。在 AI 浪潮持續、半導體大廠擴產計畫未見停歇的情況下,公司對長期需求抱持正面看法。
接下來市場關注的重點,將落在第四季的接單狀況,以及明年先進封裝擴產計畫的執行進度。志聖能否延續前三季的強勁成長動能,值得持續觀察。