-
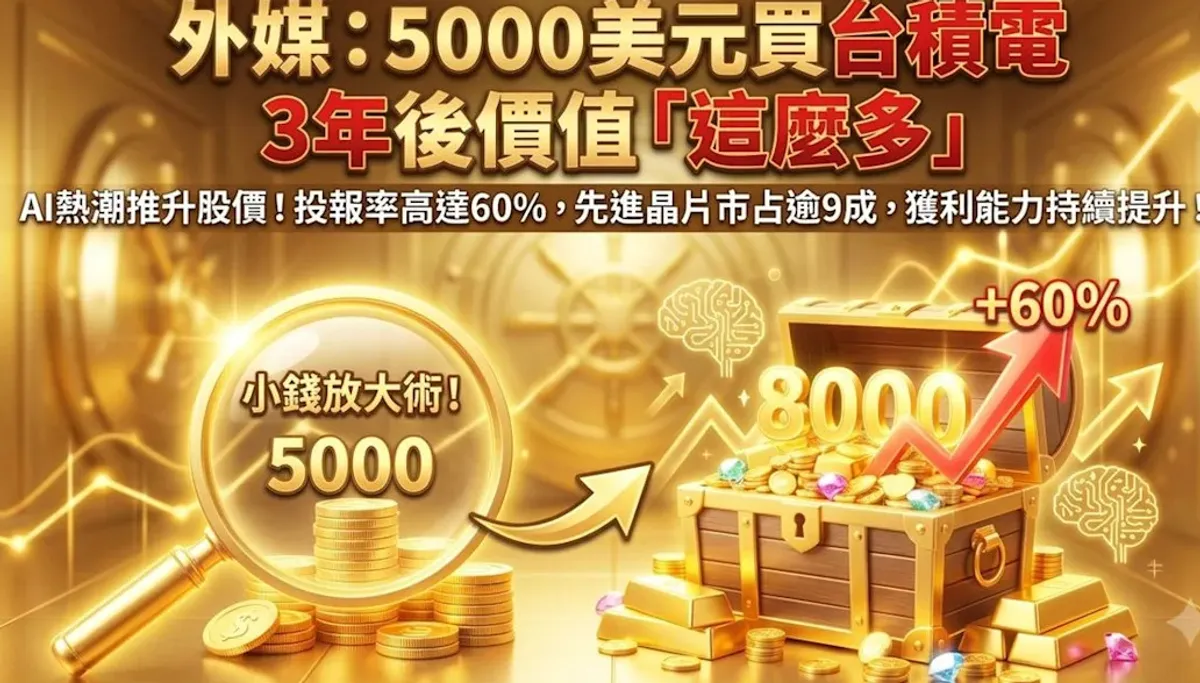
5000 美元 → 8000 美元:假設以 5000 美元(約 16 萬台幣)買進台積電 ADR,至 2030 年價值可望放大至 8000 美元(約 26 萬台幣)
-
60%:預估投報率,換算下來年均報酬率約 17%
-
380%:過去 3 年股價累計漲幅,表現超越「科技七雄」
-
45%:今年以來股價漲幅
-
73%:全球晶圓代工市占率
-
逾 9 成:先進 AI 晶片代工市占率
-
54.1% → 67.7%:近 3 年毛利率變化
-
42% → 60.3%:營業利益率變化
-
37.8% → 55.6%:淨利率變化
-
33.7%:今年第二季營收年增率
-
2.3 兆美元:台積電目前市值,約 74 兆台幣
-
26.5 倍:2027 年預估本益比
-
15.6%:要達成目標,EPS 每年須成長約 15.6%;過去 3 年 EPS 已成長 198%
知名投資媒體看好台積電掌握全球逾九成先進 AI 晶片市場,預估在營收與獲利持續成長下,投資人買進 5000 美元台積電 ADR,至 2030 年價值有機會放大至 8000 美元,投報率上看 60%。
過去三年,台積電堪稱表現最佳的大型科技權值股,累計漲幅達 380%,完勝「科技七雄」。今年以來,台積電股價也已上漲逾 45%,氣勢依舊強勁。
文章分析,蘋果、輝達及博通等科技大廠雖然自行設計晶片,實際製造工作仍高度仰賴台積電。台積電在全球晶圓代工市場的市占率約 73%,在先進 AI 晶片領域更達 9 成以上,幾乎處於壟斷地位。
亞馬遜、微軟、Google 母公司 Alphabet、Meta 等科技巨頭競相砸錢蓋資料中心,當中所用的先進晶片幾乎全為台積電代工。因此不論最終哪家業者在 AI 競賽中勝出,台積電都是贏家,這正是「賣鏟子」邏輯的典型體現。
台積電憑藉近乎壟斷的市場地位,坐擁強大的定價權。客戶想取得大量高效能的晶片,就必須向台積電支付溢價,否則只能退而尋求較低效率的替代選擇,並承擔效能遜色的風險,企業因此大多仍選擇台積電。
結果反映在財報上:台積電過去幾年營收成長亮眼,今年第二季又繳出年增 33.7% 的好成績,獲利方面更是十足的賺錢機器。
攤開近 3 年數字,台積電毛利率從 54.1% 升至 67.7%,營業利益率從 42% 提高至 60.3%,淨利率則從 37.8% 升至 55.6%,三率齊揚,獲利品質持續提升。
文中假設台積電 ADR 股價在 2026 年剩餘時間維持不變,接下來 2027 年至 2030 年累計上漲 60%,換算年均報酬率約 17%。
若以台積電目前約 2.3 兆美元的市值,以及 2027 年預估獲利的 26.5 倍本益比估算,要達成 5000 美元放大為 8000 美元的目標,每股盈餘須每年成長約 15.6%。
文章認為,台積電過去 3 年每股盈餘已成長 198%,未來幾年獲利成長可望維持在較高水準,即使之後成長幅度放緩至 20%,仍有機會達成目標。
不過,文章也提醒,股價走勢難以準確預測,即使公司營運與財務表現良好,並不代表股價必然上漲;若未來 AI 熱潮降溫,台積電仍可能面臨利潤率下滑等挑戰。
文末也提醒讀者,內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。投資一定有風險,申購前應詳閱公開說明書。
文章也指出,台積電的客戶結構讓它在 AI 產業鏈中處於獨特位置:不論是雲端巨頭自研晶片,還是輝達等晶片設計公司,最終都得回到台積電的產線。這種上下游通吃的格局,正是支撐其定價權與高毛利率的根本。