行政院在7月16日通過《都市更新條例》修正草案,提出號稱「都更第三條路」的新方向,希望透過全案管理、信用保證及容積獎勵等措施,協助地主自主推動老屋重建,不再只能依賴建商或政府主導。
不過,房市趨勢專家李同榮提醒,即使政府提出每戶最高600萬元的信用保證構想,也不代表會直接發給住戶600萬元,更不等於銀行一定核貸。自主都更要真正走得通,仍須跨越整合、專業、融資、分配及安置五大難關。
首先是資金問題。李同榮指出,重建前就需要支付規劃、設計、鑑定及整合費用,進入施工階段後更涉及龐大的工程資金;政府提出的信用保證構想有助改善融資條件,但信用保證並非現金補助,銀行仍須評估土地權利、借款人財務能力、工程成本及還款來源,並非住戶提出申請就能取得貸款。
對高齡屋主而言,融資問題可能更加棘手。有些屋主雖然持有具價值的房地產,卻缺乏穩定收入,即使願意參與重建,也可能面臨貸款審核及後續還款壓力。因此,自主都更不能只靠信用保證,還需要結合銀行、信託及專案資金管理機制,降低財務風險。
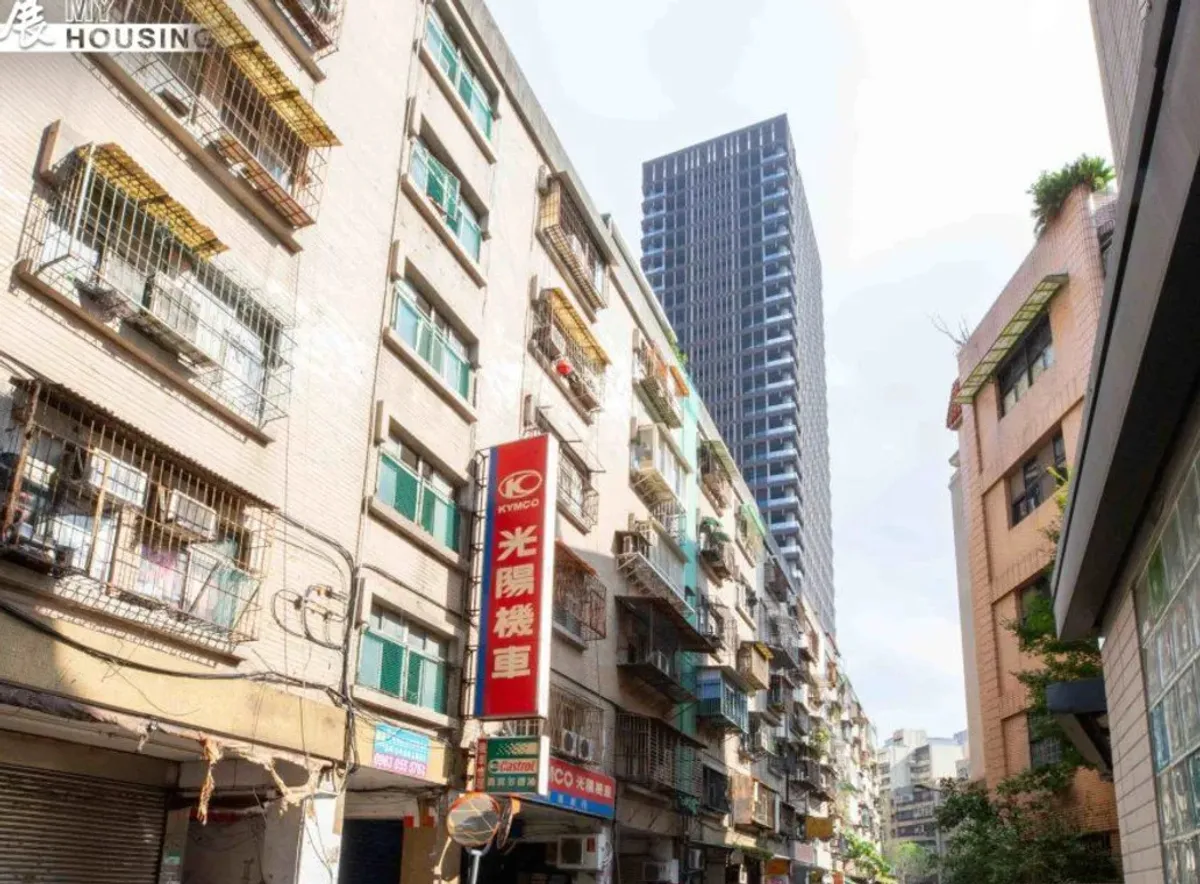
住戶整合是另一大難關。同一棟老公寓可能同時有自住戶、出租戶、繼承共有戶及高齡屋主,各自對重建後的房屋面積、現金補償及搬遷安排有不同期待;過去建商主導都更通常由專業團隊負責協調,改由地主自主推動後,住戶仍須自行凝聚共識,整合難度並不會因此降低。
專業管理及利益分配同樣不能忽視。自主都更涉及建築設計、容積試算、權利變換、工程發包及資金管理等環節,地主即使擁有產權也未必具備開發管理能力;工程成本上漲、追加預算及融資利息都可能影響住戶最終分回的房屋價值與面積,若缺乏透明的財務資訊及分配制度,重建過程恐再生爭議。
另一個容易忽略的問題是搬遷安置。對住在老公寓的高齡屋主來說,重建不只是房屋變新,還包括施工期間住在哪裡、租金由誰負擔,以及完工後能否負擔貸款與管理費等問題。
李同榮指出,如果沒有完善的中繼安置及回住保障,即使增加容積獎勵,也未必能讓住戶安心同意重建。
針對上述問題,李同榮建議政府建立自主都更輔導整合平台,協助社區進行產權盤點、意願調查及初期共識整合;同時建立全案管理機構的認證與監督制度,並結合銀行及信託機構推動專案融資。
在權利分配上,他主張公開工程成本、共同負擔及分回權值,並針對高齡與經濟弱勢住戶提供搬遷及回住協助。他強調,容積獎勵只是誘因,制度保障才是根本,唯有讓地主有選擇、也有能力承擔重建過程,都更第三條路才能走得通。