石英元件龍頭晶技近期的營運表現明顯轉強,人工智慧與車用兩大需求同時發力,成為推升獲利的主要引擎。法人全面上修對晶技的獲利預估,並且維持買進評等,目標價上看236元,顯示市場對其高階產品線與未來成長動能的期待正在升高。
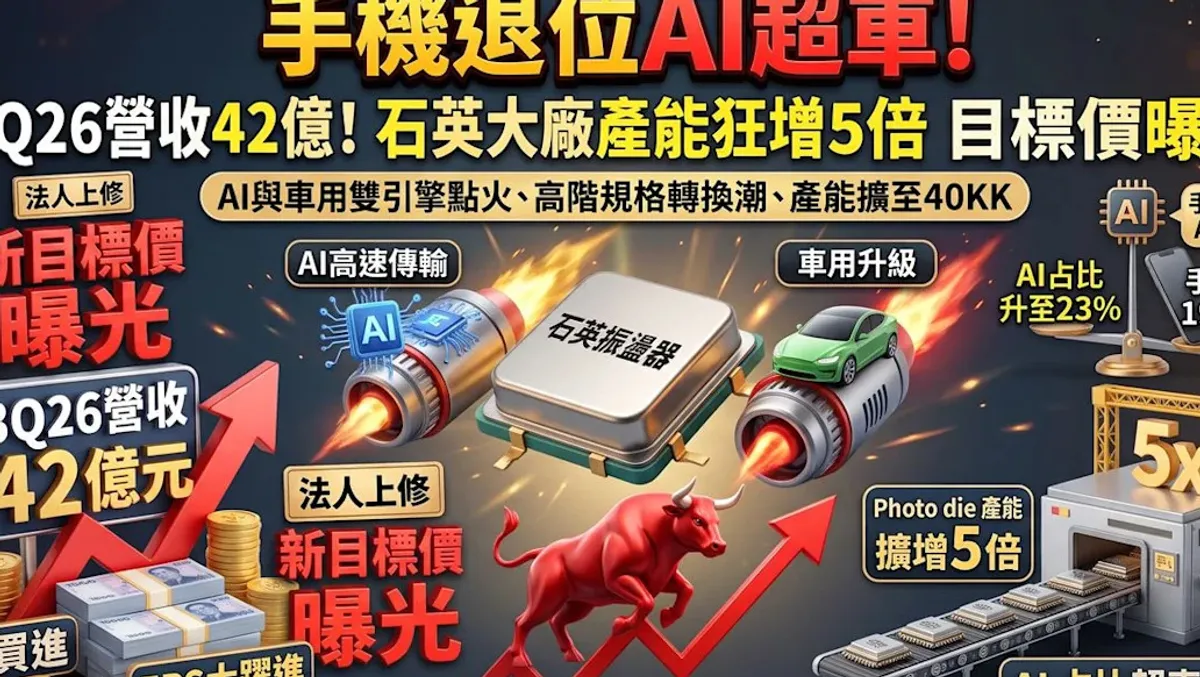
從最新一季的預估數字來看,晶技第三季營收達到42億元,較上一季成長13%,較去年同期成長20%。每股盈餘預估上修16%,來到2.07元,較上一季成長28%,較去年同期成長39%。法人指出,獲利優於原先預期,關鍵在於人工智慧與車用營收的表現都比預期更好,兩者的營收占比分別達到16%與29%,年增率分別高達76%與44%,為整體營運帶來強勁支撐。
展望第四季,法人預估營收為40億元,年增20%,每股盈餘上修12%至1.86元,年增41%。背後的原因包括車用營收預估上調10%,年增率達到35%,以及人工智慧應用占比預估達到16%,年增75%。換句話說,即使進入傳統上較為平淡的季度,晶技的營運仍可望維持在高檔,動能並沒有出現明顯降溫的跡象。
法人進一步上修全年與明年的預估。2026年營收預估上修5%,每股盈餘上修7%至6.86元,年增30%。2027年營收預估上修2%至165億元,每股盈餘上修5%至8.44元,年增23%。這些數字的調整,反映法人對高階產能開出與規格轉換潮的正面看法,也代表晶技的成長故事不只停留在單一季度,而是延續到未來兩年。
為什麼人工智慧會成為晶技的新引擎,答案藏在高速傳輸規格的升級裡。光收發模組在800G世代主要使用156.25MHz產品,進入1.6T世代之後,則需要升級至312.5MHz石英元件,並且搭配黃光微影製程生產的產品。就交換機而言,低於25.6T的舊世代交換機使用156.25MHz,而51.2T的主流人工智慧交換機與102.4T的下一代交換機,都升級至312.5MHz石英振盪器。規格每往上跳一級,對高階石英元件的需求就跟著放大,這正是晶技受惠的核心邏輯。
面對需求快速增加,產能規劃也跟著大幅擴張。晶技生產高階產品的產能目前為每月8KK,預計2027年中擴充至每月24KK,2028年底更將達到40KK,規模達到目前的5倍。這樣的擴產節奏,顯示公司預期高速傳輸需求不是短期波動,而是會持續數年的結構性成長,必須提前把產能準備好,才能接住後續訂單。
從營收結構的變化,更能看出晶技正在轉型。法人預估2027年人工智慧營收占比將由原先的22%上修至23%,年增64%,不僅高於2025年的10%與2026年的15%,更正式超越手機占比的19%,成為公司最核心的成長動能。過去以手機為主的營收重心,正在被人工智慧與車用需求取代,這對晶技的產品組合與獲利品質都具有指標意義。
目標價的推算方式也值得留意。法人參考市場上兼具光通訊與手機零件概念公司的本益比區間,以2027年每股盈餘8.44元與28倍本益比推估,得出236元的目標價,並且維持買進評等。這樣的推算建立在2027年獲利預估能夠實現的前提上,投資人仍須留意產能開出進度、規格轉換速度與整體市場需求變化,都可能影響最終結果。
關鍵數字:
第三季營收42億元,季增13%、年增20%,顯示單季動能明顯回升。
第三季每股盈餘預估2.07元,年增39%,獲利成長幅度高於營收,反映產品組合改善。
人工智慧與車用營收占比分別為16%與29%,年增76%與44%,是本季最大的兩個成長來源。
第四季營收預估40億元、每股盈餘1.86元,年增分別為20%與41%,營運可望維持高檔。
高階產能由每月8KK擴充至2028年底的40KK,增幅達5倍,對應高速傳輸規格升級帶來的需求。
2027年人工智慧營收占比預估23%,超越手機的19%,正式成為最核心的成長動能。
2027年每股盈餘預估8.44元,以28倍本益比推算,目標價為236元。
整體來看,晶技的投資故事已經從單一產品循環,轉向人工智慧基礎建設與車用電子兩條長期賽道。短期值得關注的重點,包括高階產能是否如期開出、1.6T世代的規格轉換是否順利推進,以及人工智慧與車用營收能否延續目前的年增力道。相關內容僅供參考,投資決策應審慎評估風險,並且就投資結果自行負責。