5點看懂:
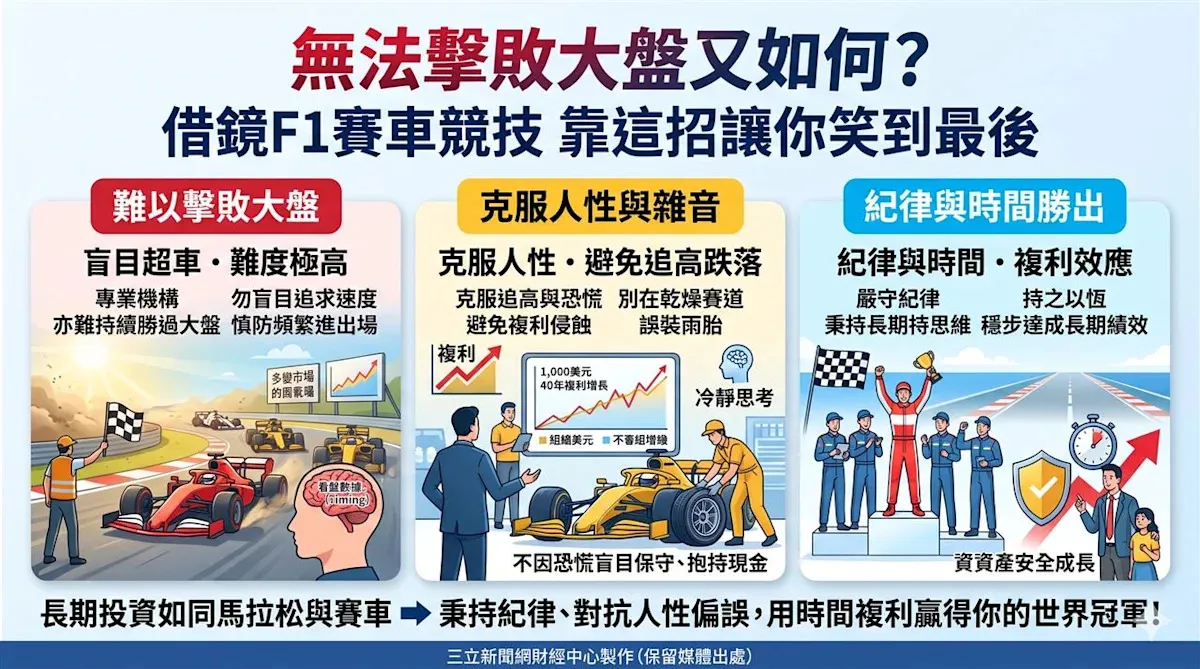
一、渣打銀行財富方案全球首席投資總監布思哲指出,長期投資如同F1賽車競技,擊敗市場極其困難。
二、一般投資人不必盲目追求擊敗大盤,反而應該透過嚴守紀律與對抗人性偏誤,在自己的賽道上取勝。
三、傳奇投資人巴菲特的著名賭局證明,連資源雄厚的機構投資人都難以長期戰勝大盤。
四、投資人實際報酬平均落後基金本身績效1.2個百分點,長期複利下來差距相當驚人。
五、持有過多現金、對市場雜音過度反應,都是長期布局路上最大的隱形風險。
投資市場的競爭激烈程度,一點也不亞於一級方程式賽車。渣打銀行財富方案全球首席投資總監布思哲發表最新投資觀點,借鏡F1賽車的頂尖競速生態,深入剖析一般投資人為什麼不需盲目追求擊敗市場,反而應該透過嚴守紀律與對抗人性偏誤,在自己的投資賽道上贏得屬於自己的世界冠軍。
布思哲指出,F1車隊投入鉅額資金打造頂尖賽車,本賽季預算上限高達2.15億美元,但賽車性能並非勝負的唯一關鍵,賽道條件與天候更會讓優勢不斷變化,因此一季之中雖然有多位分站冠軍,世界冠軍卻始終只有一位。投資市場也是如此,無數資產管理公司與避險基金傾注龐大資源追求超額報酬,但能夠長期戰勝大盤的終究是極少數。資源投入與最終勝出之間,並沒有簡單的等號。
傳奇投資人華倫巴菲特的著名賭局就是最佳明證。他曾經與避險基金經理人打賭,一檔低成本的美國股票指數型基金在十年期間的績效全面勝出,甚至挑選出的五檔基金中沒有一檔能夠超越它。連資源雄厚的機構投資人都難以持續勝過大盤,手邊資源有限的一般投資人,更不應該期待自己能像開著自製賽車一樣,去和職業車隊一較高下。這個比喻的重點不是要投資人放棄努力,而是要把努力放在對的地方。
不過投資與賽車最大的不同在於,無法擊敗市場,不代表沒有其他勝出之道。布思哲強調,投資還有另一條路,靠的是紀律與時間,而不是一味追求速度。賽車比的是單圈與分站的極限速度,投資比的卻是幾十年下來能不能留在場上、能不能讓複利持續發揮作用。這兩種比賽的勝負標準根本不同,用賽車的速度邏輯來做投資決策,很容易走偏。
投資人往往受到人性影響而陷入行為偏誤。例如過度自信讓人相信自己能精準抓準進出場時機,近期偏誤則讓人在資產價格大漲後才感到安心,進而盲目追高。這兩種偏誤看似相反,其實都來自同一個根源:用感覺代替紀律,用短期走勢代替長期計畫。當市場大漲時覺得不買會錯過,當市場大跌時又覺得不賣會虧更多,來回折騰的結果,往往是買在高點、賣在低點。
晨星在2026年8月發布的報告指出,投資人實際取得的報酬,平均落後基金本身績效達1.2個百分點。這個數字乍看不大,卻是行為偏誤留下的具體代價。基金本身的績效是產品的表現,投資人實際拿到的報酬卻是自己進出時機的結果,兩者之間的落差,正是追高殺低、頻繁進出所付出的成本。
這看似微小的差距,經過長期複利累積卻相當驚人。以全球股票長期預期年化報酬率7%計算,將1000美元投入市場40年,最終價值接近15000美元。如果扣除平均落後的1.2個百分點,年化報酬率降至5.8%,最終金額僅剩約9500美元,資產直接少了超過三分之一。同樣一筆錢、同樣一個市場,只因為進出行為的差異,40年後的結果就差了超過5000美元,這就是複利被侵蝕的真實樣貌。
過度謹慎與抱現金也是長期布局路上的隱形風險。部分投資人在長期布局路上因為擔憂恐慌而採取過度保守的行動,在賽車情境中就像被限速器限制,終究會在車陣中落後,而且無法追回。持有過多現金,更如同在乾燥賽道上誤裝雨胎,不僅無法發揮保護作用,反而會讓車手大幅落後。現金看似安全,但在長期通膨與市場成長的背景下,過度持有現金本身就是一種成本,只是這種成本不會每天顯示在帳面上。
布思哲建議,投資人應該避免對市場雜音過度反應,例如泡沫、經濟衰退等話題,很容易讓人一時衝動改變長期計畫。他主張秉持巴菲特在別人恐懼時貪婪的思維,不被擔憂牽著走。只要能在動盪局勢中維持紀律、持之以恆,就能拉開與其他投資人的差距,穩步達成長期理財績效。這裡的貪婪不是鼓勵冒險,而是在別人恐慌拋售時,仍能按照自己的計畫冷靜布局。
關鍵數字:
F1車隊本賽季預算上限高達2.15億美元,說明頂尖競爭投入的資源規模,但性能並非勝負唯一關鍵。
巴菲特賭局中,一檔低成本美國股票指數型基金十年績效全面勝出,五檔被挑選的基金沒有一檔能夠超越它。
投資人實際報酬平均落後基金本身績效1.2個百分點,是行為偏誤留下的可量化代價。
以年化報酬率7%計算,1000美元投入40年最終價值接近15000美元;年化報酬率降至5.8%時,最終金額僅約9500美元,差距超過三分之一。
40年的時間跨度,是複利發揮作用的關鍵條件,短期進出很難複製這種效果。
從實務角度來看,這篇觀點其實給了一般投資人一個很清楚的檢查清單。首先,問自己是否真的需要擊敗大盤,還是只需要達成自己的理財目標,例如退休準備、子女教育或購屋頭期款。如果目標是後者,那麼選擇低成本、分散的長期工具,並且長期持有,往往比不斷換標的、追逐熱門題材更有效。其次,檢視自己的進出紀錄,看看是否常常在市場大漲後才追進、大跌後才賣出,如果答案是肯定的,那麼問題不在選股能力,而在行為紀律。
再來是現金比例的檢視。保留必要的緊急預備金當然是正確的,但把長期投資資金長期閒置在現金裡,等於主動放棄市場成長的機會。在乾燥賽道上誤裝雨胎的比喻,正是在提醒投資人,保護不應該用錯工具,過度防禦反而會讓自己落後。最後是面對市場雜音的態度,泡沫與衰退的討論永遠不會消失,但長期計畫不應該因為每一則新聞而改寫。
影響分析方面,這種觀點對投資產業也有啟示。當越來越多投資人理解到擊敗大盤的困難度,低成本指數型產品的吸引力自然上升,而主動管理產品則必須用更清楚的價值來說明自己的收費合理性。對投資人教育來說,重點也從教大家如何選股,轉向教大家如何管理自己的行為,因為數據顯示,行為落差造成的損失,可能比選股失誤還要大。
後續發展值得關注的,不是下一場比賽誰拿分站冠軍,而是一般投資人能不能把紀律真正落實到日常決策中。下一次市場大漲時,是否還記得不要盲目追高;下一次市場大跌時,是否還記得不要恐慌賣出;手邊現金比例是否合理;長期計畫是否還在軌道上。這些問題沒有華麗的答案,但40年後的帳面數字,會誠實地反映每一次選擇。投資一定有風險,相關內容僅供參考,投資人在做決策時應該審慎評估風險,並且就投資結果自行負責。