-
連八黑:費城半導體指數連續 8 個交易日下跌,16 日單日重挫 3.8%。
-
逾一成:費半週線大跌逾 11%,那斯達克週線跌 4.5%,標普 500 週跌 1.9%。
-
近一成:台積電 ADR 週線下挫近 9%,16 日下跌 2.2%、連三日收黑。
-
25%:CoreWeave 整週重挫 25%,債券先前已跌至顯示財務困境的價位。
-
22%:戴爾週線暴跌 22%,寫下史上最差單週表現。
-
5.1%:美國 10 年期公債殖利率一週下降約 15 個基點至 5.1%。
-
1.2 兆美元:高盛估計五大 AI 雲端業者明年合計資本支出將達約 1.2 兆美元。
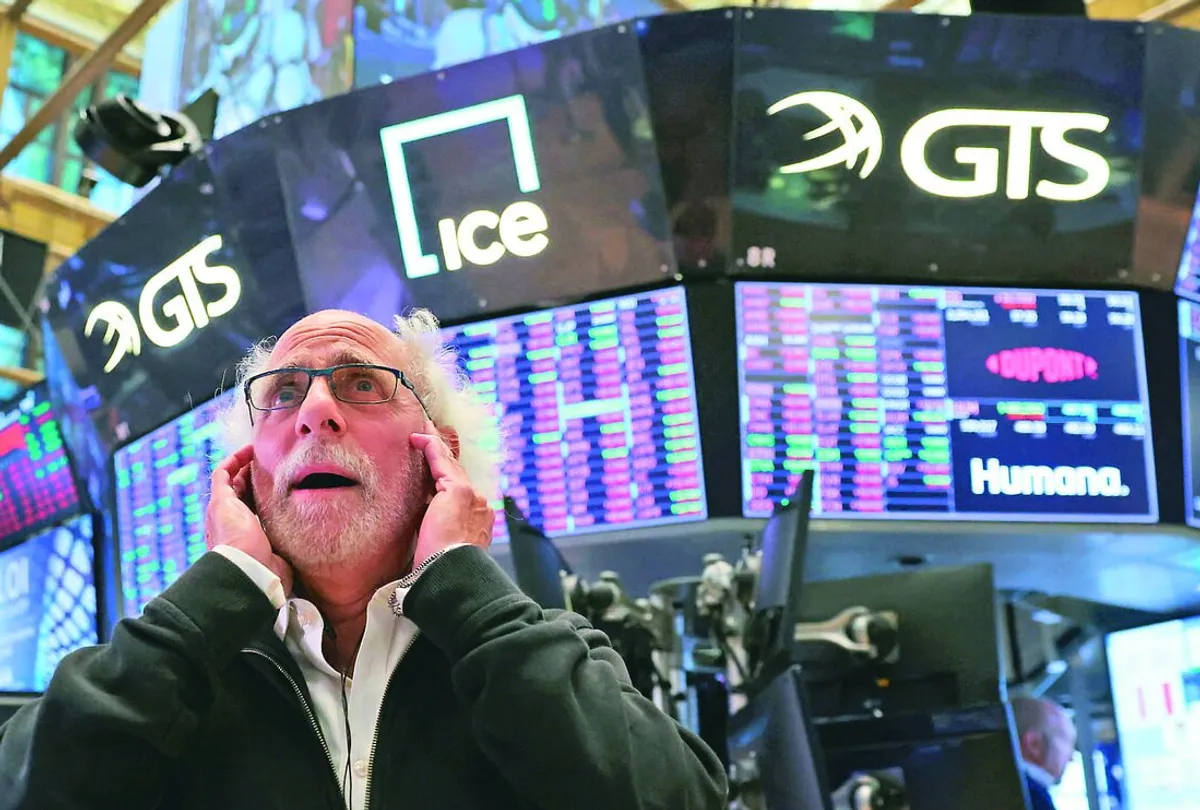
美國股市 16 日下跌,費城半導體指數連續第八個交易日收黑,台積電 ADR 週線下挫近 9%。國際油價上漲、AI 業者債務疑慮加深,讓市場越來越擔心,高舉債成本將拖慢 AI 投資的腳步。本週 Meta、晶片業者及特斯拉等財報登場,將檢驗企業獲利能不能支撐這波熱潮。
先看 16 日的盤面。費城半導體指數重挫 3.8%,週線大跌逾 11%。那斯達克綜合指數 16 日下跌 2.1%,週線跌 4.5%。整週下來,標普 500 下跌 1.9%,是 6 月以來最大的單週跌幅;反倒是道瓊工業指數一週上漲 0.7%,顯示資金正在從科技股撤出、轉向傳統產業避險。
台積電 ADR 16 日下跌 2.2%,連續三日收黑。台積電公布財報後 ADR 連跌,顯示投資人關注的已經不只是晶片業者目前賺了多少,還包括客戶能不能持續籌資,來支應後續的投資計畫。換句話說,市場的焦慮已經從獲利本身,轉移到獲利的可持續性。
上週的賣壓來自多個方向。博通執行長將部分 AI 投資人的行為比作賭博,大陸半導體技術的進展也加深了競爭疑慮;通膨高於預期、舉債成本上升,更讓市場擔心,大舉借款擴張的業者能不能負擔得下去。
個股的慘況最能說明問題。CoreWeave 16 日再跌約 12%,整週重挫 25%,它的債券先前已經跌到通常顯示財務困境的價位。戴爾週線暴跌 22%,寫下史上最差的單週表現。資料中心的債券賣壓,也從風險較高的借款人,擴及到部分投資等級的債券。
投資人轉向公債避險。美國 10 年期公債殖利率一週來下降約 15 個基點至 5.1%,是 2 月中旬以來最大的單週降幅。即使上週通膨數據偏高,仍然擋不住買盤湧入公債。這也顯示,市場擔心的事情已經轉移:先前投資人認為,AI 建設能讓經濟承受更高的利率;如今開始懷疑,舉債成本上升是否終將讓 AI 投資放慢腳步,進而拖累經濟成長。
能源價格也帶來壓力。布蘭特原油 16 日一度觸及每桶 110 美元,是 5 月以來首見。油價上漲推升通膨預期,又反過來加重了市場對利率與舉債成本的擔憂,形成惡性循環。
本週的焦點將轉向企業能不能證明,AI 支出有足夠的報酬支撐。高盛估計,Meta 等五大 AI 雲端業者明年合計資本支出將達到約 1.2 兆美元。Meta 率先公布財報,市場將檢視它的獲利能不能比資本支出成長得更快。
這是一個關鍵的轉折點。過去兩年,市場願意為 AI 的未來買單,對巨額資本支出睜一隻眼閉一隻眼;但當債務疑慮浮上檯面,投資人開始要求看到真金白銀的回報。Meta 的財報將是第一個試金石,接著還有其他晶片業者與特斯拉。
對台灣投資人來說,費半連八黑與台積電 ADR 的走勢是重要訊號。台積電的基本面並沒有出現問題,但它的客戶能不能繼續大手筆投資,直接決定了訂單的能見度。當華爾街開始質疑 AI 資本支出的可持續性,台積電的股價很難獨善其身。
後續有幾個觀察重點。一是 Meta 財報中資本支出與獲利的對比,這將定調整個 AI 板塊的情緒。二是特斯拉的財報與展望,特別是市場對其 AI 與機器人業務的期待能否兌現。三是公債殖利率的走向,如果避險買盤持續,代表市場的風險胃口還在收縮。四是油價會不會繼續上行,這將決定通膨與利率預期的下一步。