【數據整理】
關鍵數字一次看:
-
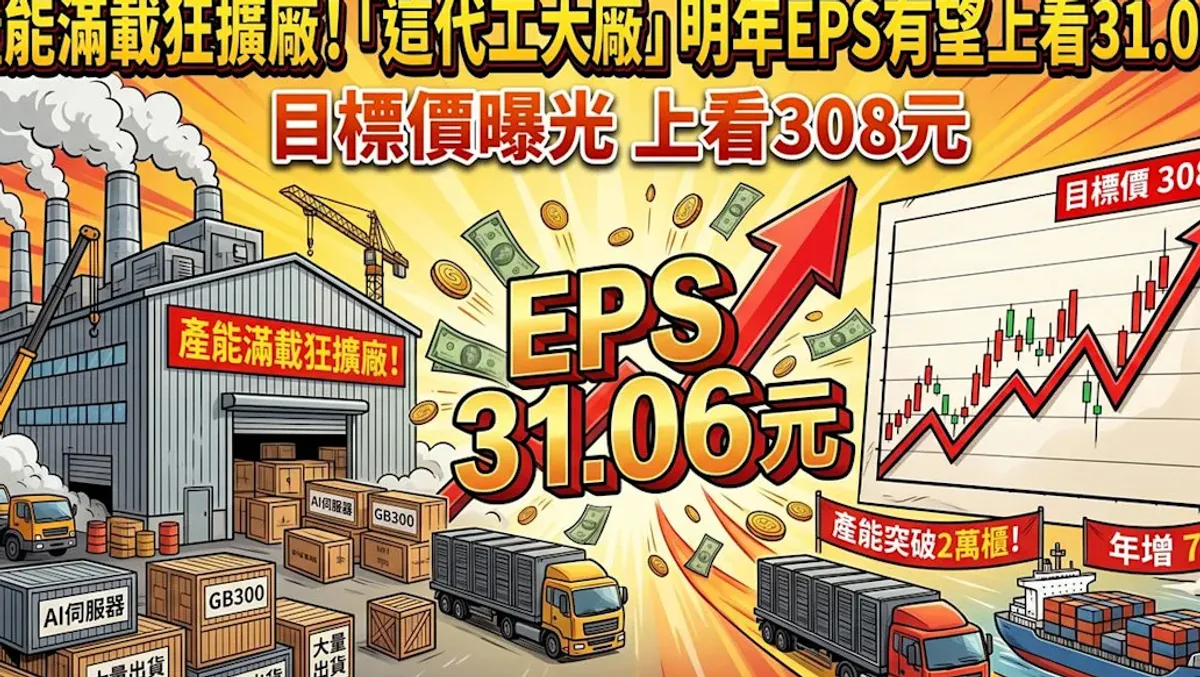
2027年EPS預估:31.06元(2026年預估19.96元,年增逾55%)——獲利跳躍式成長的來源是AI伺服器出貨放量與產品組合優化。
-
目標價:308元(自300元調升),評等「增加持股」——投顧對後市看法轉趨積極。
-
10月16日收盤價:182.5元(上漲6.5元,漲幅3.69%)——市場已提前反應部分利多。
-
2026年GB與VR伺服器出貨:1萬9,000至2萬櫃(2025年僅5,800至5,900櫃)——一年成長超過兩倍。
-
2027年出貨:有機會突破2萬櫃——墨西哥擴增產能與新需求挹注。
-
伺服器營收占比:2026年84%,2027年上看90%以上——公司幾乎轉型為純伺服器廠。
-
伺服器營收年增率:2027年預估75%——成長動能主要來自AI與VR平台。
-
營業利益率:2025年3.6%,2027年預估4.0%——本業獲利體質持續轉強。
受惠AI與虛擬實境平台需求升溫,代工大廠緯創(3231)營運動能全面加速。本土投顧最新報告看好,隨著GB300伺服器出貨放量與產能擴增,緯創2027年每股純益(EPS)有望上看31.06元,並將目標價自300元調升至308元,給予「增加持股」評等。
這份報告的核心論點是「出貨量」與「產品組合」的雙引擎。投顧分析,AI伺服器業務的營收與獲利持續高速成長,再加上多項新專案預計自2027年起陸續貢獻實質營收,緯創獲利可望迎來跳躍式爬升。法人預估,緯創2027年EPS將由2026年的19.96元大幅攀升至31.06元,增幅超過五成。
出貨數字是報告中最具體的支撐。主要雲端服務商對新一代平台的需求相當踴躍,法人預期緯創2026年相關AI伺服器的總出貨櫃數,將從2025年的5,800至5,900櫃,一舉躍升至1萬9,000至2萬櫃,成長幅度超過兩倍。展望2027年,在墨西哥擴增產能,以及新形態雲端業者與主權AI需求挹注下,出貨量有機會突破2萬櫃大關。
產能擴充是支撐出貨成長的硬體基礎。隨著製造能力與產能持續擴充,加上國際大廠積極推廣相關解決方案,緯創的接單能見度跟著拉長。報告特別點名,產品組合優化是獲利提升的關鍵:高毛利的伺服器產品比重拉高,直接推升整體獲利水準。
從營收結構來看,緯創的轉型幅度相當大。法人預計,整體伺服器業務營收2027年將年增75%,營收占比也將從2026年的84%進一步拉升至90%以上。這意味著緯創幾乎成為一家以伺服器為主體的公司,傳統代工業務的比重持續縮小。
獲利品質同步改善。營業利益率預估將由2025年的3.6%逐年墊高至2027年的4.0%。雖然4%的絕對數字看似不高,但對代工產業而言,每0.1個百分點的提升都代表本業體質的實質轉強。
市場已經提前反應。緯創16日股價上漲6.5元、漲幅3.69%,收在182.5元。相較於308元的目標價,目前股價仍有相當大的想像空間,但這也意味著市場對2027年31.06元EPS的預期,已經部分計入股價。
需要留意的是,這份樂觀預估建立在幾個假設上:AI伺服器需求持續強勁、墨西哥新產能如期開出、新專案自2027年起順利貢獻營收。任何一個環節出現變數,31.06元的EPS預估都可能需要下修。
此外,代工產業的特性是「大客戶、大訂單」,單一客戶的拉貨節奏變化就可能大幅影響季度表現。投資人在參考法人預估時,應同時關注後續季度實際出貨數字是否跟上預期。
整體而言,投顧報告描繪的是一家正在轉型的代工廠:從什麼都做的綜合代工,走向以AI伺服器為核心的高成長公司。2026年是出貨放量的起點,2027年則是獲利兌現的關鍵年。接下來的觀察重點,將是每季實際出貨櫃數、墨西哥產能開出進度,以及伺服器營收占比是否如預期朝90%邁進。
投資一定有風險,基金投資有賺有賠,投資人於決策時應審慎評估風險,並就投資結果自行負責。