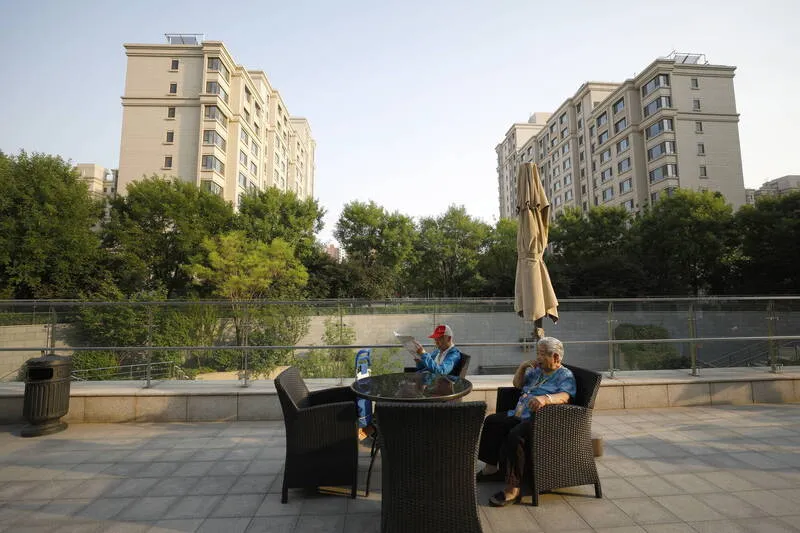
你希望自己幾歲退休?美國蓋洛普(Gallup)的調查結果,恐怕會讓不少人心裡一震:尚未退休的民眾,平均預期自己將在 66 歲退休,但目前已退休者的實際平均退休年齡,只有 61 歲。
另根據 2024 年 YouGov 的調查,59% 的美國在職民眾希望提早退休,其中 40% 有信心能夠實現。想早退的人不少,但真正能提早離開職場、又不必擔心錢不夠用,恐怕是另一回事。 不過,若還沒累積足夠財富,又想提早離開全職職場,專家建議,不妨換個方式思考:不一定要完全停止工作,改採兼職、顧問或第二職涯,反而可能讓退休金撐得更久。
年輕時就完全退休,意味著生活開銷將完全仰賴既有的儲蓄與投資。如果轉換工作型態或調整工作時間,則有機會在維持一定程度「退休生活」的同時,盡量保留原本的退休資產。 波士頓財富管理公司 Concierge Wealth Management 創辦人兼負責人 Julian Morris 指出,想提早退休並不代表必須完全離開工作。他建議,可以逐步減少工時,而不是突然從每週工作 50 小時變成完全退休,例如從事顧問、教學、指導、季節性工作,甚至投入與過去職業完全不同的「第二職涯」。
加州 Spiegelman Wealth Management 財富顧問 Adam Spiegelman 也指出,即使只是適度的兼職收入,在希望讓退休金多支撐 10 年的情況下,也可能帶來很大的差異。
他舉例,如果每年透過顧問工作或個人興趣專案賺進 4 萬美元,就代表退休者不必從投資組合中拿出這 4 萬美元。以財務規劃師常用的 4% 提領率作為基準計算,要產生每年 4 萬美元的收入,大約需要累積 100 萬美元資產。 換句話說,每年多賺 4 萬美元,不只是多一筆收入,也等於少提領一筆退休資產,退休金自然能撐得更久。
專家指出,兼職收入還有另一項重要作用,就是降低退休初期遇到市場大跌時的資產消耗。投資組合在市場下跌後,若持有的股票日後重新上漲,資產有機會逐步恢復;但如果退休初期剛好遇上股市崩跌,又必須持續賣出股票支付生活費,就會剩下較少資產參與後續市場反彈。