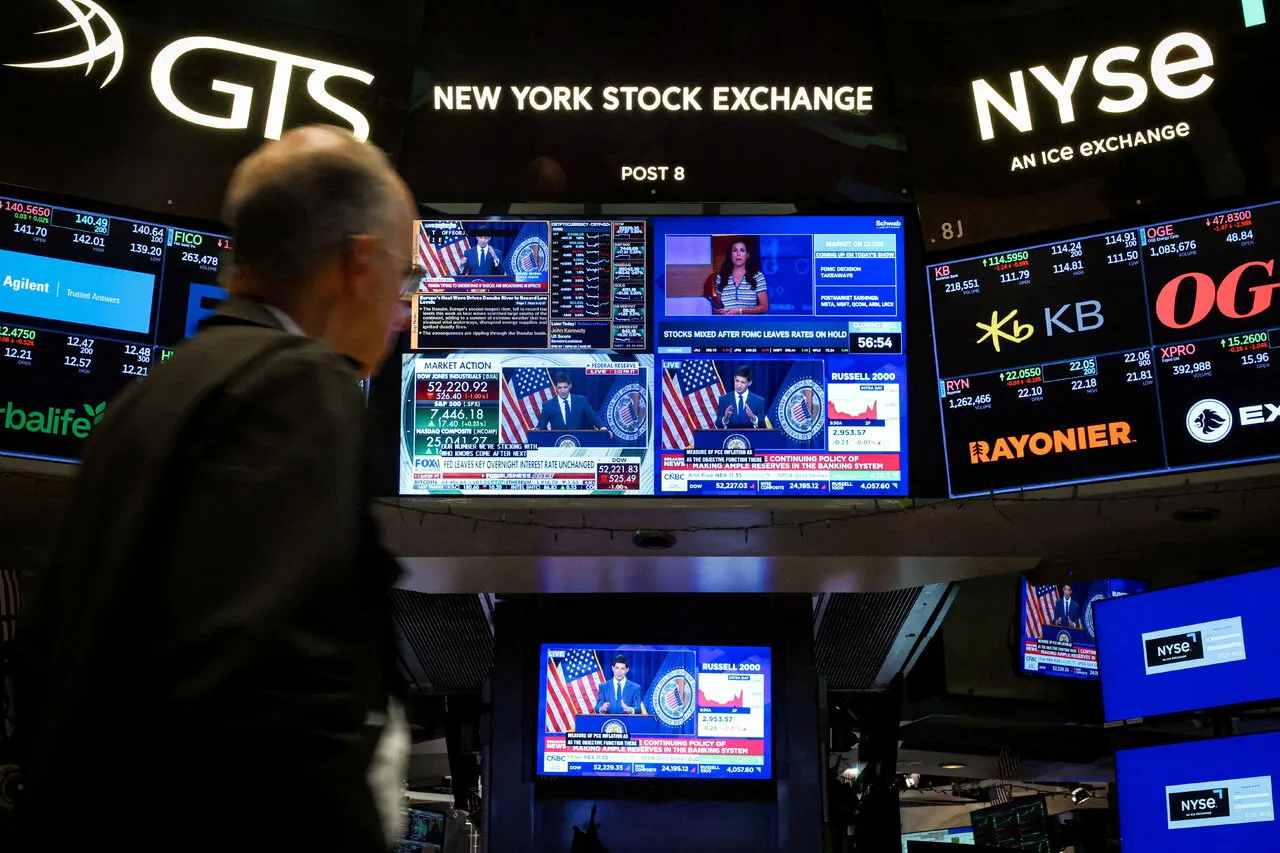
美股三大指數9日收高,道瓊工業指數上漲423.31點,標普500指數和那斯達克綜合指數各漲0.6%,周線也全面上揚,標普500指數再度逼近歷史新高。但晶片股續跌,油價和公債殖利率仍居高不下。本周隨著美企第3季財報季開鑼、及通膨數據公布,將檢驗企業獲利能否抵銷高利率壓力,也牽動聯準會本月利率決策。
晶片股並未隨大盤反彈,費城半導體指數續跌0.4%,台積電(2330)ADR跌1%,周線各跌4.3%和4.1%。台積電ADR連四日下跌,較台北交易溢價縮為13.3%。
美國公債殖利率仍接近近日高點。美國2年期公債殖利率上升3.6個基點至4.789%;美國10年期公債殖利率上升1.1個基點至5.243%。紐約原油期貨漲0.4%,收每桶91.85美元;布蘭特原油收在每桶104.72美元。
川普8日才在自家社群平台表示,不會在期中選舉前攻擊伊朗,緩和戰事升高疑慮。但9日被記者問及為何華府要等選後才回應而非立即行動時,川普說「我們或許會,等著瞧」,似未排除提前對伊朗發動攻擊的可能性。
展望未來一周,摩根大通、高盛、花旗及富國銀行將於13日公布財報,摩根士丹利、美國銀行及貝萊德則於14日接棒。嬌生和聯合健康集團也將在本周公布業績。
宏利投資管理聯席首席投資策略師米斯金表示,若金融業者本周交出好成績,市場可能鬆一口氣。Keeley Gabelli基金經理人雷納德(Brian Leonard)則說,企業能提供多少明確展望,將決定市場疑慮是減輕還是加深。
FactSet指出,若企業普遍優於預期,獲利增幅可能達35%。若成績符合預期,標普500企業將連續四季獲利成長超過25%,遠高於過去十年約12%至13%的平均水準,反映AI資料中心擴建持續帶動業績。
獲利快速增加,也使標普500預估本益比從去年底約22倍降至19倍。但財報優於預期,未必就能帶動股價上漲。FactSet指出,上季業績超出預期的企業,股價反應不如往常,未達預期者受到的懲罰也較小。
14日公布的9月消費者物價指數(CPI),是聯準會於10月27日至28日開會決策前的重要數據。FactSet調查預估,9月CPI年增率將從上月3.4%升至3.6%;路透調查則預估為3.7%,扣除食品與能源的核心CPI年增率為2.5%。15日公布的生產者物價指數(PPI)及零售銷售將提供更多線索。
消費者已感受到壓力。密西根大學10月消費者信心指數初值從9月的48.1降至46.3,對當前經濟狀況的評價更創歷來最低,反映燃料價格偏高、借款成本上升及聘僱放緩。
Nationwide首席市場策略分析師哈克特認為,獲利和AI投資仍支撐成長股,但長期利率偏高、能源推升通膨,以及漲勢集中於少數股票,都使市場更經不起業績不如預期的打擊。本周的財報與CPI數據,將成為市場下一步走向的關鍵。