市場研究機構IDC與Omdia上週相繼公布2026年第三季全球PC出貨統計,兩家機構都指出,全球PC出貨量年減超過兩成。其中Omdia表示,這是2023年第一季以來最大的單季跌幅,顯示PC市場正經歷一波明顯修正。
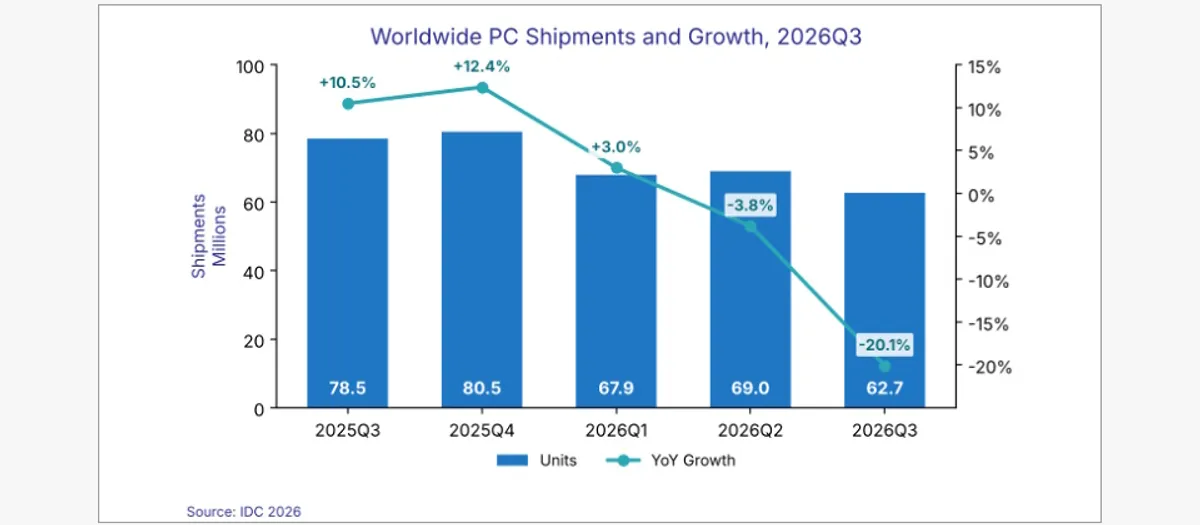
IDC估計,第三季全球PC出貨量為6,270萬臺,年減20.1%;Omdia的估計則為5,810萬臺,年減21.2%。兩家機構一致認為,記憶體價格上漲促使PC製造商及通路業者提前拉貨,預先透支了第三季的出貨需求,是這次市場衰退的主要原因。
IDC指出,全球PC出貨量已經連續兩季下滑,第二季年減3.8%,第三季跌幅進一步擴大到20.1%,出貨量也比第二季減少9.1%。
由於第三季通常是PC市場的傳統旺季,今年卻出現反常下滑,主因是製造商與通路業者為了避開零組件漲價,在上半年提前建立庫存,第三季只能優先消化既有庫存。
Omdia則從成本面分析,AI資料中心大舉擴建推升記憶體價格,使得PC零組件成本比2025年第一季上漲超過40%。其中DRAM與SSD占整體零組件成本的比重,也從原本約15%至20%,攀升到最高約40%。
儘管PC製造商已經多次調漲售價,仍然難以完全抵銷成本壓力。加上通路庫存水位偏高,品牌業者及代工廠已經開始縮減生產,進一步壓抑出貨表現。
從品牌排名來看,聯想第三季以1,490萬臺出貨量、23.8%的市占率穩居第一;惠普以1,030萬臺、16.5%排名第二;戴爾以760萬臺、12.1%排名第三;蘋果及華碩則分別以590萬臺及550萬臺排名第四、第五。
前五大品牌出貨量都比去年同期下滑,其中惠普年減30.9%最為嚴重,戴爾及聯想也分別衰退25%與22.6%。蘋果及華碩跌幅相對較小,分別為11.3%及8.6%,市占率反而逆勢上升。
分析來看,記憶體漲價潮何時緩解,將是PC市場能否止跌回穩的關鍵。如果上游零組件價格回落、通路庫存順利去化,PC出貨有機會在明年重回成長軌道。
對消費者而言,短期內PC售價可能維持在相對高檔。打算換機的民眾可以多比較各品牌促銷方案,或等待年底購物季是否有更優惠的價格出現。