關鍵數字:台北市第三季A級辦公室整體空置率為7.73%,較上一季下降1.13個百分點;平均租金開價為每坪3564元,較上一季微幅下滑0.34%。
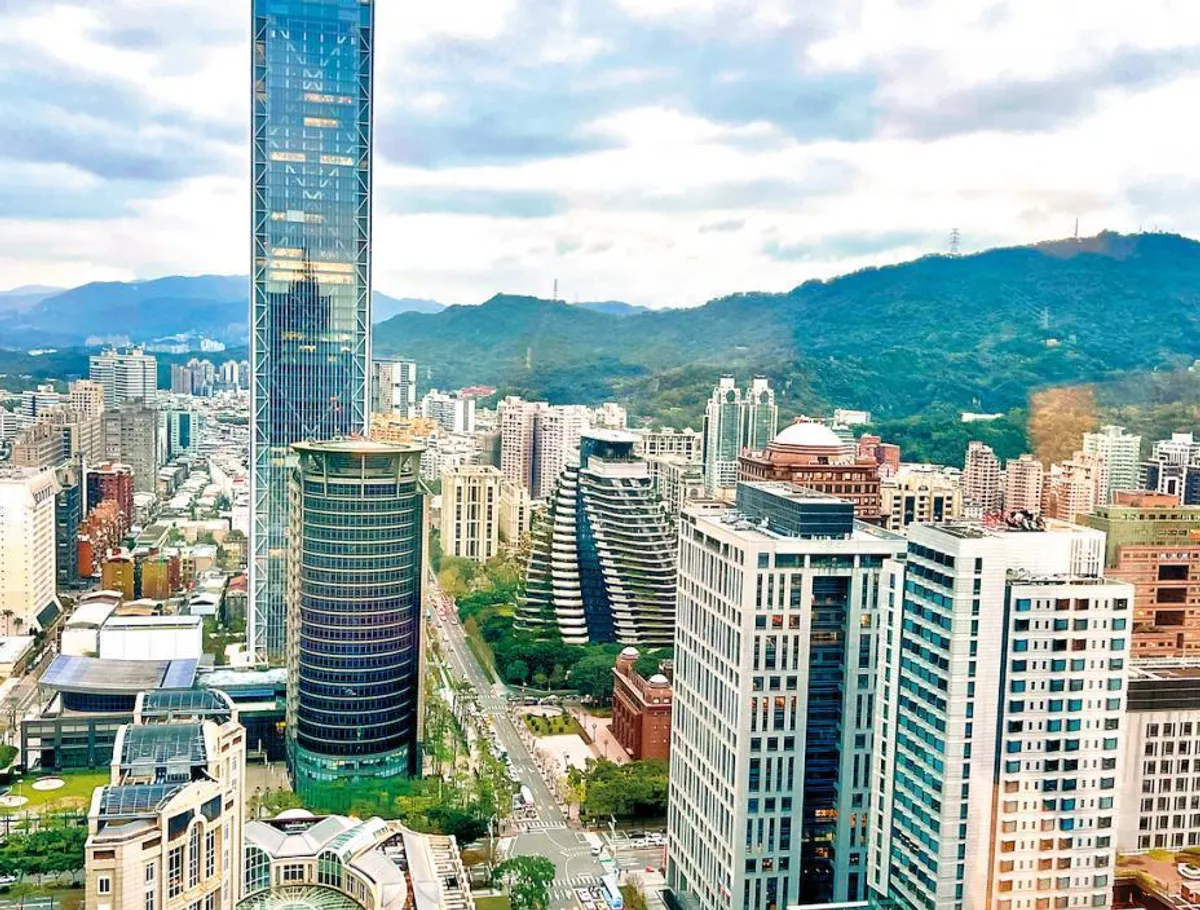
關鍵數字:信義計畫區租金開價每坪4288元,居全市之冠,且與上一季持平;該區空置率降至8.07%。
關鍵數字:忠孝襄陽路段租金開價每坪3228元,季增1.52%;空置率降至12.42%,單季減少9.68個百分點,為本季變化最大的路段。
關鍵數字:敦北民生路段租金開價每坪3071元,季減3.52%;空置率升至9.21%。
關鍵數字:B級辦公室租金開價每坪2128元,季增0.50%;空置率維持4.76%,仍處低檔。
關鍵數字:內湖西湖段租金開價每坪1768元,議價率達16.05%,為各區最高;南港科技園區租金開價每坪2167元,議價率為15.74%。
最新公布的辦公室租金指數顯示,台北市第三季的租賃市場整體變化不大,但個別路段的空置與租金走勢出現明顯分化。
從整體數字來看,A級辦公室的空置率下降超過一個百分點,代表市場上待租的頂級辦公空間有所減少;同一時間,平均租金開價卻小幅下滑,顯示房東在開價上並未因此全面轉強。
這種空置下降、租金微跌並存的局面,反映出市場仍處於盤整階段。企業承租意願回溫有助去化空置單位,但租金談判空間仍然存在,房東與租戶之間仍在尋找新的平衡點。
分區表現是本季最值得留意的重點。信義計畫區繼續保持全市最高租金水準,開價與上一季相同,空置率同步下滑,顯示核心商圈的需求基礎相對穩固。
忠孝襄陽路段則是本季的最大亮點。租金開價小幅上揚的同時,空置率大幅下降近十個百分點,意味著該路段在短時間內有相當數量的辦公空間被承租或退出待租狀態。
不過,即使經過大幅改善,忠孝襄陽的空置率仍高於全市平均,顯示該路段先前的待租壓力較大,本季的改善更像是從高點回落,而非全面轉熱。
與此形成對比的是敦北民生路段。該區租金開價下修超過三個百分點,空置率卻不降反升,顯示租金讓步尚未完全轉化為承租動能,市場仍需要時間消化。
南京松江路段的變化則集中在議價條件上。議價率較上一季縮小2.74個百分點,代表成交價格與開價之間的差距收斂,但空置率增加1.42個百分點,顯示租戶的議價空間縮小,並未帶來更快的去化速度。
不同路段走勢分歧,提醒觀察者不宜只看全市平均數字。同一座城市裡,商圈位置、建物條件、產業聚集程度,都會讓租賃表現出現差異。
B級辦公室的表現相對平穩。租金開價小幅上揚,空置率維持在4.76%的低檔,變動幅度遠小於A級辦公室,顯示中階辦公市場的需求相對穩定。
對預算有限的中小企業來說,B級辦公室的租金水準與低空置率,代表可選擇的物件有限,但價格波動也較小,適合作為長期營運據點的考量。
科技園區方面,內湖西湖段與南港科技園區的議價率都超過15%,是各區中最高的兩個區域。這意味著科技園區的開價與實際成交之間仍有相當的談判空間。
內湖西湖段的租金開價為每坪1768元,遠低於市中心A級辦公室的水準,對成本敏感的科技與新創企業仍具吸引力。
南港科技園區的租金開價為每坪2167元,介於市中心與內湖之間,議價率同樣偏高,顯示房東開價與租戶預期之間仍有落差。
整體來看,本季的辦公室市場可以用持穩來形容。租金開價與議價率大致沒有劇烈波動,空置率的變化主要集中在台北市部分A級辦公室分區。
對正在尋找辦公空間的企業而言,分區差異就是談判籌碼。空置率大幅下降的路段,未來議價空間可能縮小;空置率上升、租金下修的路段,則可能有較多選擇。
對房東與投資人來說,單季的空置變化不宜過度解讀,仍需觀察後續幾季是否延續同一方向,才能判斷是短期波動還是趨勢轉變。
下一季值得關注的重點,包括忠孝襄陽的空置率能否繼續下降、敦北民生的租金調整是否開始帶動承租,以及科技園區的高議價率是否收斂。
這些指標將決定台北市辦公室市場是走向全面回溫,還是繼續維持分區各自表述的盤整格局。