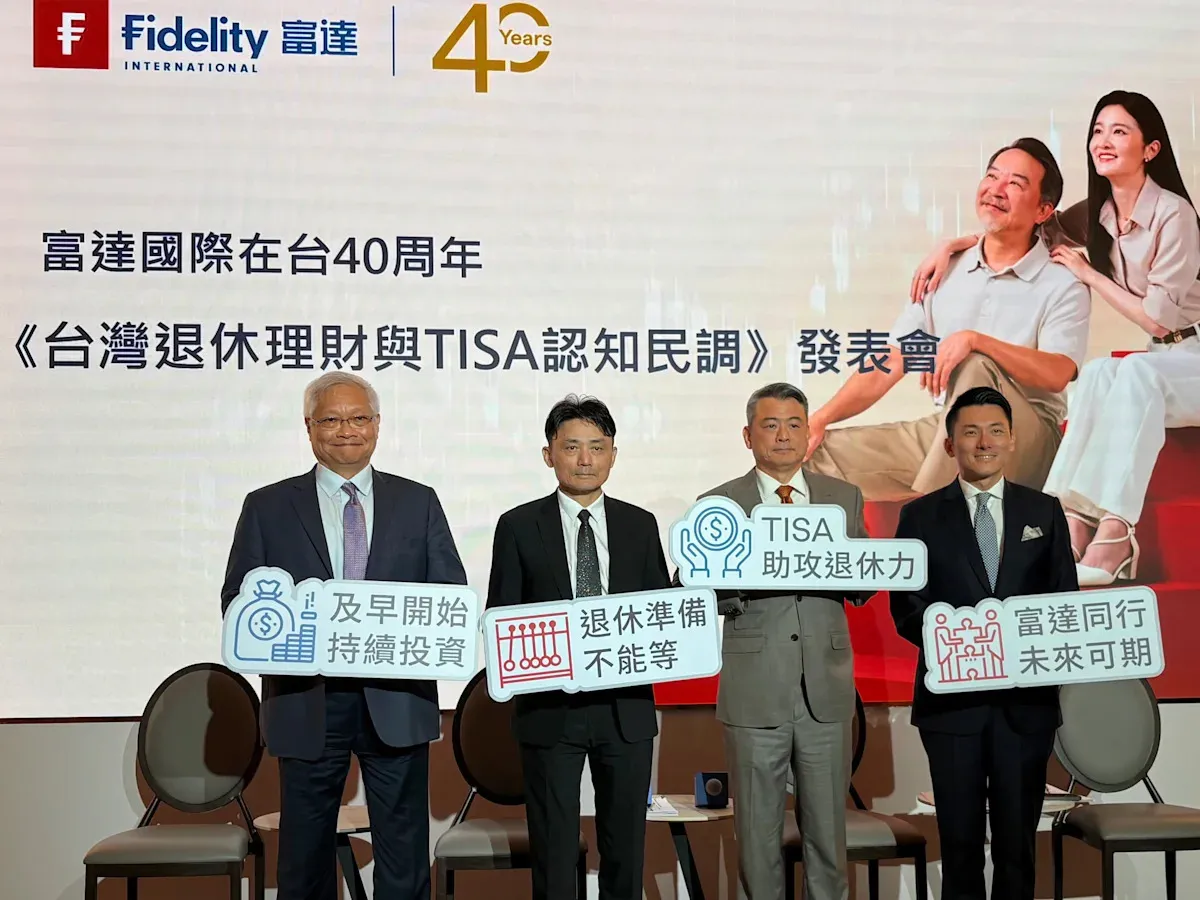
退休後每月想花5萬元,現在每月存1萬元真的夠嗎?富達國際13日舉行在台40周年暨《2026台灣長壽退休挑戰調查》發表會,保險事業發展中心董事長暨退休基金協會政策小組召集人黃泓智試算指出,若把通膨、不健康餘命與長壽風險都納入,退休資產目標可能高達5,811萬元。
調查先揭露了台灣民眾的退休焦慮:64%受訪者期待退休後每月生活費至少5萬元,但58%目前每月可投入退休儲蓄或長期理財的金額不足1萬元,53%在40歲之後才開始或預計開始準備。56%自認退休準備落後或尚未開始,51%不懂如何為退休進行長期投資,23%不知道需要準備多少退休金。
黃泓智指出,退休規畫首先要釐清:想要的5萬元,是未來帳面上的金額,還是相當於今天5萬元的購買力?兩者差距相當大。他試算,假設退休後投資報酬率3%、通膨率2%,以退休後20年為基本規畫期間,目前65歲退休者若希望每月維持5萬元的實質消費水準,約需準備1,335萬元。
但若是距離退休還有20年的45歲民眾,同樣希望65歲後維持上述購買力,還須納入退休前的物價上漲,資產目標因此提高至1,983萬元。若每月僅投入1萬元,要在這段期間累積上述資產,試算所需年化投資報酬率高達19.1%。他直言,這明顯反映退休期待與儲蓄能力之間的矛盾,解方是提早準備,增加累積時間。
若把起點提前至25歲,距離65歲退休便有40年。考量這段期間的通膨,退休資產目標雖提高至2,947萬元,但同樣每月投入1萬元,試算所需年化報酬率降至8.26%,較晚起步時更有機會達成。
黃泓智提醒,25歲民眾若只設定40年後存到1,335萬元,屆時原本期待的每月5萬元生活費,購買力約只剩今日的2萬2,500元。存到目標金額未必等於過上目標生活,關鍵就在是否把通膨算進去。
除了通膨,不健康餘命與長壽風險也常被低估。前者關乎需要醫療或照護的期間,後者則是退休金能否支應比預期更長的人生。他引述官方資料指出,不健康餘命約7.78年,若概略以8年計算,每月另需5萬元支應,每年60萬元,合計約500萬元,換算至65歲時點須準備約673萬元。
長壽風險也不能只用退休後20年估算。依其生命表試算,65歲後平均餘命約可達27年;若比原先規畫多出7年,每年生活費60萬元,便多出420萬元需求,換算至其設定的退休時點,約需624萬元。
將基本退休準備1,335萬元,加上不健康餘命與長壽風險的準備金,合計約2,632萬元。若規畫者現在只有25歲,再將退休前40年的通膨納入,65歲時的資產目標便提高至5,811萬元。這與只看基本需求的1,335萬元相差4,476萬元。
面對資金不足的焦慮,富達投資大中華區投資策略及業務資深顧問鄭任遠給出的第一步是及早開戶,設定自動化的定期定額,讓退休儲蓄成為固定安排。他分享,曾有企業牆上海報寫著每天一杯星巴克喝掉退休金,提醒零散的小額消費累積起來並不少。若先設定自動扣款,就能降低每次都靠意志力決定是否存錢的負擔。
黃泓智補充,長期資產累積的力量來自報酬率與時間共同作用。他以一次投入100萬元為例,若經過40年累積,最終成長至30倍或40倍,資產便分別達3,000萬元與4,000萬元。退休準備越早啟動,越有時間讓複利發揮效果,也能降低為了追趕目標而必須承擔過高報酬要求的壓力。