封測龍頭日月光投控日前舉行法說會,釋出對第四季與未來兩年的正向展望。受惠先進封裝需求旺盛,公司將2026年資本支出再追加10億美元,改寫歷史新高,法人也同步大幅上調獲利預估與目標價。
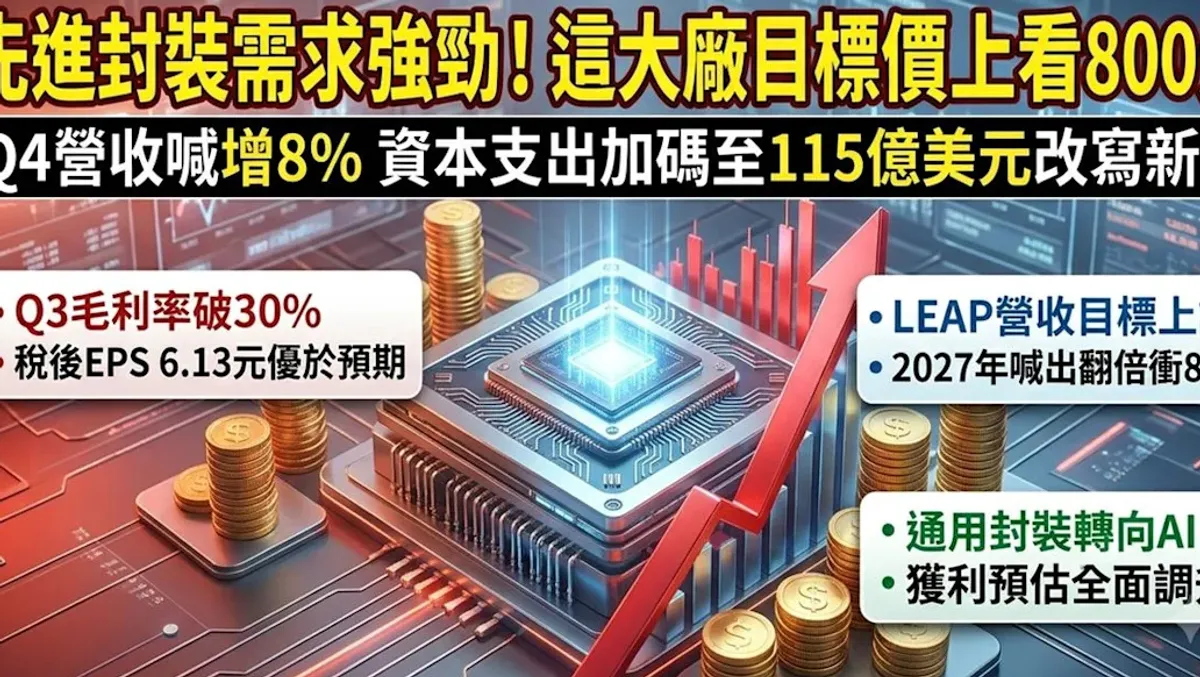
法人維持買進評等,並將目標價由672元一舉調升至800元,評價基礎是2027年預估每股盈餘的25倍本益比。目標價大幅調升,反映的是法人對先進封裝業務成長曲線的重新定價。
關鍵數字
800元:法人給予的新目標價,由672元上調,評價基礎為25倍本益比。
32.02元:2027年預估稅後每股盈餘,較原先預估明顯上調。
21.3元:2026年預估稅後每股盈餘,同樣獲得上調。
6.13元:第三季單季稅後每股盈餘,表現全面優於財測。
30%:第三季封測毛利率提前衝破30%大關,2027年每季毛利率預期以30%為起點逐季墊高。
6%至8%:第四季合併營收預估季增幅度,匯率假設計算基礎為1美元兌31.9元新台幣。
115億美元:2026年資本支出新高,由原本的105億美元再加碼10億美元。
逾40億美元:2026年全年先進封裝營收預估,由原本的37億美元調升而來。
逾80億美元:2027年先進封裝營收成長目標,較2026年翻倍。
10億美元:明年完整製程服務預計貢獻的營收規模。
逾5億美元:共同封裝光學技術明年有機會挹注的營收規模。
668元:10月30日收盤價,當日下跌15元、跌幅2.20%。
法說會上,公司展望第四季,以1美元兌31.9元新台幣的匯率假設來計算,預期集團合併營收將季增6%至8%,優於市場預期。
法人調高獲利預估的背後有五大理由。第一,第三季財報表現全面優於財測,單季稅後每股盈餘繳出6.13元,封測毛利率更提前衝破30%大關。
第二,第四季財測優於市場預期,2026年全年先進封裝營收預估由37億美元調升至逾40億美元,顯示需求能見度相當明確。
第三,2027年先進封裝營收成長目標維持翻倍,可望突破80億美元。除了先進封裝外包規模擴大帶動之外,明年完整製程服務預計貢獻10億美元營收,共同封裝光學技術也有機會挹注逾5億美元。
第四,隨著先進封裝產能持續開出,加上價格環境好轉,預期2027年封測業務每季毛利率將以30%為起點,逐季墊高,獲利品質同步改善。
第五,通用封裝與電子代工服務的發展重心轉向人工智慧應用,足以抵銷手機與個人電腦市場疲弱帶來的拖累,公司對2027年仍釋出正向成長的展望。
從產業角度來看,先進封裝需求升溫,與人工智慧晶片的複雜度提高密切相關。晶片效能提升之後,封裝技術必須跟上,才能把運算單元與記憶體有效整合,這正是先進封裝業者接單暢旺的背景。
資本支出一路追加,反映的是公司為了接住客戶的強勁需求,必須提前布局產能。115億美元的新高水準,顯示業者對未來兩年的訂單能見度相當有信心。
值得注意的是,目標價調升的消息公布當日,股價反而下跌15元、收在668元,跌幅2.20%。法說利多與股價走勢短線背離,可能是市場先前已經部分反映預期,也可能是整體盤勢拖累。
對投資人而言,後續觀察重點包括先進封裝產能開出的進度、2027年營收翻倍目標能否兌現,以及每季毛利率是否如預期以30%為起點逐季墊高。
整體來看,法人這次上調目標價,押注的是先進封裝從成長期走向放量期的轉折。產能、訂單與毛利率三者能否同步到位,將決定800元目標價是否站得住腳。
從法說內容來看,法人看好的不只是單一季度的表現,而是先進封裝業務未來兩年的成長曲線。2026年逾40億美元、2027年逾80億美元的預估,代表成長斜率相當陡峭。
完整製程服務與共同封裝光學技術的營收貢獻,同樣值得注意。這兩項業務分別預計貢獻10億美元與逾5億美元,顯示先進封裝的內涵正在擴大,不再只有單一技術路線。
毛利率走勢是另一個關鍵。第三季封測毛利率提前衝破30%,法人預期2027年每季毛利率以30%為起點逐季墊高,意味著產能利用率與價格環境同步改善。
不過,資本支出創新高也代表折舊壓力將隨之而來。產能開出之後能否迅速填滿訂單,將決定毛利率改善的速度,這是追蹤後續財報時不能忽略的變數。