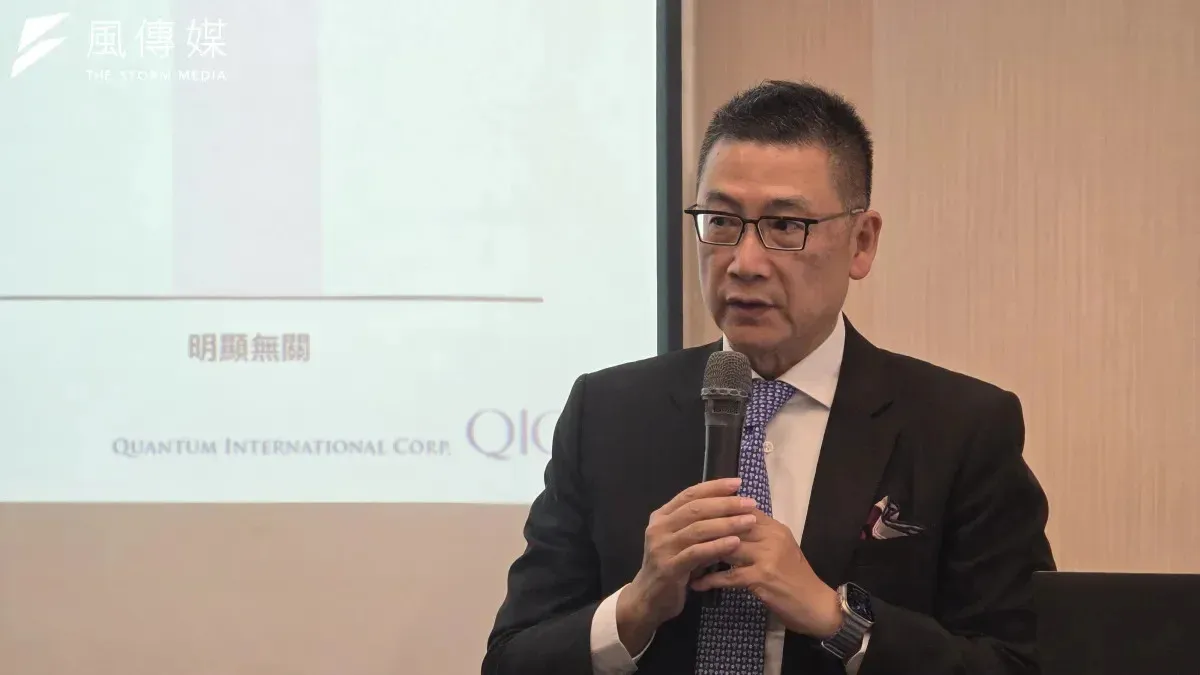
外資在台股現貨市場賣超,是否就代表看壞台灣企業?寬量國際(QIC)創辦人暨執行長李鴻基12日在第四季記者會上指出,觀察外資動向,不能只看單一市場的買賣超,還要納入海外可轉換公司債(ECB)、海外存託憑證(GDR)與ETF相關交易。
李鴻基表示,海外籌資受到投資人支持,與台股現貨出現賣出交易,可能同時發生。寬量在研究企業籌資時,看到台灣公司持續透過海外工具取得資金,與市場經常以外資賣超解讀投資信心的方式,形成不同觀察角度。
他認為,外資的現貨交易背後可能涉及套利、轉換、避險及持股調整,不宜直接簡化為撤出台灣。
為何買海外可轉債,會同時賣出台股?ECB兼具債券與股票轉換權的性質,投資人可依發行條件將債券轉換為股票。外資參與ECB投資後,相關部位可能透過轉換與股票交易實現收益,因此同一家公司既可能收到海外募資款,也可能在台股交易統計中出現外資賣出。
除了轉換後賣股,可轉債投資也可能搭配標的股票的避險安排,例如買進可轉債、同時建立股票空頭部位,降低股價波動對整體投資的影響。這類交易觀察的是可轉債與股票組合的風險及價格關係,不能只由賣股一端判斷對企業的看法。
至於GDR的結構則不同。存託憑證代表一定數量的原股,投資人可能依發行及交易條件,進行存託憑證與原股間的轉換或價差交易。當海外部位與台灣股票交易相互連動時,國內現貨賣出便可能只是完整交易的一個環節。
目前證交所也將已發行海外存託憑證、海內外可轉換或可交換公司債等金融商品的標的證券列入借券標的範圍,顯示觀察這些工具時,需要一併理解其與股票市場的連結。
ETF是另一個不能忽略的因素。李鴻基認為,台股ETF成長會形成對成分股與市場流動性的需求,外資既有持股的交易也可能參與這個過程。他以「外資提供流動性」說明,股票在不同投資人之間移轉,不能只用賣出的一方判斷整體市場前景。
從交易結構來看,ETF相關需求涉及成分股買賣與部位配置,賣出者、買進者與交易目的可能各不相同。因此,即使外資賣出部分持股,也未必代表所有國際機構對台灣企業抱持相同看法。
李鴻基強調,台灣企業能透過海外工具取得資金,是理解國際投資人態度的重要線索。依他的觀察,部分企業的海外籌資作業較以往有效率,反映投資人對相關業務與發行工具的興趣;不過,認購可轉債或存託憑證,也不代表投資人必然採取單純持有股票的策略。
他也提醒,這不代表外資賣超可以全部歸因於套利或ETF交易。寬量本次未提出完整交易歸因統計,無法據此量化各種策略占賣超的比例;海外募資額、ETF規模增加額與現貨賣超額,也不能直接相加減,當作完整的資金流量結論。
李鴻基提出的觀察,是將外資行為放回跨市場交易與企業籌資脈絡來解讀。現貨賣超是實際發生的交易,但對企業的投資態度,仍要與投資工具、持股變化及交易策略一併判讀。