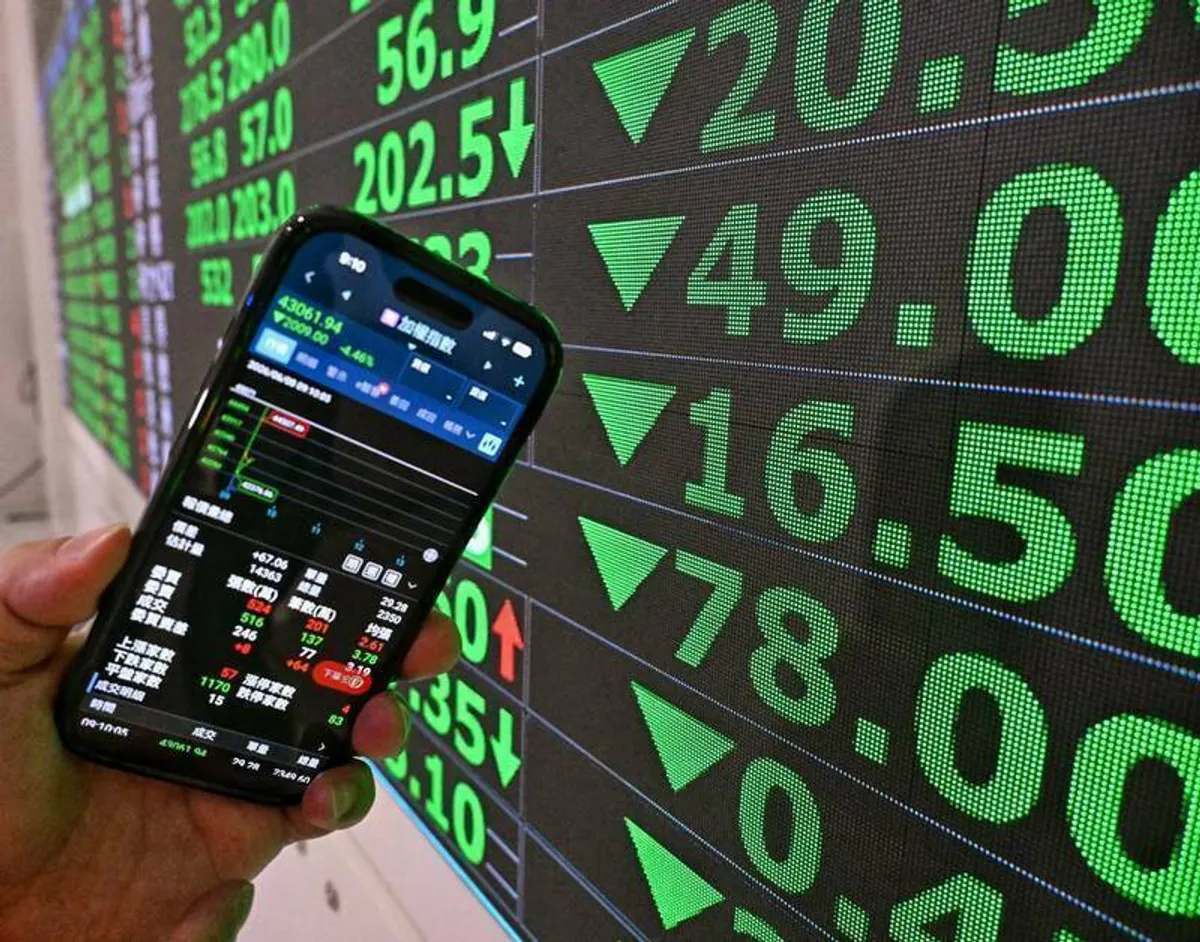
台股在週五出現逾千點的重挫,美股科技股近期也面臨回檔壓力,市場不安情緒明顯升高,許多投資人都在問同一個問題:這時候該趕緊賣股避險,還是耐心等待逢低布局的機會。
在這種氣氛下,投資大師巴菲特的一句經典名言再度被拿出來討論,那就是在別人恐懼的時候保持貪婪。這句話並不是鼓勵盲目進場,而是提醒投資人不要在恐慌中跟著群眾認賠殺出,先冷靜檢視自己手中的標的到底值不值得長期持有。
回顧美股過去四年的表現,整體走勢其實相當強勁。標普五百指數自二零二二年秋季以來累計上漲近百分之一百一十五,道瓊工業指數上漲近百分之八十,以科技股為主的那斯達克指數更大漲逾百分之一百五十。
儘管過去兩週出現回落,但就在本月初,那斯達克一百指數仍創下歷史新高。值得注意的是,股市創下新高本身並不是預告股災的訊號,把新高直接等同於即將崩盤,是一種常見的誤解。
一項追蹤一九二六年至二零二二年標普五百指數的長期研究發現,指數創下歷史新高之後的一年裡,有百分之八十一的時間仍然上漲,平均漲幅接近百分之十四。換句話說,新高之後繼續走高的機率並不低。
不過,股市崩盤本來就是投資市場的一部分,沒有人能夠完全避開。真正重要的不是預測崩盤何時發生,而是當市場真的重挫時,投資人有沒有一套事先想好的應對方式。
巴菲特在二零零八年全球金融海嘯期間的做法,就是一個經常被引用的例子。當時多數投資人急著避險,他卻反向布局,趁企業陷入困境時出手投資,把危機看成用合理價格取得優質資產的機會。
其中一筆交易發生在二零零八年九月,波克夏投入五十億美元投資高盛,取得年息百分之十的特別股及認股權證,這筆交易最終獲利三十七億美元。
另一筆交易發生在二零一一年,波克夏投入五十億美元投資美國銀行,等到二零一七年行使認股權時,帳面獲利達到一百二十億美元。
同樣在二零零八年,波克夏也投入三十億美元投資奇異,九年之後獲利十五億美元。這些案例的共同點不是買在最低點,而是買進的企業本身具備撐過風暴的實力。
不過,巴菲特的投資哲學並不是股價愈低就愈值得買進。有些企業即使股價大跌,也可能因為基本面不佳而無法恢復,低價本身並不等於便宜,更不等於安全。
巴菲特曾經表示,他和已故戰友查理現在做的不是挑選股票,而是在挑選企業。他看重的是企業是否具備持久的競爭優勢,以及管理團隊是否可靠,這兩點比短線價格波動重要得多。
他也曾表示,對於優秀企業加上優秀管理團隊的組合,他最喜歡的持有期間是永遠。換句話說,買進股票其實就是取得企業的一部分所有權,投資人等於和這家企業一起承擔未來的經營成果。
對一般投資人來說,這套思路可以轉化成幾個具體的檢視步驟。第一是問自己,當初買進的理由還在不在;第二是檢視企業的獲利能力是否長期穩定;第三是評估自己的資金需求,是否被迫在低點賣出。
市場下跌或許能帶來較低的買進價格,但真正值得布局的,仍然是具有長期獲利能力的優質企業。如果一家企業的競爭力已經消失,再低的價格也可能只是陷阱。
反過來看,恐慌性賣出往往發生在情緒最高點。投資人在市場劇烈震盪時,最容易犯的錯誤就是把短期的價格波動誤當成企業價值的永久改變。
台股這次的重挫與美股科技股的回檔,提醒投資人重新檢視自己的投資組合。持股過度集中在單一產業或單一題材的人,在回檔時的波動自然會比較大。
關鍵數字
標普五百指數自二零二二年秋季以來累計上漲近百分之一百一十五,顯示過去四年的長期走勢相當強勁。
道瓊工業指數同期上漲近百分之八十,那斯達克指數更大漲逾百分之一百五十,科技股的漲幅明顯領先大盤。
歷史新高後一年仍上漲的機率為百分之八十一,平均漲幅接近百分之十四,說明新高不等於崩盤前兆。
波克夏投資高盛五十億美元最終獲利三十七億美元,投資美國銀行五十億美元帳面獲利一百二十億美元,投資奇異三十億美元九年後獲利十五億美元。
市場後續會如何發展,目前尚不清楚。對投資人來說,比起猜測下一個低點,更實際的做法是回到企業基本面,檢視自己的持股是否仍然值得長期持有。