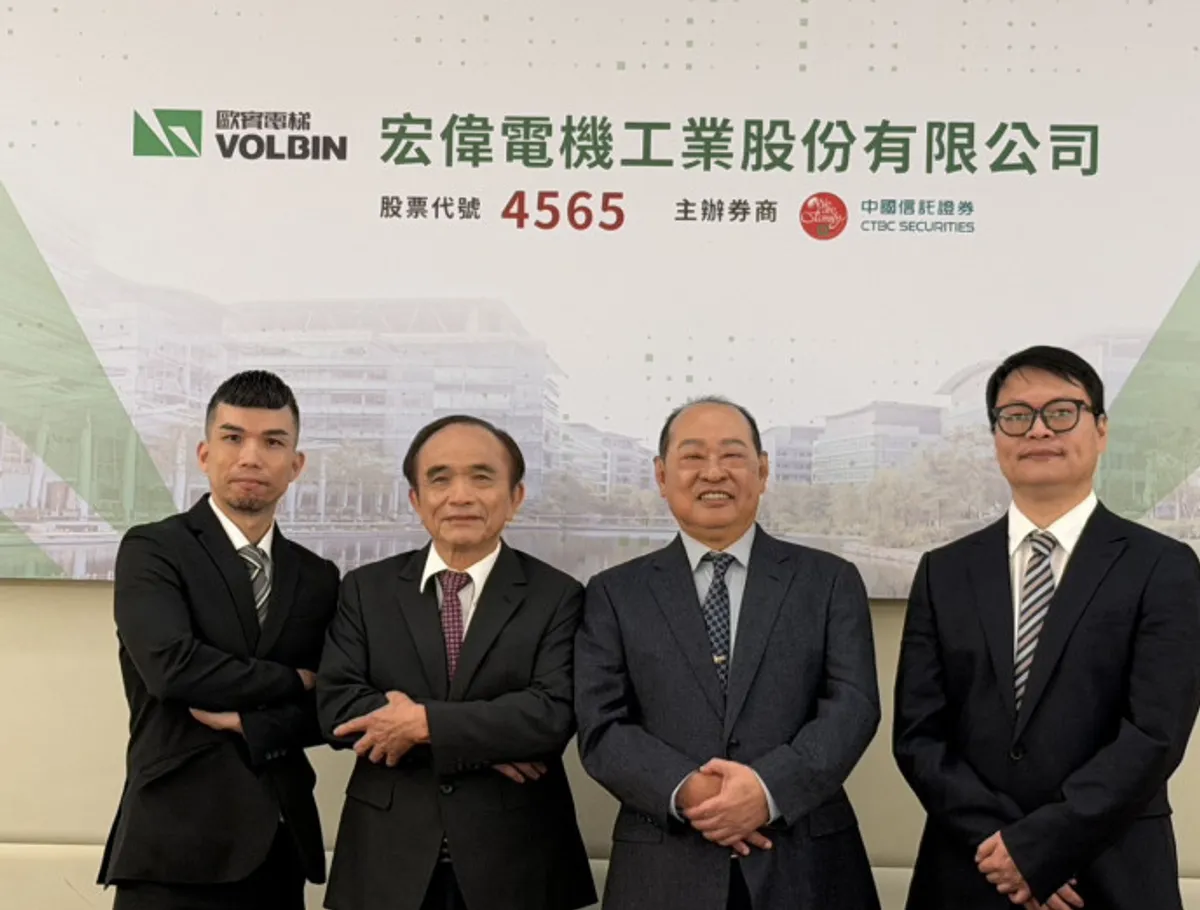
人工智慧浪潮帶動半導體與高科技產業加速擴廠,連帶推升特殊規格貨梯的需求。國內貨梯大廠宏偉電機預計在十一月中下旬由興櫃轉為上櫃,隨著高科技業擴廠需求升溫,公司在手訂單的能見度已經從過去大約一年半,拉長到接近三年,產品組合升級也帶動新機毛利率持續攀升,成為半導體供應鏈中一個值得注意的環節。
宏偉電機與一般民眾熟悉的電梯品牌有所不同。日系、歐系與美系品牌大多以住宅與商辦大樓的客梯為主,而宏偉鎖定的市場,是半導體、電子科技與物流廠房等工業應用。這些場所對於電梯的要求,不只是把人或貨物從一樓送到另一樓而已,還必須配合廠房的生產流程、無塵環境與物流系統,屬於高度客製化的設備。也正因為如此,宏偉在半導體擴廠潮中,獲得了比一般電梯廠更直接的受惠。
從公司高層的說法來看,宏偉的主要市場是半導體與電子科技廠房,目前最重的載重能力已經可以達到二十九噸。但客戶對於電梯的要求,並不只在載重數字上,更重視設備的可靠度、特殊規格,以及與廠區物流系統的整合程度。電梯在半導體建廠的資本支出中占比並不高,但它攸關廠內物料的運送與生產流程的順暢,一旦設備出現問題,可能影響整體運作,因此客戶對於品質與穩定性的要求相當高,寧願選擇可靠的供應商,也不願意為了省一點成本而冒險。
隨著高科技廠房對於載重、尺寸與功能的要求不斷提高,宏偉近年來新機的平均單價也逐步上升,產品的獲利能力同步改善。公司新機毛利率從二零二四年的大約三成,提高到二零二六年上半年的百分之四十三,增幅相當明顯。這個變化背後的原因,包括產品組合往高規格方向升級,以及客戶對於特殊規格的接受度提高,讓公司能夠在報價上獲得更好的條件。
訂單能見度的變化,更是這次消息中最受關注的部分。過去宏偉的訂單能見度大約是一年半,今年在人工智慧帶動科技業擴廠的背景下,客戶需求明顯增加,訂單能見度已經拉長到接近三年,幾乎是過去的兩倍,而且還在持續接獲新增訂單。對於製造業來說,訂單能見度拉長代表未來幾年的生產排程相對穩定,有助於公司規劃產能、採購與人力配置,也讓投資人對於公司的中長期營運更有信心。
不過,訂單能見度拉長並不代表營收會立即反映在財報上。公司董事長說明,科技大廠通常會先把工程發包給營造廠,營造廠取得工程之後,才會陸續向電梯廠下單,但實際出貨與安裝的時程,仍然必須配合整體工地的進度。一般來說,電梯出貨之後大約一至兩個月就可以進場安裝,但從接單到出貨,可能需要一至兩年的時間,主要取決於客戶建廠與工程的進度。換句話說,現在接到的訂單,有一部分要到一兩年之後才會真正轉化為營收,投資人在解讀訂單數字時,必須同時考量這個時間差。
從客戶結構來看,宏偉的客戶當中以半導體與電子相關產業的比重較高,包括晶圓代工龍頭、面板大廠,以及全球半導體設備大廠等。今年上半年,半導體占宏偉訂單的比重已經高達百分之五十九,顯示公司營運與半導體景氣的連動程度相當高。這種高度集中既是優勢也是風險,優勢在於當半導體產業處於擴張期時,公司可以直接受惠,風險則在於如果半導體景氣反轉,公司的訂單也可能同步受到影響。
除了新機銷售之外,維修保養也是宏偉重要的營運支柱。隨著過去交付的電梯設備逐年累積,後續的維修、零組件更換與保養需求持續增加,維保台數從去年底的大約五千六百台,到今年九月已經接近六千台,維保業務每年維持穩定成長。對於電梯產業來說,維保業務的特性是收入相對穩定,而且與新機銷售形成互補關係,當新機裝機量增加時,未來也有望持續挹注售後服務的收入,形成一種長期穩定的現金流。
在海外布局方面,宏偉目前在手訂單仍然以台灣市場為主,大約占八成,外銷大約占兩成,市場涵蓋中國、越南、印度、馬來西亞與泰國等地。公司的模式是設備由台灣接單,依照市場需求安排生產,再由當地團隊負責安裝與後續服務,以配合客戶海外建廠的需求。晶圓大廠在日本設廠時也由宏偉出貨,董事長表示,達到一定的量之後,公司也會隨著客戶前往美國進行海外布局,先設立服務據點。目前宏偉在台灣、中國、越南等地已經有三十個服務據點,顯示其服務網絡正在逐步擴大。
從資本市場的角度來看,宏偉預計在十一月中下旬由興櫃轉為上櫃,這一步對於公司的能見度與籌資能力都有幫助。目前公司股本大約六億元,這次上櫃規劃將股本提高到大約七億元。董事長表示,公司重視股東權益,原則上將獲利的六至七成用於股利分配,以現金股利為主,同時也會考量公司營運與資金運用需求,在股東回饋與長期發展之間取得平衡。這種股利政策,對於偏好穩定現金回報的投資人來說,具有一定的吸引力。
把宏偉的故事放在更大的產業背景來看,半導體供應鏈的穩定,往往取決於許多看似不起眼的環節。晶圓廠房中的無塵室、載重貨梯、物料運送系統,雖然不像曝光機或蝕刻設備那樣受到矚目,卻是生產線能否順暢運作的基礎。當半導體大廠加速擴廠時,這些周邊設備的需求也會跟著上升,而能夠提供高規格客製化設備的供應商,就有機會在這一波擴廠潮中獲得成長。
對於台灣的製造業來說,宏偉的例子也顯示出一種利基市場的經營策略。與其在競爭激烈的住宅客梯市場中與國際大廠正面交鋒,不如專注於工業應用這個門檻較高、客製化程度較深的領域。工業客戶對於供應商的信任度要求很高,一旦建立起合作關係,往往會形成長期的合作模式,這對於中小型製造業者來說,是一種相對穩健的發展路徑。
關鍵數字:
新機毛利率從二零二四年的大約三成,提高到二零二六年上半年的百分之四十三,反映產品組合升級帶來的獲利改善。
訂單能見度從過去大約一年半,拉長到接近三年,幾乎翻倍,顯示人工智慧帶動的擴廠需求相當強勁。
最重載重能力達到二十九噸,顯示公司在特殊規格貨梯領域具備承接大型廠房需求的能力。
今年上半年半導體占訂單比重高達百分之五十九,顯示公司營運與半導體景氣高度連動。
維保台數從去年底大約五千六百台,增加到今年九月接近六千台,售後服務收入持續穩定成長。
在手訂單以台灣市場為主,大約占八成,外銷大約占兩成,海外市場涵蓋中國、越南、印度、馬來西亞與泰國。
股本從目前大約六億元,規劃在上櫃後提高到大約七億元,股利分配原則上為獲利的六至七成,以現金股利為主。
服務據點目前在台灣、中國、越南等地已有三十個,未來將隨著客戶海外布局進一步擴大。
展望未來,宏偉能否持續受惠於半導體擴廠潮,取決於幾個因素。首先是人工智慧相關的資本支出是否能夠持續,半導體大廠的擴廠計畫是否會如期進行。其次是公司能否維持產品品質與交期,在訂單增加的情況下,生產管理與供應鏈協調的能力將會受到考驗。最後則是海外布局的進度,能否在日本與美國等市場建立起穩定的服務據點,將會影響公司中長期的成長空間。
對於投資人來說,解讀宏偉的營運數字時,需要同時注意訂單與營收之間的時間差。訂單能見度拉長到三年,是一個正面的訊號,但這些訂單轉化為營收的時間,可能需要一至兩年,期間還會受到客戶建廠進度的影響。因此,短期的營收表現未必能夠立即反映訂單的成長,長期的觀察重點,應該放在出貨進度、毛利率變化與維保業務的穩定性上。
總的來說,宏偉電機的故事,是一個台灣中小型製造業者如何在半導體供應鏈中找到利基位置的例子。透過專注於工業用貨梯這個特殊市場,公司在人工智慧帶動的擴廠潮中,獲得了訂單與獲利的雙重成長。隨著十一月中下旬由興櫃轉為上櫃,公司的能見度將會進一步提高,後續的營運表現,也值得市場持續關注。
目前尚不清楚公司上櫃後的具體掛牌日期與承銷細節,這部分仍有待主管機關與公司進一步公布。投資人在做出決策之前,仍應留意半導體景氣循環與客戶建廠進度可能帶來的變數,審慎評估相關風險。