「關鍵數字」
- 526.5億元:欣興第3季營收,季增22.8%、年增54.9%,優於市場預期
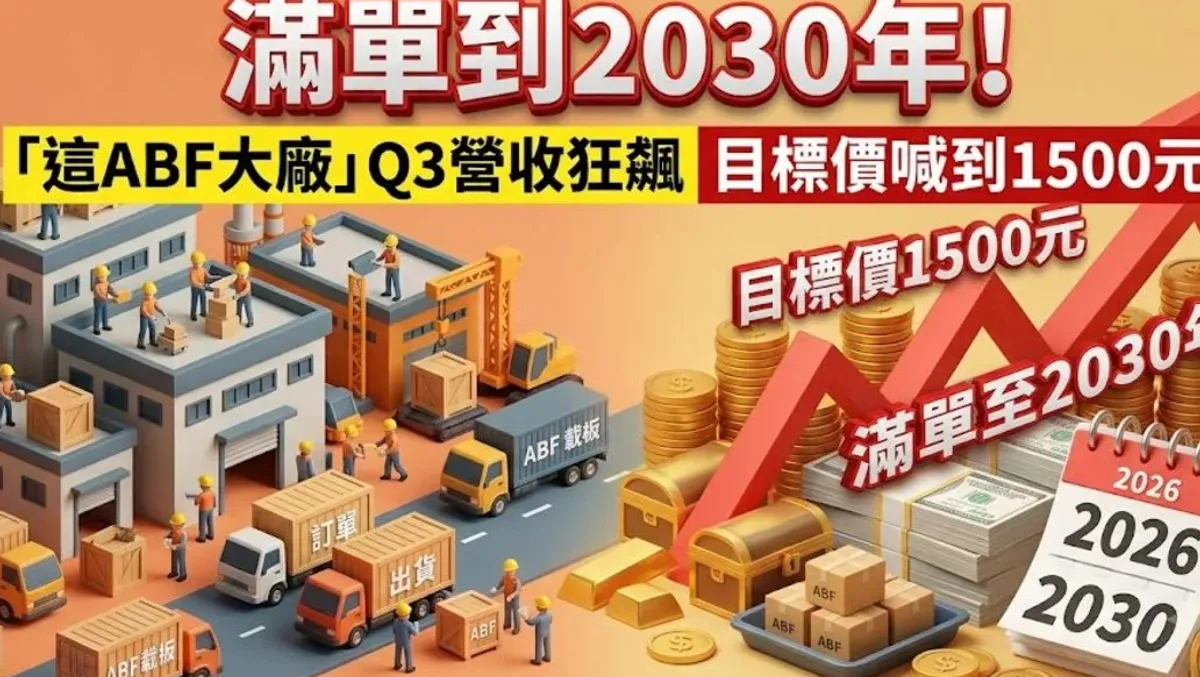
- 1500元:法人將目標價自1100元上調至1500元,維持買進評等
- 1090元:10月16日收盤價,上漲15元、漲幅1.4%
- 27.2%/18.1%:法人預估第3季毛利率與營業利益率,低於先前預期
- 579.2億元:第4季營收預估,毛利率估30.5%、EPS估6.8元
- 23.42元/41.1元:法人預估2026、2027年EPS
- 40%:ABF產能今年預估增幅,2027年再增30%至40%
- 2030年:訂單能見度已看到2030年,多座新廠產能已被客戶預訂
載板大廠欣興(3037)第3季繳出亮眼成績單。在AI與高效能運算載板需求強勁的帶動下,單季營收達526.5億元,不只優於市場預期,也讓法人對其後市更加樂觀,直接將目標價一舉上調至1500元。
根據法人分析,欣興第3季營收526.5億元,較上一季成長22.8%,較去年同期大幅成長54.9%。這個數字超乎法人與市場原先的預期,顯示ABF載板的需求熱度仍在升溫。
營收跑贏預期的原因,法人歸納為三個:ABF需求持續暢旺、光復一廠第三期新增產能開出帶動產能利用率拉升,以及產品價格上揚。這三股力量共同推升了單季營收表現。
不過在獲利率方面,法人預期第3季的毛利率恐怕不如預期。原因包括公司第2季調高員工薪酬提列比率,上半年追溯增加的費用將在第3季一次性認列,對毛利率與營業利益率形成壓力。
此外,HDI與PCB產品線正處於轉型階段,也讓整體毛利率表現不及預期。法人因此預估,欣興第3季毛利率、營業利益率分別為27.2%、18.1%,低於先前預估與市場共識。
但就ABF載板這個核心產品線而言,情況相對樂觀。在產能利用率提升、產品組合優化及價格調升的帶動下,法人認為ABF載板的毛利率有機會逼近40%。
展望第4季,法人指出欣興的營收與毛利率可望持續向上。主要動能來自AI繪圖晶片、特殊應用晶片(ASIC)與高效能運算(HPC)需求維持強勁,加上製程優化、瓶頸排除及價格調整等利多。
法人預估,欣興第4季營收將上看579.2億元,毛利率回升至30.5%,營業利益率達21.8%,單季每股盈餘(EPS)為6.8元。
在評價方面,法人維持「買進」評等,並將目標價自1100元大幅上調至1500元。這個目標價是依據2027年預估EPS的36倍本益比推算而來。
法人對2026年、2027年的獲利預測也相當積極,推估EPS分別上看23.42元、41.1元。法人說明,其EPS預測高於市場共識,主因是採用了較高的營收假設。
支撐這些樂觀預測的,是欣興的擴產布局。法人說明,光復一廠第三期產能已在今年下半年進入量產;光復二廠與楊梅二廠則預計分別在2027年、2028年量產。
值得注意的是,光復二廠與楊梅二廠的預付款已由客戶全額支付,足以涵蓋擴廠支出。這顯示客戶對未來產能的需求相當篤定,願意提前掏錢卡位。
更長期的擴產計畫還包括楊梅三廠、楊梅五廠,預計分別在2029年、2030年投入量產。其中楊梅三廠的產能已經被客戶預訂大半。
至於近期取得的新竹土地,則規劃作為2030年之後的產能布局。從現在一路排到2030年之後,欣興的擴產藍圖可說是相當完整。
法人認為,欣興積極擴產,主要是為了滿足客戶未來的需求,並與策略夥伴在新世代處理器與超大規模特殊應用晶片產品藍圖上同步前進。
在產能數字的假設上,法人預估欣興ABF產能今年將增加40%,2027年再增加30%至40%。這樣的擴張速度在載板產業中相當罕見。
技術領先是另一個看好的理由。法人指出,欣興在CoWoS、CoPoS、EMIB-T及玻璃基板等先進載板開發上握有領先優勢,這些都是AI晶片先進封裝的關鍵技術。
從股價表現來看,欣興16日上漲15元、漲幅1.4%,收在1090元。相較於法人新給的1500元目標價,市場似乎還有重新評價的空間。
整體而言,法人看好欣興的邏輯相當清晰:AI需求帶動ABF載板量價齊揚、新產能陸續開出、客戶提前用預付款鎖定產能、先進封裝技術領先同業。這四個支柱撐起了1500元的目標價。
當然,投資人也要注意風險。法人自己也提醒,第3季毛利率不如預期、HDI與PCB產品轉型陣痛,都是短期需要消化的變數。
後續值得關注的時間點,包括第3季財報正式公布時的實際毛利率數字,以及各新廠量產進度的兌現情況。這些都將驗證法人樂觀預測能否成真。