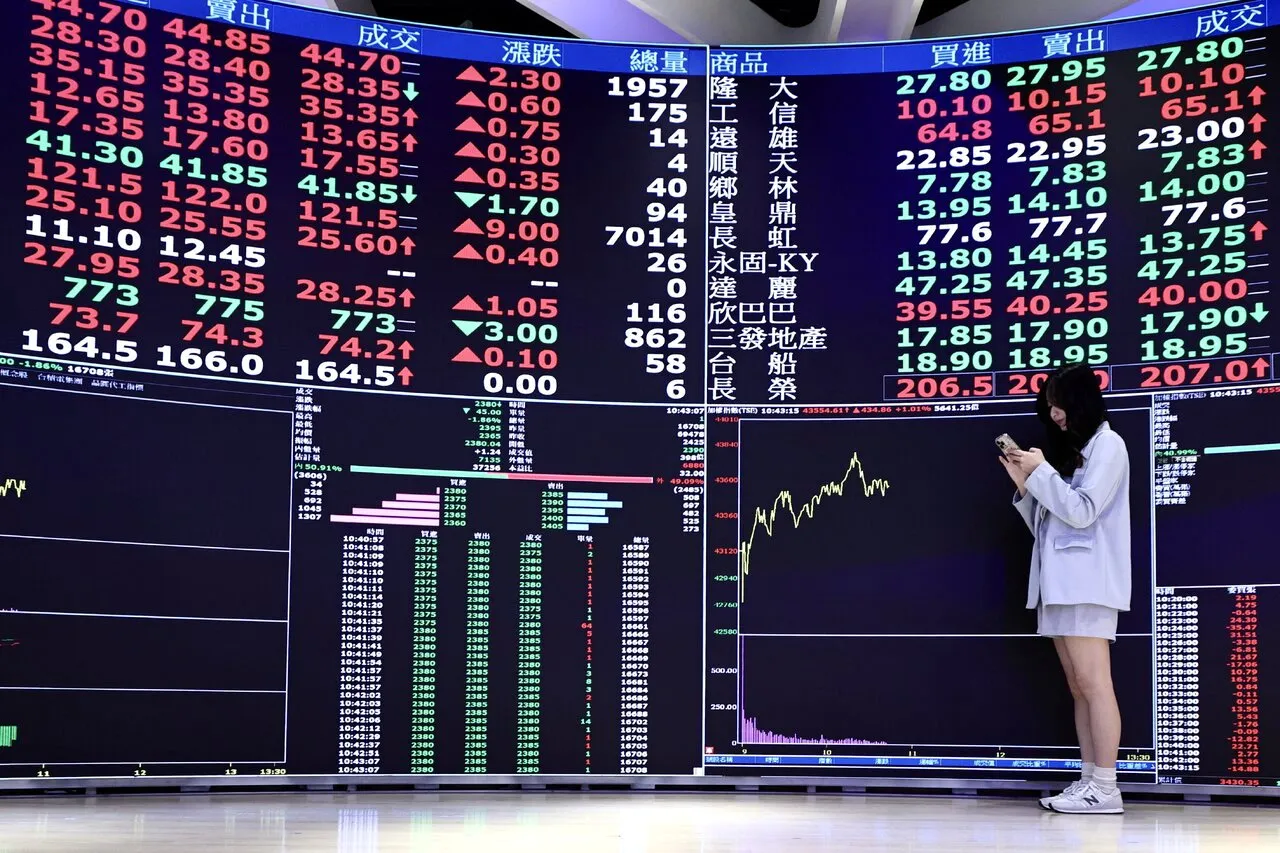
台股今年震盪走高,進入第4季後指數位處相對高檔,投資人正面臨獲利了結還是續抱的抉擇。不過歷史經驗顯示,第4季向來是台股企業的營運旺季,10月更是布局後續行情的重要時點。根據統計,近三個月有八檔主動式台股ETF的報酬率超過一成,表現相當亮眼。
從2020年疫情以來的台股表現觀察,若聚焦大型市值股,以FTSE臺灣50指數來看,10月進場後持有六個月,平均總報酬達到20.5%;11月、12月進場的平均報酬則分別為21.4%與20.4%,都優於同期的加權指數,顯示第4季大型權值股具有相對突出的季節性優勢。
主動野村台灣50ETF經理人林浩詳表示,大型龍頭企業具備市場競爭優勢,獲利能見度也較高,是參與台股長期成長的重要核心,適合作為投資組合的基礎配置。
不過林浩詳也指出,大型股並非齊漲,隨著類股輪動速度加快,單純依照市值配置,可能錯失基本面改善或新興成長的機會。透過主動選股與權重調整,反而更有機會掌握不同產業的成長動能。
在產業布局上,林浩詳建議仍以AI科技與大型龍頭企業為主軸。除了半導體與先進製程之外,也可以延伸到電子零組件、通信網路以及電腦周邊設備等供應鏈,掌握AI算力需求擴張、資料中心建置與高速傳輸升級所帶動的成長商機。
同時,他建議投資人可適度配置金融、傳產及其他產業,關注企業獲利改善、評價面具吸引力的標的,透過跨產業布局與動態調整,掌握不同族群的輪動機會。
主動富邦台灣龍耀ETF的投資團隊則觀察到,全球雲端服務供應商持續擴大AI資本支出,這個趨勢直接展現在台積電第3季營收,以及台灣出口總值雙雙突破歷史新高上。
該團隊認為,AI產業正逐步邁入商業化與獲利驗證的階段,市場關注的焦點,將從資本支出的規模,轉向企業的訂單能見度、營收成長以及投資效益。具備實質獲利支撐的供應鏈,可望持續受到資金青睞。
從產業面來看,AI投資商機正從晶片運算,延伸到高速傳輸、電源管理、散熱以及高階材料等領域。隨著AI ASIC與新世代GPU平台持續升級,帶動高階PCB、CCL、伺服器電源、散熱模組與先進封裝測試的需求擴張,台灣供應鏈受惠的層面也更加多元。
展望後市,法人認為AI的結構性成長趨勢並未改變,投資策略將聚焦具備技術門檻、規格升級、供需缺口以及獲利成長優勢的企業,同時留意高檔區間的評價波動,透過主動選股掌握AI產業升級帶來的投資契機。