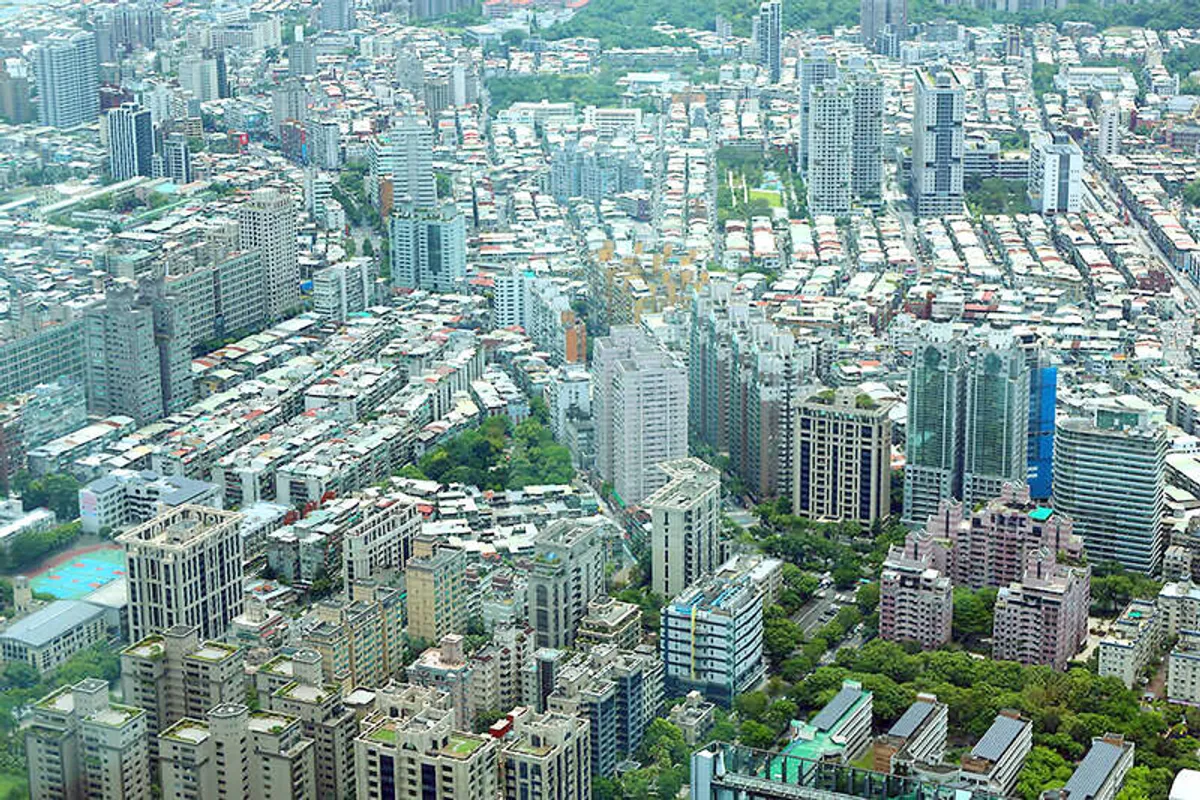
台灣邁入超高齡社會,連房貸市場的年齡結構也在改變。根據最新統計,去年底全台六十五歲以上的房貸戶突破六萬一千六百人,創下有紀錄以來的新高,十年間成長超過三倍。
這份數據來自聯徵中心的房貸資料庫。截至去年十二月,全台仍在繳款的房貸案件將近一百五十一萬件,其中六十五歲以上的借款人超過六萬一千六百人,占比約百分之四點零八。
與前一年相比,六十五歲以上的房貸戶增加了約六千九百人,增幅超過百分之十二,成長速度相當明顯。
把時間拉長來看,這個族群的擴張更為驚人。二○一六年十二月,六十五歲以上的房貸戶僅約一萬九千五百人,十年間成長超過三倍。
新增案件方面,從二○一七年到今年,每年第二季的新增六十五歲以上房貸案件,最低為二○一七年的四百七十七件,最高則是二○二二年的一千九百五十件。
二○二四年的九百三十九件為次高,今年第二季則新增五百四十七件,顯示高齡族群申貸並非曇花一現,而是持續性的趨勢。
信義房屋不動產企研室專案經理曾敬德表示,六十五歲以上房貸戶的數量相當可觀。部分長者可能是為了取得資金周轉,或是換購不同的住宅而貸款。
曾敬德也坦言,目前還不清楚這波趨勢是否與以房養老等逆向抵押貸款有關,需要更多資料才能判斷。
不過他認為,銀行願意放款給高齡借款人,代表對其風險控管能力有信心,這個趨勢不太可能引發系統性問題。
高力國際業主代表服務部董事黃淑衛則從銀行授信的角度分析,銀行審核貸款時,一般會同時考量借款人年齡與貸款年限。
許多銀行以「借款人年齡加貸款年限」合計七十五至八十歲作為風險管理的參考值,但實際核貸仍取決於各銀行的政策,以及借款人的收入與還款能力。
黃淑衛指出,台灣成為超高齡社會,加上退休年齡延後、重返職場的長者增加、收入來源更多元,傳統評估還款能力的方法正面臨挑戰。
對財力雄厚的借款人來說,貸款的用途早已超越單純購屋,更延伸到資產配置與財富傳承的整體規劃。
不過黃淑衛也提醒,未償債務能否從遺產的課稅價值中扣除,必須符合稅法規定並備齊相關文件,不是借了錢就自動省下遺產稅。
稅務機關特別容易針對晚年借款或重病期間的貸款,嚴格檢視借款原因、資金流向與實際用途,相關規劃不可掉以輕心。
除了逆向抵押與信託之外,台灣戰後嬰兒潮世代累積的大量不動產與金融資產,正逐步進入財富移轉的階段。
金融業如何重新設計放款、資產活化與財富傳承工具,將成為下一個階段的關鍵挑戰。
把關鍵數字整理如下:六十五歲以上房貸戶去年底突破六萬一千六百人,占全部房貸案件百分之四點零八,創二○○九年有統計以來新高;年增約六千九百人、增幅逾百分之十二;十年間從一萬九千五百人成長超過三倍;每年第二季新增案件在四百七十七至一千九百五十件之間波動;銀行常用的年齡加年期合計參考值為七十五至八十歲。
解讀這組數字可以發現,高齡房貸已從邊緣現象變成常態,背後是人口老化、退休延後與資產傳承需求三股力量交織。
對銀行而言,如何在拓展高齡客群的同時守住風險,是授信政策必須回答的題目;對借款人而言,晚年舉債的稅務與傳承安排,更需要專業規劃。
後續值得觀察的是,主管機關是否會針對高齡房貸訂出更明確的規範,以及以房養老等產品會不會在這波趨勢中加速發展。
從新增案件的年度波動來看,二○二二年第二季的一千九百五十件是明顯的高峰,之後逐年回落,今年第二季為五百四十七件。這顯示高齡申貸熱度雖有起伏,但整體水位仍維持在相對高檔。
曾敬德認為,銀行願意承作高齡房貸,本身就是一種信號:金融機構評估後認為這群借款人的還款風險可控,才敢把錢借出去。這與一般人「年紀大就借不到錢」的印象有所落差。
黃淑衛提到的「年齡加年期七十五至八十歲」參考值,是銀行界長期使用的經驗法則。舉例來說,六十五歲的借款人搭配十五年期貸款,合計正好落在八十歲的上限邊緣,仍有核貸空間。
需求面的結構性力量不容忽視:台灣已是超高齡社會,法定退休年齡延後、重返職場的長者愈來愈多,收入來源也比過去多元。這些變化都讓「高齡等於無還款能力」的舊假設逐漸失效。
在稅務面,黃淑衛的提醒值得所有高齡借款人注意:晚年舉債若被稅務機關認定與資產傳承安排有關,借款原因、資金流向與實際用途都會被放大檢視,文件準備必須齊全。
戰後嬰兒潮世代手中的不動產與金融資產規模龐大,隨著這個世代步入高齡,台灣正迎來一波財富移轉潮。房貸只是其中一個切面,信託、保險與稅務規劃的需求都會同步升溫。