關鍵數字
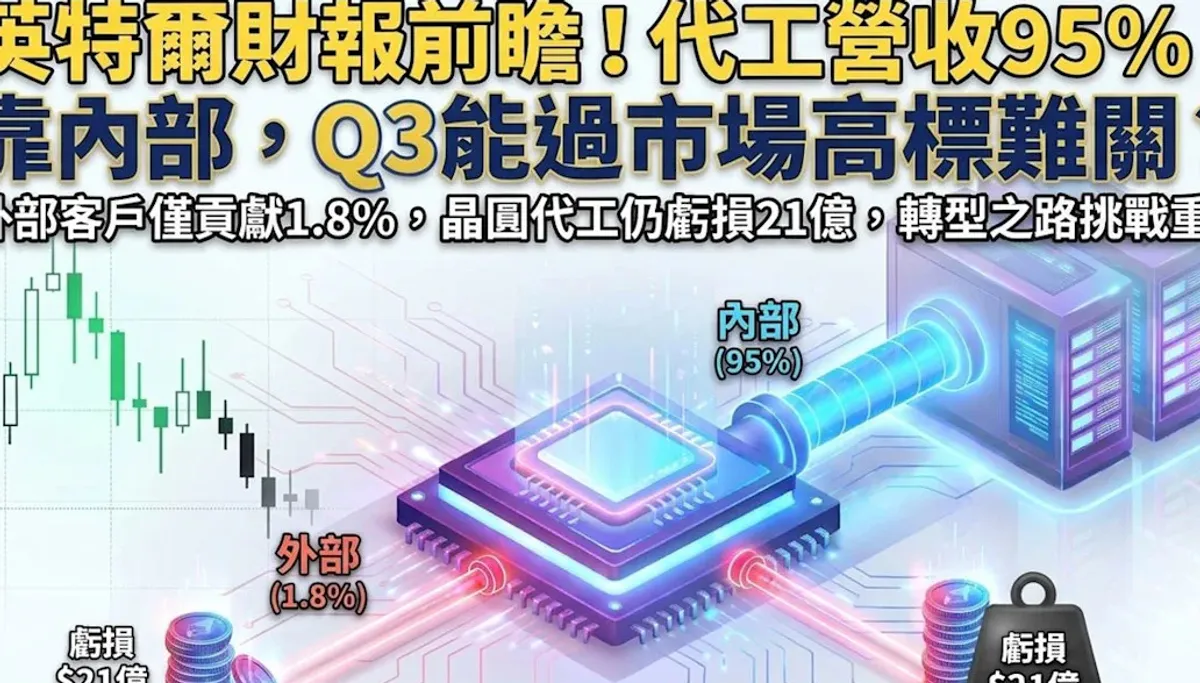
第二季晶圓代工營收58億美元,年增31%,但其中約95%來自公司內部產品部門的交易,外部客戶貢獻僅2.93億美元。
外部客戶營收占公司總營收約1.8%,雖然較去年同期的2200萬美元成長約13.3倍,但目前規模仍然很小。
第二季晶圓代工部門虧損21億美元,約為外部客戶營收的7.2倍,營業利益率為負36.2%,較去年同期的負71.7%明顯改善。
第三季財測營收介於158億至168億美元,中值為163億美元,非GAAP每股盈餘預估0.38美元,市場共識則為營收164.9億美元、每股盈餘0.40美元。
第二季資料中心與AI部門營收年增59%至63億美元,營業利益達25億美元,但其中約84%的獲利被晶圓代工虧損抵銷。
14A製程預計2027年下半年進入風險試產,2028年才進入大量生產階段,外部訂單轉化為實質營收仍需要時間。
美國晶片大廠英特爾即將公布第三季財報,市場的目光不只放在營收與每股盈餘能否優於預期,更放在晶圓代工業務何時才能真正改善獲利。對英特爾來說,這份財報不只是一季的成績單,更是檢驗轉型進度的重要關卡。外界想知道的,是英特爾的代工策略究竟走到了哪一步。
分析師指出,評估英特爾轉型進度,不能只看晶圓代工部門的總營收,外部客戶貢獻才是更重要的指標。這個提醒點出了財報解讀的關鍵:部門總營收看起來亮眼,並不代表外部市場已經買單。如果營收大多來自公司內部產品部門的交易,那麼代工業務的市場競爭力就還沒有真正被驗證。
從第二季數字來看,英特爾晶圓代工營收達58億美元,較去年同期的44億美元成長31%。單看成長率,這個數字相當搶眼,很容易讓人以為代工業務正在快速擴張。但拆開結構之後,畫面就完全不同:其中約95%來自公司內部產品部門的交易,真正來自外部客戶的營收僅2.93億美元。
外部客戶營收占公司總營收的比重,僅約1.8%。這個比例說明,英特爾的晶圓代工業務在現階段,仍然高度依賴內部訂單支撐。外部業務雖然存在,而且正在成長,但距離成為可以獨當一面的事業體,還有一段相當長的路要走。
不過,外部業務的成長速度本身值得注意。真正來自第三方客戶的營收,從去年同期的2200萬美元增加至2.93億美元,約成長13.3倍。這個增幅顯示,外部客戶確實正在增加,只是目前的絕對規模仍然太小,還不足以改變部門的整體獲利結構。成長快與規模小,在這裡同時成立。
獲利面是另一個必須正視的問題。晶圓代工部門第二季仍虧損21億美元,相當於外部客戶營收的約7.2倍。也就是說,外部客戶帶來的收入,遠遠不足以覆蓋部門的虧損。儘管虧損較去年同期的32億美元減少11億美元,營業利益率也從負71.7%改善至負36.2%,距離真正獲利仍有一段路要走。
虧損縮小與毛利率改善的方向是正面的,但改善幅度是否足夠支撐市場期待,則是另一回事。英特爾第二季非GAAP毛利率達41.8%,年增12.1個百分點,第三季財測則為42%,年增幅縮小至2個百分點。隨著去年同期的比較基期提高,毛利率改善不能再單靠低基期帶動,接下來更考驗產能利用率、產品組合以及先進製程的成本控制。
第三季財測本身也設下了一道高標。英特爾預估第三季營收介於158億至168億美元,中值為163億美元,非GAAP每股盈餘預估0.38美元。不過,市場共識預估營收約164.9億美元、每股盈餘為0.40美元,兩項數字都高於公司財測中值或指引。這代表英特爾若只達到原先預估的中間水準,仍可能無法滿足市場期待。
這種市場預期高於公司指引的現象,在財報公布前並不罕見,但對英特爾來說壓力格外大。因為市場不只看這一季的數字,更把財報當成轉型是否奏效的檢驗。如果營收與獲利只是勉強達標,卻沒有展現代工業務的實質進展,市場的反應可能相當直接。
資料中心與AI部門是英特爾目前最亮眼的業務。第二季資料中心與AI部門營收年增59%至63億美元,營業利益達25億美元。這個部門的成長,反映了人工智慧相關需求帶來的動能,也為英特爾的整體獲利提供了重要支撐。
然而,即使是如此強勁的業務,也難掩代工虧損的拖累。資料中心與AI部門的獲利中,約有84%被晶圓代工部門21億美元的虧損抵銷。這個比例清楚地說明,英特爾目前必須同時維持資料中心與AI業務的高速成長,並持續縮小晶圓代工虧損,否則任何一項進度不如預期,都可能迅速影響整體獲利。
製程進度則是影響外界耐心的另一項因素。英特爾14A製程預計2027年下半年進入風險試產,2028年才進入大量生產階段。這個時程意味著,外部客戶訂單能否逐步轉化為實質營收,仍需要時間驗證。市場在評估代工業務時,必須把這個時間差考慮進去,不能期待短期內就看到翻轉。
值得一提的是,第二季公布的110億美元GAAP淨損,主要受到與美國晶片法案相關協議中託管股票市價調整的影響,並非單純反映本業惡化。這個細節提醒投資人,在解讀財報時,必須區分一次性會計因素與本業表現,否則很容易對公司的實際營運狀況產生誤判。
綜合來看,這次財報的關鍵,將落在三個地方。第一是外部晶圓代工營收是否持續成長,而且成長幅度是否足以讓市場相信代工策略正在奏效。第二是毛利率能否達到42%的財測,顯示成本控制與產能利用正在改善。第三是第四季展望是否足以支撐市場對英特爾轉型的期待。
對台灣讀者來說,英特爾的代工進展也與半導體產業的競爭格局息息相關。晶圓代工市場的版圖變化,不只影響英特爾本身,也牽動供應鏈上下游的布局。當英特爾的外部客戶營收還停留在2.93億美元的規模時,外界對其能否成為真正的代工競爭者,仍抱持觀望態度。
接下來,市場將緊盯財報公布後的數字與展望。外部客戶營收、毛利率、第四季展望,這三項指標的表現,將共同決定這份財報是被視為轉型路上的穩健一步,還是另一輪失望的開始。對英特爾而言,時間與數字同樣不等人。