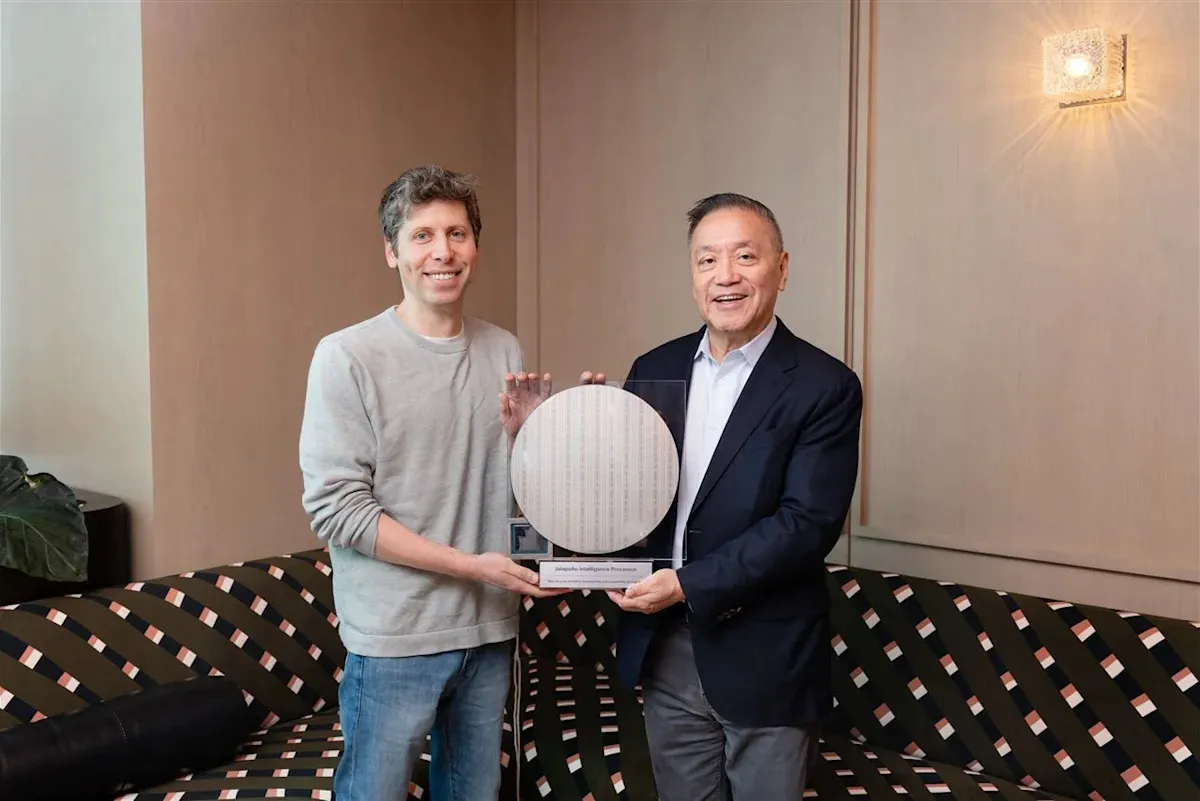
人工智慧的軍備競賽正在演變成一場燒錢大戰。晶片大廠博通傳出正在洽談一筆規模高達300億美元的融資案,目的是協助OpenAI採購雙方共同開發的客製化AI晶片。消息傳出後,法國興業銀行策略師愛德華茲公開提出警告,指出眼前的AI投資熱潮,與1997年亞洲金融風暴前夕的景象十分雷同,值得市場高度警惕。
相關消息指出,博通與OpenAI的這筆融資案目前還處於初步洽談階段,尚未啟動正式的融資程序,交易的規模與時間也都還沒有定案,雙方對此都不願評論。不過,這並不是博通第一次出手支援AI開發商的晶片採購:早先博通就已經規劃籌措600億美元,協助Anthropic購買晶片。
今年6月,博通還宣布與阿波羅、黑石合作,推出一個AI基礎建設融資平台,目標是在2028年之前,為包括Anthropic與OpenAI在內的AI開發商提供超過20GW的運算能力。相關的投資規模可能達到數千億美元,顯示晶片供應商已經不只是在賣晶片,而是化身為AI產業的資金提供者,直接下場提供融資。
掀起舉債潮的不只博通。據傳SpaceX正在討論一筆約400億美元的融資,用來採購輝達的晶片;甲骨文則與阿波羅、高盛洽談晶片採購融資。科技巨頭為了搶下足夠的算力,紛紛把腦筋動到借錢上,AI競賽的資金戰正式開打。
愛德華茲的疑慮,核心在於投資規模迅速膨脹,但生產力提升與實際回報卻還沒有充分跟上。阿波羅首席經濟學家斯洛克的分析顯示,美國每小時的產出表現雖然尚可,但扣除產能利用率影響後的全要素生產力幾乎陷入停滯。全要素生產力衡量的是勞動力與資本投入之外的生產效率變化,是觀察技術進步是否真正轉化為經濟成長的重要指標。
這並不代表AI無法提高生產力。從建置資料中心、到把AI真正導入企業的工作流程,都需要時間發酵。但現實是,大量的資金已經先投入,預期中的效益卻還有待驗證,兩者之間的時間差正是風險所在。
前安聯經濟學家帕蘭托的分析進一步指出,美國企業的名目總投資約占GDP的14%,扣除折舊後的淨投資只占約3%;以實質金額計算,總投資約占GDP的15.5%,淨投資約占3.5%,整體水準與數年前相比變化有限。換句話說,經濟體的整體投資並沒有明顯膨脹,膨脹的是其中AI這一塊。
更棘手的是,買下GPU、蓋好資料中心只是第一步,企業之後還得持續負擔電力、營運與設備汰換的成本。晶片設備的折舊速度非常快,如果AI帶來的營收與效率提升不夠大,企業就必須不斷投入新的資金,才能維持既有的運算能力。
從規模來看,市場估計全球2026年的AI投資規模將超過1兆美元。大型雲端業者的資本支出也預計從2023年至2025年的約2110億美元,一路增至2026年至2027年的約8630億美元,並在2028年至2030年平均每年達到約1.38兆美元。這樣的擴張速度,在歷史上都屬罕見。
愛德華茲認為,這種投資熱潮與1997年亞洲金融風暴前的經濟景象存在相似之處:資金大量湧入,投資擴張推升經濟活動,也讓市場更加相信成長故事,但當實際回報不如預期時,風險就會浮上檯面。不過他也提醒,兩者不能直接畫上等號。
當年的亞洲危機涉及短期外債與貨幣錯配的問題;現今AI基礎建設的融資管道則包括投資級債券、銀行貸款、私募信貸與租賃,企業的財務條件也不盡相同。因此,不能直接推論金融風暴即將重演,真正值得關注的,是當生產力與現金流追不上投資速度時,放款機構是否開始收緊資金。
如果資金環境轉緊,回報較差的AI計畫將首當其衝面臨壓力。接下來市場會緊盯幾項指標:博通這筆融資案的後續進展、各大雲端業者公布的資本支出數字,以及生產力數據是否開始反映AI帶來的效益。燒錢大戰能燒多久,答案就藏在這些數字裡。