英特爾、亞馬遜等科技巨頭最新一季的財報,加深了投資人對於人工智慧企業鉅額支出的疑慮,也讓市場開始懷疑人工智慧相關交易是否遭到過度炒作。疑慮升溫之下,科技股遭到拋售,那斯達克指數在上週五暴跌百分之二點九,費城半導體指數重挫百分之七點二,兩者都創下六月以來單日最大的跌幅。隨著美股科技股大幅回檔,週一開盤的台灣、日本與韓國等亞洲股市表現,也成為市場關注的焦點。
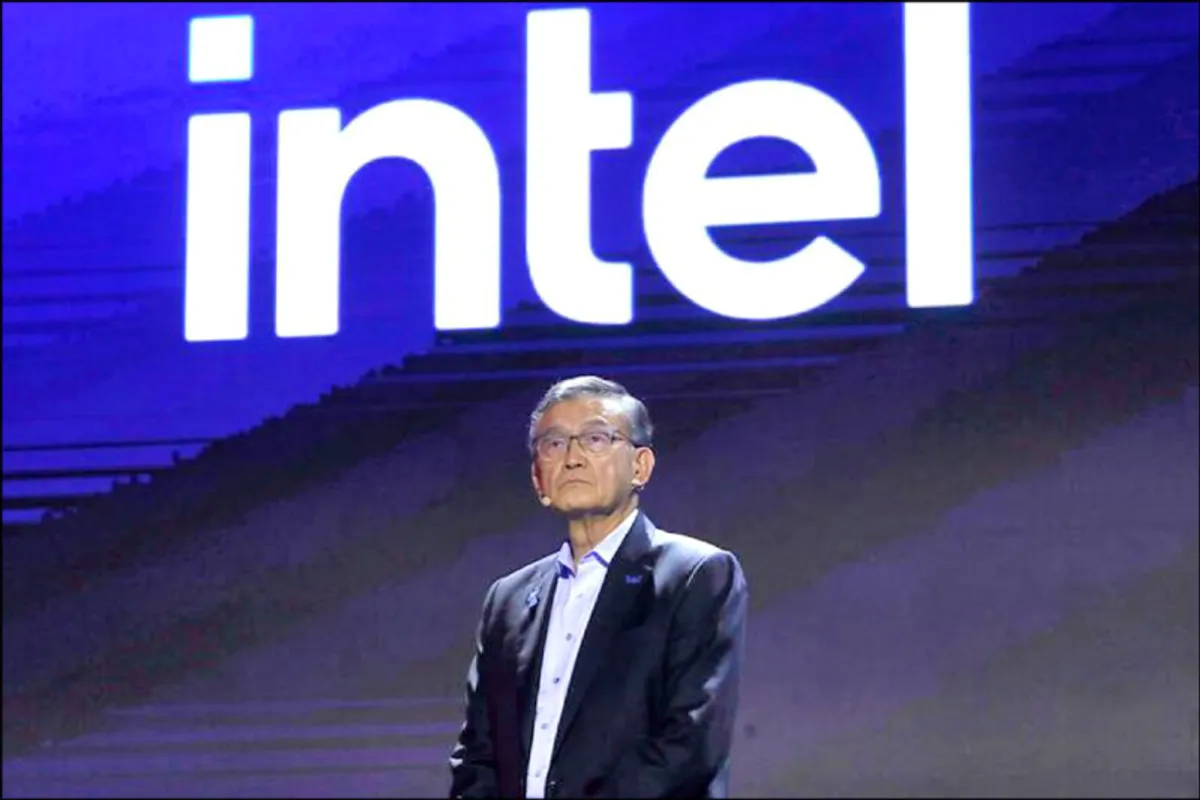
這波拋售的起點之一是英特爾。英特爾上週五股價暴跌百分之二十八點六,創下一九七〇年代以來單日最大的跌幅紀錄。股價重挫也讓大股東的帳面價值大幅縮水:持有英特爾一成股份的美國政府,帳面價值縮水一百二十億美元,另一大股東輝達也損失六十億美元。單一一家公司的股價表現,就牽動了上百億美元的帳面價值變化,顯示市場波動的幅度有多劇烈。
Google母公司Alphabet的財報同樣不如預期。除了搜尋廣告業務成長放緩之外,Alphabet的自由現金流已經連續兩季呈現負值,而且負值幅度還在擴大。這個現象再度加深市場對於「人工智慧花錢的速度快過賺錢的速度」的疑慮。Alphabet當日股價重挫百分之十三,創下有紀錄以來最大的單日跌幅。
亞馬遜上週五也遭到拋售。亞馬遜前一天公布的第三季財報,營收與獲利都低於市場預期,但公司仍然維持今年二千二百億美元的人工智慧基礎建設支出計畫。亞馬遜的現金流也連續第二季呈現淨流出,而且流出的規模比上一季大幅增加。財報數字與支出計畫之間的落差,正是投資人感到不安的原因:公司一邊賺得比預期少,一邊卻還要維持龐大的支出。
拋售的範圍並不只限於公布財報的公司。伺服器製造商戴爾與惠普也遭到嚴重拋售,股價分別重挫百分之十點八與百分之六點九;輝達與超微也無法倖免,分別下殺百分之四點二與百分之十點九。從晶片設計、伺服器製造到雲端服務,整個與人工智慧相關的供應鏈幾乎全面受到波及,顯示這不是單一公司的問題,而是市場對整個產業支出模式的重新評估。
人工智慧支出帶來的排擠效應,也在財報數字中浮現。市場統計顯示,微軟、Alphabet、亞馬遜、Meta與甲骨文這五家巨頭,今年前三季用於股息或回購股票的資金,只占自由現金流不到一成,是十五年來的最低水準。相較之下,去年同期還有百分之二十七點四。換句話說,巨頭們把越來越多的現金投入人工智慧基礎建設,回饋給股東的比例則明顯縮水。
關鍵數字
那斯達克指數上週五下跌百分之二點九,費城半導體指數下跌百分之七點二,兩者同創六月以來單日最大跌幅,顯示拋售集中在科技股與半導體族群。
英特爾單日暴跌百分之二十八點六,創一九七〇年代以來最大單日跌幅;美國政府持股帳面縮水一百二十億美元,輝達損失六十億美元,說明股價波動對大股東的衝擊規模。
Alphabet單日重挫百分之十三,創有紀錄以來最大跌幅,自由現金流連續兩季為負值且幅度擴大,反映市場對其支出節奏的擔憂。
亞馬遜第三季營收與獲利低於預期,但全年人工智慧基礎建設支出仍維持二千二百億美元,現金流連續第二季淨流出且規模擴大,支出與獲利之間的落差是市場疑慮的核心。
戴爾下跌百分之十點八、惠普下跌百分之六點九、輝達下跌百分之四點二、超微下跌百分之十點九,顯示拋售擴散到整個硬體與晶片供應鏈。
五家巨頭前三季的股息與回購資金占自由現金流不到一成,為十五年來最低,去年同期為百分之二十七點四,顯示人工智慧支出正在排擠股東回饋。
這波回檔的核心問題,可以歸結為一句話:人工智慧到底要花多少錢、又要花多久才會賺錢。過去一段時間,市場願意給科技巨頭時間與資金去布局,但當財報顯示支出持續擴大、現金流轉負、獲利又低於預期時,耐心就開始動搖。投資人並不是否定人工智慧的長期價值,而是開始追問支出的節奏與回報的時間表。
對亞洲市場來說,接下來的觀察重點是週一的開盤表現。台灣、日本與韓國的股市與半導體、科技供應鏈高度連動,美股科技股的重挫是否會外溢到亞股,將是短線市場最直接的考驗。如果亞股也出現明顯回檔,市場對於人工智慧支出的疑慮可能進一步升溫;反之,如果亞股表現相對穩健,也可能代表市場認為這波修正主要集中在美股的評價面。目前尚不清楚週一亞股的實際走勢,仍有待開盤後觀察。