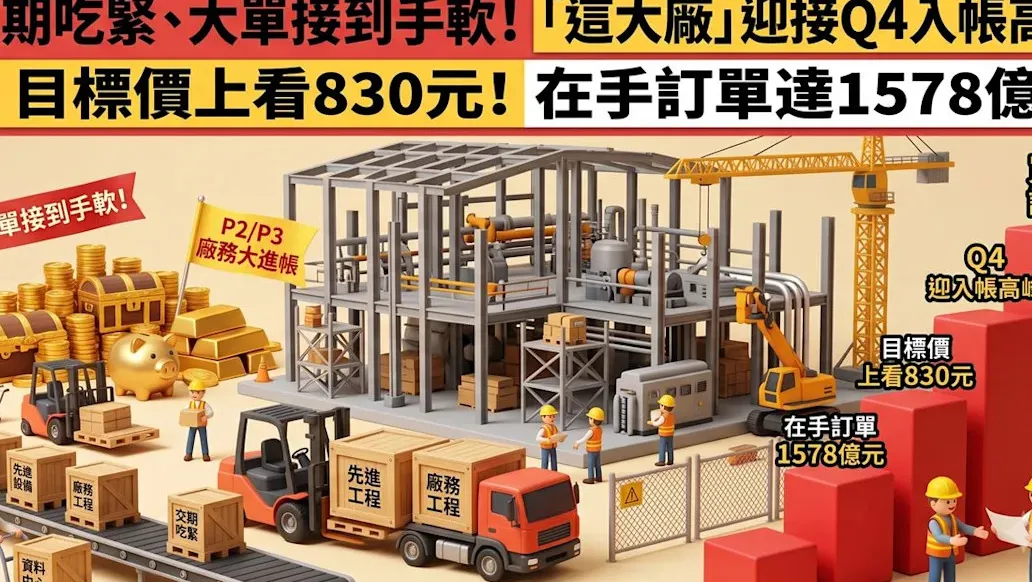
帆宣(6196)受惠台積電美國P2廠工程認列進度加速,加上先進封裝設備需求強勁,第三季營收與九月單月營收雙雙改寫歷史新高。本土投顧看好第四季進入入帳旺季,維持「買進」評等,並將目標價由六一八元大幅上調至八百三十元。
投顧指出,帆宣第三季營收季增百分之三、年增百分之九十一,單季與單月營收皆創高,主要動能來自美國P2廠務工程完工認列進度加快。預估單季毛利率約百分之十三點三,與前一季持平,每股純益為七點九四元。
展望第四季,由於是全年入帳高峰,投顧預期營收將季增百分之四,每股純益攀升至八點零六元。八日帆宣股價上漲四元、漲幅百分之零點六,暫報六百七十四元。
帆宣今年各條產品線前景皆佳,其中最受看好的是先進封裝、廠務與資料中心相關業務。公司先進封裝業務涵蓋設備製造、代理與安裝,尤其代理與代工貼合與解貼設備動能最強,估計今年營收占比逼近一成,訂單能見度更看到二零二七年。
美國廠務方面,今年上半年營收占比約兩成、獲利貢獻約六億元,獲利體質明顯改善。隨著營收規模放大,營運槓桿效應可望更加顯著。依照大客戶規劃,P2廠預計今年下半年完工,推估今年完工認列比例將超過五成。
P3廠已於年中進場,美國AP廠則將在下半年陸續發包,相關效益將落在二零二七至二零二八年。
帆宣目前在手訂單達一千五百七十八億元,月增百分之十七,主要來自晶圓代工廠與記憶體廠積極擴產,另外還新增資料中心建置訂單。
投顧分析,當前半導體供應鏈普遍面臨交期與產能吃緊,能承接大型專案的廠商數量有限,讓帆宣的毛利率優於過往,未來兩至三年成長趨勢更加明朗。
展望今明兩年,主要工程認列包括台積電美國P2、P3廠及AP廠、高雄P3、P4廠、新竹20廠P3、台中18廠P9等,同時看好設備代工與代理等新廠商機,其中封裝設備預估成長幅度將高於三成。
投顧此次預估帆宣今、明兩年每股純益分別上看二十九點二三元與三十三點零三元,主要是新增訂單需求強勁,因而上修營收假設基礎。
投顧評等維持「買進」,並將目標本益比上調至二十五倍,目標價同步調升至八百三十元,反映廠房設備需求暢旺,以及營收仍有上修空間。