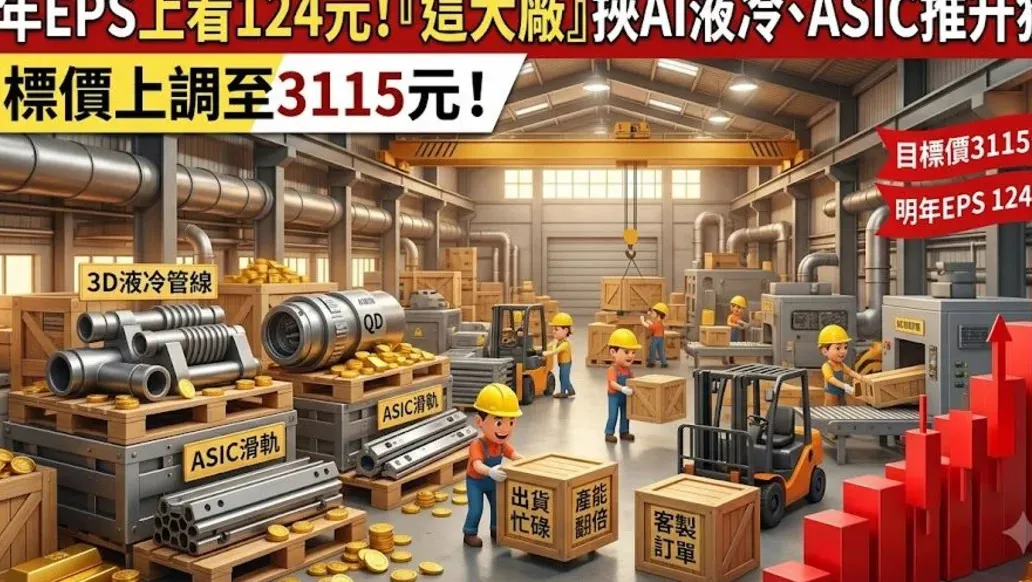
散熱廠富世達(6805)傳出營收捷報。公司9月營收達16.13億元,改寫單月歷史新高紀錄,累計前3季營收達124.25億元,同樣刷新同期最佳成績。本土投顧看好公司受惠AI伺服器液冷需求升溫,以及Google TPU陸續出貨,將2027年營收預估上修至316億元、每股純益(EPS)上修至124.48元,以25倍本益比評價,目標價由2450元大幅調升至3115元,維持「買進」建議。
根據法人報告,富世達8月營收為15.28億元,月增12.37%、年增29.14%,9月則進一步衝上16.13億元,月增5.5%、年增32.17%。第三季營收合計45億元,達成率約99%,表現符合市場預期。法人指出,第三季前兩個月受惠GB300持續出貨、VR200小量出貨逐月增加,以及中系手機拉貨帶動,營運優於原先預期,單季EPS同步上修至17.57元。法人並預估,第三季伺服器營收占比可達58%、毛利率估升至37%,高毛利產品比重增加帶動獲利躍升。
中長線最大的成長引擎來自液冷QD快接頭。AI伺服器液冷需求升溫,富世達QD快接頭市占率與產能同步擴張,除了母公司奇鋐之外,也持續送樣其他散熱大廠,市占率有望達50%以上。目前公司QD月產能約300萬顆,深圳、越南廠各150萬顆;深圳新產能預計第四季開出,整體月產能將增至450萬顆、增幅50%,明年上半年更有望達600萬顆,較目前翻倍。
下一代Rubin Ultra規格升級同樣帶來量價齊揚機會:新一代產品的UQD改採ZQD,水流量增加、單價有望翻倍。以每櫃450顆QD估算,新規格單價由180美元提高至270美元、增幅50%,整體QD價值將提升48.8%。
除了液冷業務,滑軌業務也逐步升溫。通用型產品持續出貨,A客戶ASIC滑軌有望自第四季開始貢獻營收。
值得注意的是,調查單位於10月7日前往富世達新莊廠區,針對特定員工進行搜索及調查。公司管理層說明,此次主要是配合調查公司上市櫃程序的相關問題,並不影響公司營運。法人因此維持正向看法。
展望後市,法人指出,第四季VR產品開始放量,再加上Google TPU陸續出貨,營運動能可望延續。預估2026年營收178億元、年增43.3%,EPS 64.20元;2027年在液冷升級、ASIC平台放量及滑軌貢獻下,營收上看316億元、年增77.8%,毛利率升至38.8%,EPS達124.48元。
富世達8日股價下跌85元、跌幅3.46%,收在2370元。高評價已部分反映市場對AI伺服器的樂觀期待,後續能否兌現產能擴張與規格升級的紅利,將是股價能否向3115元目標價靠攏的關鍵。