美國聯準會正以升息壓制通膨,卻碰上一個棘手的新問題:當前推動美國經濟成長的重要引擎之一AI投資,幾乎不怕高利率。企業即使面對數十年來偏高的借貸成本,以及晶片、記憶體、電力價格上漲,仍持續大舉興建資料中心、擴充運算能力。
這可能迫使聯準會為了把通膨壓回2%的目標,不得不讓房市、汽車、消費與就業等真正對利率敏感的部門,承受比以往更大的壓力。
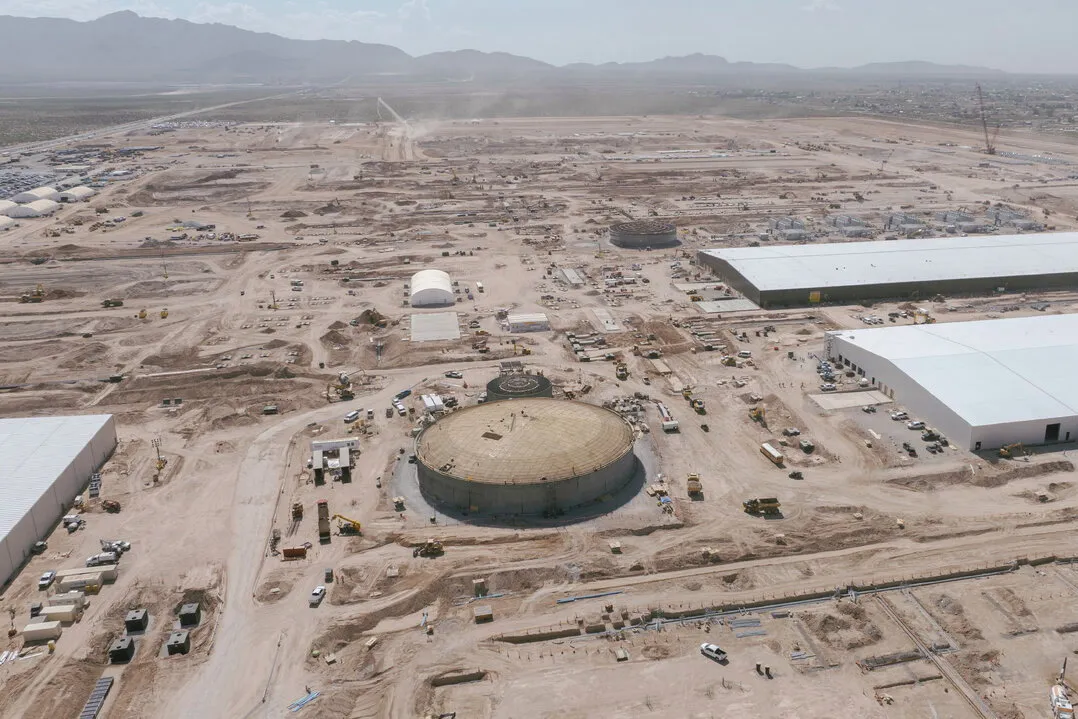
哥倫比亞大學經濟學家估計,2025至2032年間,美國在AI晶片、資料中心及供電系統上的支出將超過10兆美元,相當於每年超過美國GDP的3.6%。今年第二季,企業在電腦及相關設備上的投資比去年同期增加60%,資料中心建設規模則比2022年初增加超過5倍。
理論上,AI投資愈來愈依賴借款,高利率應該會讓企業縮手。但摩根士丹利固定收益研究主管指出,如果企業相信AI是足以改變產業的技術、投資能帶來兩位數報酬,借款利率從5.5%升到6%,根本不足以改變投資決定。
另一個關鍵原因是,資料中心目前供不應求。業者真正卡住的往往不是資金,而是許可、土地與電力。一旦這些條件到位,業者幾乎不管成本多少都會把資料中心蓋下去。
AI熱潮不只拉動成長,也在推高各類成本。企業用電腦設備價格第二季年增11.4%,資料中心大量搶工,也推升了電工等相關工種的薪資,晶片、電力、鋁、銅及建築人力都在漲價。
問題在於,聯準會只能用同一套利率政策面對整個經濟。正常情況下,升息會先打擊房市與汽車,再透過需求下降拖慢整體經濟;但如果AI這個成長引擎幾乎不受影響,聯準會想取得同樣的降溫效果,就得讓其他產業承受更大的緊縮。
偏偏美國房市在本輪升息前就已經疲弱。許多屋主在疫情期間鎖定了超低房貸利率,如今不願換屋,使高利率很難再大幅壓低交易量;住宅建築規模也比疫情前還小。分析人士認為,聯準會再升息能從房市榨出的額外抑制效果已經有限。
這意味著,如果AI投資持續高速成長、物價壓力又沒有如聯準會預期降溫,最終受到更大打擊的可能不是AI產業,而是住房、汽車、信用卡消費、低收入家庭,甚至整體就業市場。
聯準會接下來的利率決策,將在「壓不住AI熱潮」與「壓垮其他產業」的兩難之間權衡,後續動向值得密切關注。