5 點看懂
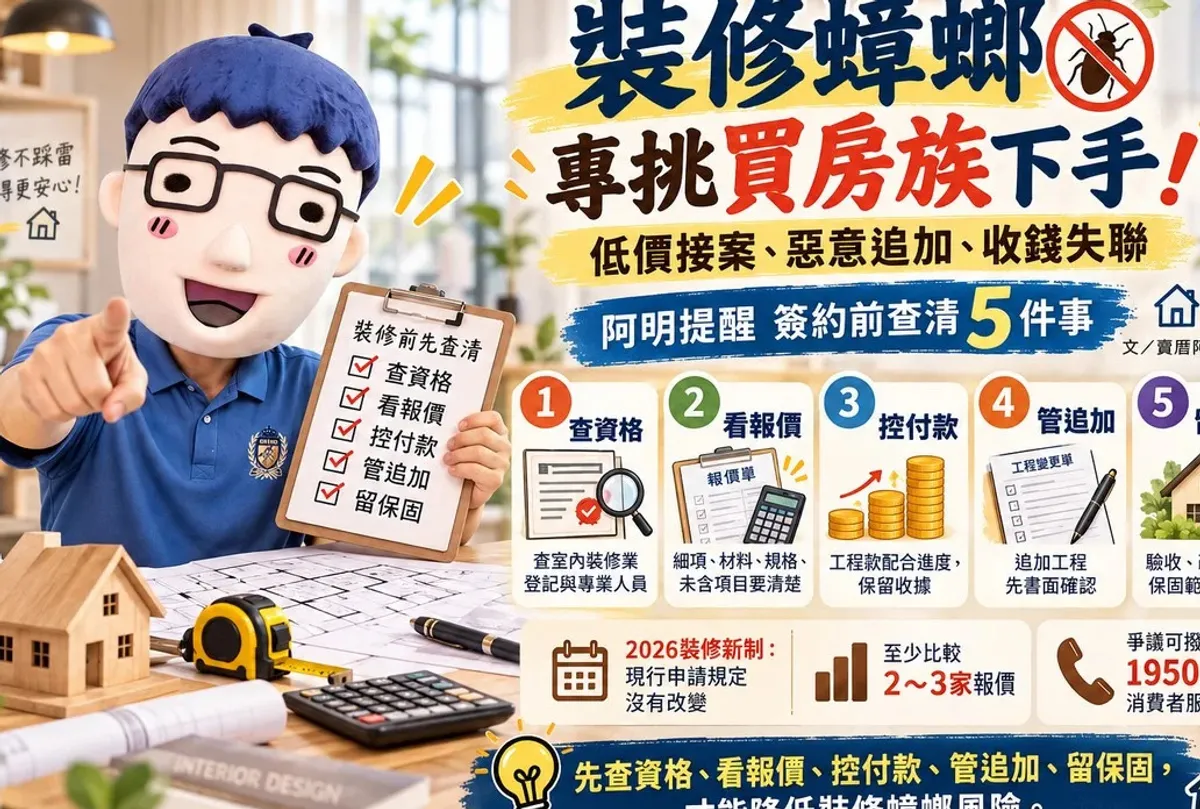
第一,裝修糾紛最常見的套路,是先用低價搶案,施工後再以各種理由追加費用。
第二,簽約前要先確認業者資格,不只看公司登記,還要確認室內裝修的相關專業資格。
第三,報價單必須列出項目、數量、單價、材料品牌與規格,以及不包含的範圍。
第四,工程款應該配合施工進度分階段支付,付款對象必須與契約當事人一致。
第五,追加工程、驗收與保固都要白紙黑字寫清楚,完工後逐項檢查再付尾款。
買房之後緊接著就是裝潢,而裝潢往往是許多人一生中單筆金額最大的居家支出之一。金額從數十萬元到數百萬元不等,施工期又長,屋主與業者之間的資訊落差很大,一旦遇到不良業者,損失的不只是金錢,還有時間與生活品質。所謂的裝修蟑螂,指的就是利用這種落差牟利的業者:先開出一個看起來非常划算的價格取得案件,施工開始後再不斷追加費用,或者收取大筆訂金後停工失聯,留下拆到一半的房子,讓屋主還要另外花錢找人收拾。
一個被反覆提到的例子,是原本報價一百萬元的工程,施工後陸續追加,最後花到一百五十萬元仍然沒有完工。這類案例的關鍵往往不在施工技術,而在簽約階段就埋下了伏筆:如果報價單沒有寫清楚水電、泥作、防水、木作與廢棄物清運等項目,施工後業者就很容易以拆除後才發現問題、材料不足或項目原本未包含為由,要求屋主加錢。屋主在房子已經拆開、進退兩難的情況下,往往只能被迫接受。
更嚴重的情況,是業者在工程尚未開始或才剛開始時,就要求支付大部分價款,錢收了之後卻停工失聯。屋主不但拿不回訂金,還要面對一個無法居住的工地,重新找廠商接手時,又得先釐清前一家留下的施工狀況,成本與時間雙重增加。也因此,裝潢最大的風險其實發生在簽約之前,而不是施工當下。把資格、報價、付款、變更與保固五件事先談清楚,遠比事後爭執更有效。
第一件事是查資格。公司有商業登記,只是第一步。依法必須辦理室內裝修審查的工程,應該由符合規定的專業人員與合法業者辦理。簽約前可以到內政部的全國建築管理資訊系統入口網,查詢室內裝修業的登記資料,確認業者名稱、登記資格與專業技術人員的情形。一般的油漆粉刷或家具更換,與依法列管的室內裝修工程並不相同,屋主仍應依照實際施工內容,確認工程是否需要申請審查,不要只憑業者的口頭說法就認定。
內政部國土管理署在二零二六年四月公布的數字顯示,全台登記的室內裝修業者已經超過一萬七千家,專業技術人員約三萬三千人。市場上業者眾多,選擇不少,但也代表低價誘客、施工中惡意追加款項,以及收取大量訂金後停工等爭議仍然存在。業者數量多,不代表每一家都值得信任,屋主更需要用資格與書面資料來篩選,而不是只比價格。
第二件事是看報價。報價單不能只寫一個總價,必須列出工程項目、數量、單價、材料品牌、規格與施工範圍,並且標明不包含的項目。舉例來說,水電管線、泥作、防水、木作與廢棄物清運是否包含在內,材料用的是哪一個品牌、哪一種規格,都應該寫明。價格只是比較條件之一,至少比較兩到三家業者的報價,並且確認施工項目與材料一致,再評估價格與服務的差異,才有比較的意義。
需要留意的是,正常裝修也可能因為隱蔽工程在拆除後才發現問題,而產生追加費用。重點不在於完全不能追加,而在於追加必須有依據:雙方先確認追加的必要性、金額與工期,再以書面或可以保存的電子紀錄確認之後才施作。沒有經過確認就先施工,事後再要求付款,是最容易引發爭執的做法。施工過程中定期拍照,保留材料進場、管線配置、防水與隱蔽工程的紀錄,也有助於日後釐清責任。
第三件事是管付款。裝修工程通常需要預付部分材料與施工費用,但付款方式應該與實際工程進度相互配合。一個常見的示範做法,是以一百萬元的工程為例,協商簽約時支付兩成,階段施工三成,主要工程完成三成,驗收後再支付兩成尾款。這只是一個示範比例,實際比例仍須依照工程規模、材料訂製需求與雙方契約來決定,並沒有所有裝修工程一律適用的法定比例。每次付款都要保留匯款紀錄與收據,並且確認收款對象與契約當事人一致。
如果工程尚未開始就被要求支付大部分價款,或者被要求匯入無法確認關係的私人帳戶,屋主就應該提高警覺。付款進度落後於施工進度,業者才有動機把工程做完;反過來,錢先收足了,工程反而可能停擺。管住付款節奏,等於管住了工程的進度與業者的履約誘因,這是裝潢自保最實際的一環。
第四件事是管追加與工期。契約應該明定開工日、預定完工日、工程範圍、材料變更程序,以及延誤時的責任歸屬。新增工程項目時,要先確認追加金額、施工內容、材料規格與延長的工期,再由雙方以書面或可以保存的電子紀錄確認。工期延誤同樣要有約定,否則工程拖上幾個月,屋主既無法入住,也難以主張權利。施工過程的拍照紀錄,在這個階段尤其重要,因為許多管線與防水工程完工後就被覆蓋,事後難以檢驗。
第五件事是驗收與保固。工程完成後,屋主應該依照契約逐項檢查,包括水電功能、漏水情形、防水效果、磁磚是否空鼓、門窗與櫥櫃、設備以及實際施作品質,並且留下驗收紀錄。發現瑕疵時,要列出改善項目與完成期限,再依照契約安排尾款支付。保固也應該清楚約定起算日、期間、範圍、處理方式與不包含的事項。工程完工、屋主驗收、缺失改善與保固責任是不同的程序,應該分別留下紀錄,不要混為一談。
關於網路上流傳的二零二六年裝修新制說法,國土管理署已經在四月十四日與四月二十七日兩度澄清,現行室內裝修的申請程序與規定並沒有改變,並不是所有裝修都必須先申請審查。當時國土管理署正在研擬室內裝修定型化契約應記載與不得記載的事項,目的是降低資訊不對等與裝修履約爭議。民眾也可以使用內政部公布的室內裝修設計委託、工程承攬,以及設計施工合併契約範本,再依照實際工程調整約定內容。
萬一真的發生裝修履約爭議,保留證據是第一步。契約、報價單、付款證明、通訊紀錄與施工照片都應該妥善保存,並且可以撥打一九五零消費者服務專線,或者向地方政府消費者服務中心申訴。如果涉及疑似詐欺情形,則可以向警方報案。證據越完整,後續申訴或求償的空間就越大;反之,如果當初只有口頭約定,事後往往各說各話,難以釐清。
裝修預算可以精打細算,但契約與驗收程序更要做足。先查資格、看報價、控付款、管追加、留保固,這五件事看起來繁瑣,卻是屋主在資訊不對等的市場裡保護自己的基本功。價格低不一定是撿到便宜,總價背後少了哪些項目、少了哪些保障,才是簽約前真正要問清楚的問題。把這些問題在簽約前一次談清楚,裝潢才有機會從一場冒險,變成一次可以預期的居家改善。