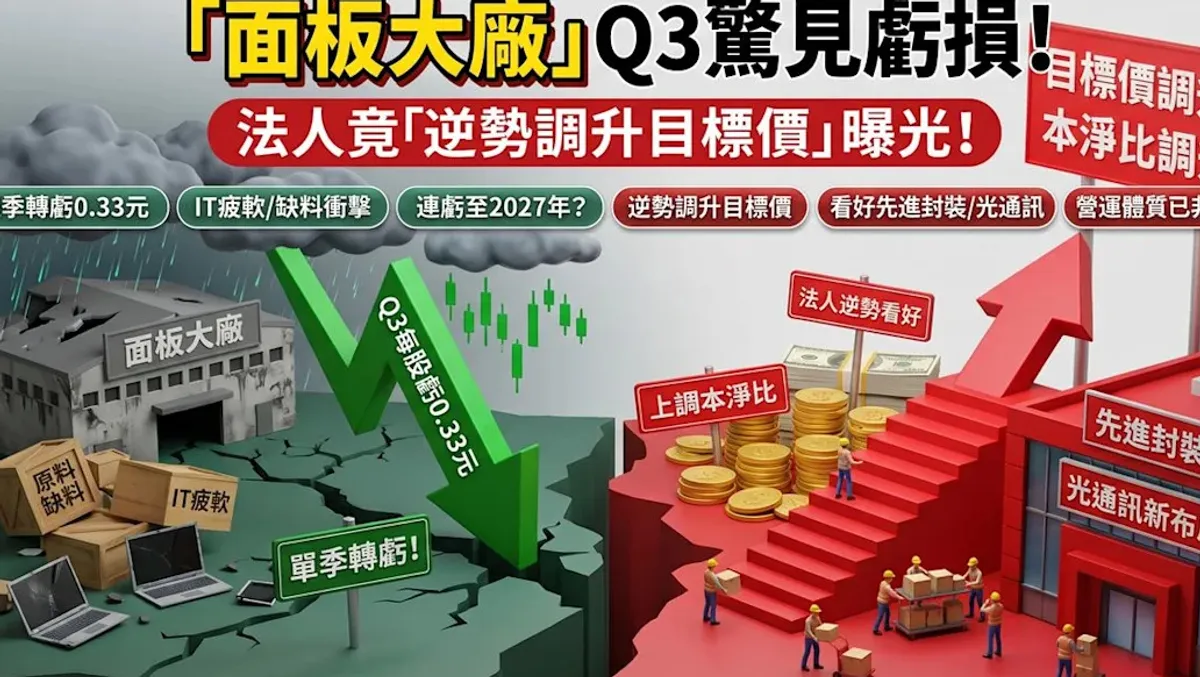
友達第三季的營運結果低於市場預期,單季由盈轉虧,每股虧損零點三三元。儘管短期獲利表現疲弱,法人對友達的評價卻出現轉變,認為公司已經不再只是一家傳統面板廠,並把目標價調升至三十八元,投資評等維持在持有、超越同業的水準。虧損與調升目標價同時出現的組合,讓這份財報格外受到市場討論。
關鍵數字:
- 第三季合併營收六百六十八億元,季減百分之六,年減百分之四。
- 第三季毛利率百分之十點一,低於預期約二點一至二點五個百分點。
- 第三季每股虧損零點三三元,單季由盈轉虧。
- 顯示器部門營收季減百分之九點六,成為拖累營運的主因之一。
- 第四季營收預估下修百分之八,至六百四十億元,單季每股虧損預估為零點三四元。
- 二○二六年全年每股盈餘預估由零點零八元下修至負零點六四元,二○二七年由零點四二元下修至負零點九五元。
- 目標本淨比由一點二倍調升至一點九倍,以二○二七年每股淨值二十點四六元推算,目標價為三十八元。
- 董事會近期通過五十七億元資本支出,合計近三百億元投入新產品研發與量產準備。
從第三季的營收結構來看,友達單季合併營收為六百六十八億元,比上一季減少百分之六,比去年同期減少百分之四。營收下滑的幅度雖然不算劇烈,但毛利率同步走低,單季毛利率只有百分之十點一,比研究中心與市場預期的水準低了約二點一至二點五個百分點,顯示獲利能力受到的衝擊,比營收下滑本身更為明顯。
獲利結果方面,第三季稅後每股虧損為零點三三元,代表公司在傳統旺季反而出現虧損。對照市場原本的期待,這個結果明顯低於預期,也讓法人必須重新檢視友達短期營運的假設。營收與毛利率雙雙低於預期,是單季轉虧最直接的原因。
拆解營運下滑的原因,資訊科技產品需求疲軟是最主要的背景。筆記型電腦市場受到記憶體價格上漲與零組件缺料的雙重打擊,拉貨力道明顯受到壓抑。雖然電視品牌客戶積極推廣大尺寸產品,對面板出貨帶來一定的支撐,但這部分的支撐,並不足以抵銷資訊科技市場的疲弱。
顯示器部門的表現,更能看出問題所在。該部門第三季營收季減百分之九點六,跌幅大於整體營收的跌幅。原因與筆記型電腦市場的狀況密切相關,客戶端仍有面板庫存需要去化,導致整體拉貨意願不高。在庫存尚未消化完畢之前,面板廠的出貨動能很難快速恢復。
進入第四季,友達的營運壓力並沒有減輕。法人報告預估,第四季營收將下修百分之八,至六百四十億元,顯示器出貨預估季減百分之七,單季每股盈餘也由原先預期的正零點零五元,大幅下修至負零點三四元。換句話說,第四季同樣可能出現虧損,旺季轉虧的情況,短期內不容易扭轉。
法人進一步指出,筆記型電腦受到記憶體價格高檔與印刷電路板缺料衝擊需求的趨勢,估計延續至二○二七年仍難以緩解。正因為如此,法人同步下修了未來的獲利預估,把二○二六年全年每股盈餘由零點零八元調降至負零點六四元,二○二七年則由零點四二元調降至負零點九五元。從盈轉虧的修正幅度來看,法人對短期基本面的看法,已經明顯轉為保守。
值得注意的是,法人一方面下修獲利預估,另一方面卻調升了目標價。這種看似矛盾的組合,關鍵在於評價方式的改變。法人認為,市場對友達的評價,已經跳脫單純面板廠的框架,因此把目標本淨比由一點二倍上調至一點九倍。再以二○二七年每股淨值二十點四六元推算,目標價來到三十八元,投資評等則維持在持有、超越同業。
評價框架改變的背後,是友達在新產品布局上的進展。在微發光二極體方面,已經有歐系車商展出應用產品,預計二○二七年建置完成四點五代高解析度產線,車用產品在二○二八年將迎來更大的放量產出。這個時間表顯示,相關布局的貢獻雖然不會立刻反映在財報上,但已經進入可以具體追蹤的階段。
在光通訊布局方面,友達涵蓋了微發光二極體與微型垂直共振腔面射型雷射的高速資料傳輸研發。這些技術與資料傳輸速度、傳輸效率有關,屬於新世代應用的關鍵環節。法人看待這部分布局的角度,並不是把它當成面板本業的延伸,而是把它視為公司轉型的重要拼圖。
在玻璃基板先進封裝方面,友達也已經開發出五百一十乘五百一十公釐與三百一十乘三百一十公釐兩種製程。先進封裝是半導體產業近年來相當受重視的領域,能夠切入這個領域,代表公司的技術能力正在往面板以外的方向擴展。這也是法人願意給予較高評價倍數的原因之一。
為了加速新產品的研發與量產,友達董事會近期通過五十七億元資本支出,合計近三百億元投入新產品研發。資本支出的規模,顯示公司在轉型上的投入並不是小規模嘗試,而是具有一定份量的布局。不過,法人也提醒,多元布局的顯著貢獻,預計要到二○二八年之後才會出現,短期內仍然無法彌補本業的虧損。
從投資的角度來看,友達目前呈現出兩種不同的時間軸。短期時間軸上,營收、毛利率與每股盈餘都面臨壓力,虧損態勢可能延續至二○二七年。長期時間軸上,微發光二極體、光通訊與玻璃基板先進封裝的布局,正在逐步成形,法人也因此願意用較高的評價倍數來看待公司未來的價值。
這種短期與長期之間的落差,也正是市場需要仔細分辨的地方。目標價調升,並不代表短期營運已經好轉,也不代表虧損即將結束。法人維持持有、超越同業的評等,而不是更積極的評等,本身就反映出對短期風險的保留態度。投資人在解讀目標價時,應該同時看到獲利預估下修的另一面。
對一般投資人來說,這份財報提醒了一件事。面板產業的景氣循環,仍然受到終端需求、零組件價格與庫存水位的影響,短期波動難以避免。而友達的轉型布局,能否在二○二八年之後真正帶來貢獻,還需要看產線建置、客戶採用與量產進度是否順利。在貢獻真正出現之前,轉型故事仍然屬於進行式,而不是已經實現的獲利。
後續值得觀察的重點,包括第四季的實際營收與出貨表現,是否符合法人下修後的預估。筆記型電腦市場的庫存去化速度,以及記憶體與零組件缺料的情況是否緩解,也會直接影響友達明年的營運走勢。此外,微發光二極體產線的建置進度,以及車用產品的採用情形,將是檢驗轉型進展的重要指標。
整體而言,友達第三季財報呈現出一個轉型中的公司樣貌。本業仍在面對需求疲軟與缺料的逆風,短期獲利表現疲弱,虧損可能延續一段時間。但在新產品布局上,公司已經投入相當規模的資源,法人也因此調整了評價方式。虧損與目標價調升同時出現,並不是互相矛盾,而是短期基本面與長期轉型價值,分別被放在不同的天平上衡量。