近幾週人工智慧相關交易明顯降溫,記憶體族群成為這一波回檔的重災區,市場氣氛轉趨保守。不過,輝達執行長黃仁勳卻在此時公開唱反調,直言看空記憶體的人錯了,為低迷的族群注入一劑強心針。
觸發這一波賣壓的事件之一,是韓國 SK 海力士暫緩旗下快閃記憶體子公司 Solidigm 赴美上市的計畫。股價表現疲弱,加上投資人興趣降溫,讓這樁原本被期待的上市案按下暫停鍵,也讓市場對記憶體前景的疑慮進一步升高。
同一時間,有「輝達親兒子」之稱的雲端業者 CoreWeave,也隨著債券殖利率攀高而股價重挫,人工智慧概念股整體承受壓力。從雲端算力到上游零組件,資金撤出的力道同步擴散,記憶體股自然難以置身事外。
以美光為代表的記憶體大廠,股價較去年七月的高點已經回落約三分之一,跌幅相當可觀。這種幅度放在任何族群都不算小,也難怪不少投資人開始懷疑,這一輪由人工智慧帶動的榮景是不是已經走到尾聲。
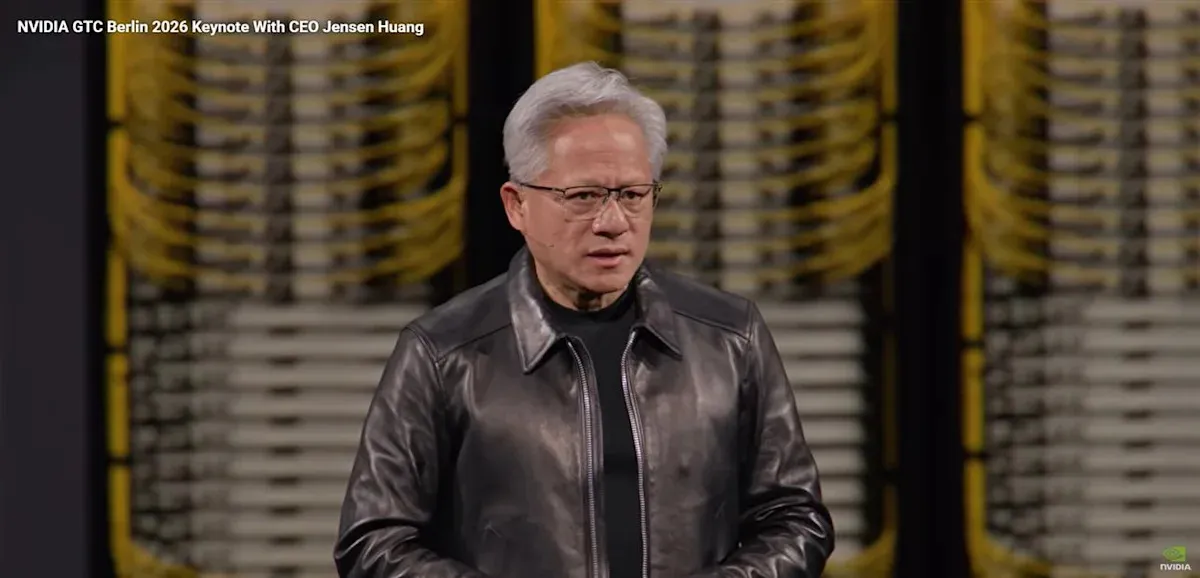
黃仁勳在十月二十一日於柏林舉行的輝達 GTC 大會上,給出了截然不同的答案。他表示,記憶體最值得看好的地方,就在於永遠不嫌多,輝達也會持續研發運用記憶體的新方法,讓晶片跑得更快、效率更高。
對於市場最擔心的供給過剩問題,黃仁勳的判斷是,至少要到二〇二九年之後才可能出現。換句話說,在他看來,眼前的短缺局面還會維持一段不短的時間,現在就斷言循環反轉還太早。
值得注意的是,黃仁勳的樂觀並不是空話,而是建立在需求結構正在改變的判斷上。隨著機器人、自駕車這類實體人工智慧產品逐步走向市場,裝置與系統對記憶體的需求只會越來越多元,而不只是集中在資料中心裡。
但市場的疑慮也不是沒有道理。記憶體產業本來就有明顯的景氣循環,供給短缺與供給過剩來回交替,而一段緊缺期通常可以持續兩到三年。也正因為這種起伏,記憶體廠一直被視為人工智慧族群裡風險相對較高的一群。
即使各家大廠接連繳出亮眼的財報,股價仍然出現拋售,這正是循環股最讓人糾結的地方。股票的價值反映的是未來現金流的折現,但未來的現金流本來就難以準確預測,再加上投資人情緒起伏,股價震盪往往比基本面走得更快。
本月稍早,中國長鑫存儲新產品可能在年底加入競爭的消息傳出,也讓恐慌賣壓達到頂峰。新的供給者一旦進入市場,原本就緊繃的供需平衡就可能被打破,這是空方手上最有力的一張牌。
關鍵數字:美光最新一季毛利率高達百分之八十六點八,營業利潤率也有百分之八十點七,代表公司每賺五美元,就有超過四美元轉化為稅前利潤;不過公司預測下一季毛利率將小幅下滑至百分之八十五點九五,而目前前瞻本益比僅約五倍。解讀:獲利能力已經來到極端水準,往上空間有限,但以未來獲利來衡量,股價並不算貴,多空雙方其實各有依據。
從獲利數字來看,記憶體市場目前的定價確實非常極端。很少有公司的營業利潤率能達到八成以上,這意味著現在的價格裡已經反映了非常樂觀的預期,任何一點不如預期的消息,都可能引發獲利了結。
另一方面,美光預測下一季毛利率將略為下滑,也透露出一個訊號:利潤率幾乎已經沒有再往上走的空間。當利潤率觸頂,供給緊張程度也可能同步觸頂,這正是主張獲利了結的人最常引用的理由。
但換一個角度看,事情就完全不同。如果只看未來的獲利潛力,許多記憶體股的價格其實相當便宜。實體人工智慧的商機正在打開,機器人與自駕車一旦放量,對記憶體的需求將來自更多不同的終端,而不是單一市場。
以美光為例,目前前瞻本益比只有五倍左右。意思是說,只要公司能夠把現在的獲利水準維持至少三年,這個估值就顯得合理,甚至還有餘裕。這也是多方認為現在值得買入的核心論據。
而且,手握暴利的公司還有另一個選擇:把賺來的現金用來買回自家股票。即使長線前景仍然不明,只要公司在五年內賺到足以支撐目前估值的利潤,那麼無論二〇三〇年之後發生什麼變化,現在的買點都站得住腳。
歸根究柢,市場真正的分歧不在於現在賺不賺錢,而在於沒有人知道景氣循環走到哪一個階段,也沒有人知道眼前的短缺還會延續多久。看多的人賭的是需求結構改變,看空的人賭的是循環終將反轉,兩邊的邏輯都說得通。
對投資人來說,接下來最值得觀察的,是記憶體廠下一季的毛利率預測能不能兌現,以及 Solidigm 的上市計畫會不會重新啟動。這兩個訊號,將直接反映業者自己對供需前景的判斷。
另外,競爭者的動態也不能忽視。新的供給一旦加入市場,價格與毛利率的走勢就會出現變化,而這正是決定循環何時反轉的關鍵變數。雲端業者的資本支出意願,同樣會牽動記憶體訂單的能見度。
從更大的格局來看,人工智慧基礎建設的投資規模仍在擴大,從晶片、製造設備到伺服器,整個鏈條都受惠於這股支出熱潮。但舉債成本同步攀升,也讓市場開始追問,如此龐大的支出規模究竟能維持多久。
這也是為什麼黃仁勳的發言格外受到關注。他不只是為自家公司背書,更是對整個產業鏈的需求前景表態。當產業龍頭公開表示記憶體永遠不嫌多,市場至少會重新思考,看空的理由是不是下得太早。
不過,龍頭的樂觀並不能消除循環的風險。歷史經驗顯示,記憶體產業每一次由短缺轉向過剩,過程往往又快又猛,股價修正的幅度也經常超出預期。樂觀與謹慎之間,投資人需要自己拿捏分寸。
投資一定有風險,任何買賣決定都應該審慎評估自身的風險承受能力。本文整理的資訊僅供讀者了解市場動態,不構成任何投資建議,實際操作前宜多方比較並獨立判斷。
短期來看,記憶體股的波動恐怕還不會馬上平息;長期來看,實體人工智慧帶來的需求增量,才是決定這一輪循環能走多遠的關鍵。答案最終要由後續的財報與供需數據來揭曉,市場的爭論還會繼續下去。