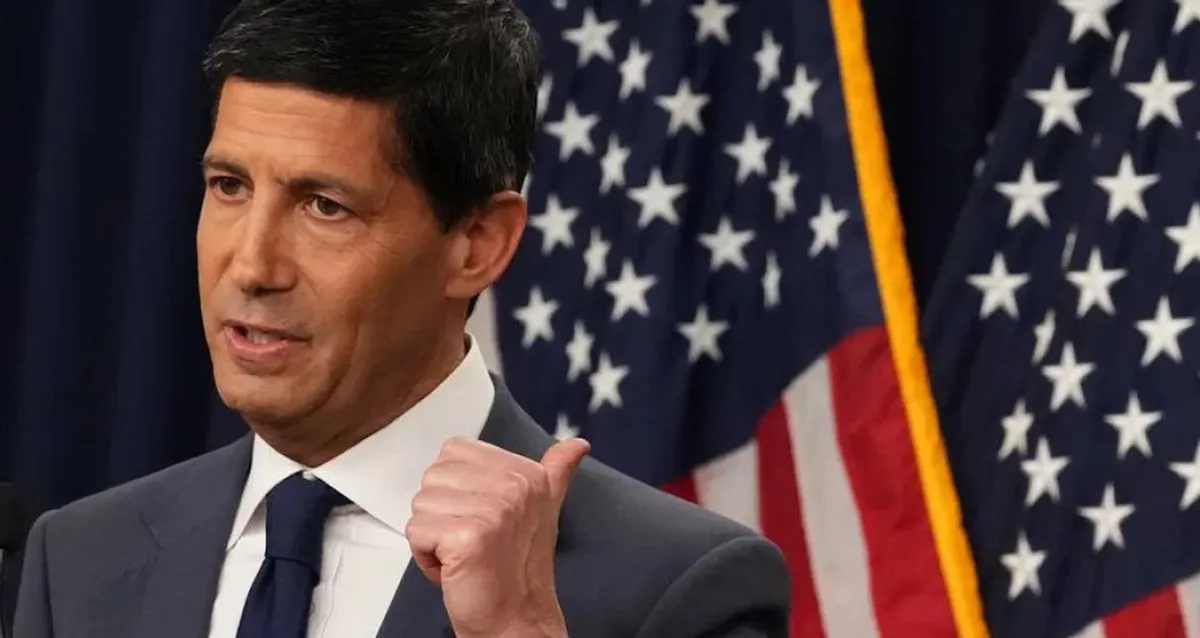
美國聯準會於台灣時間十月二十九日凌晨公布最新貨幣政策決議,聯邦公開市場委員會以十票贊成、兩票反對的結果,決定維持基準利率不變,聯邦資金利率目標區間繼續留在百分之三點七五至百分之四。這個結果符合市場原先的預期,但真正引發關注的,是聯準會主席華許在會後記者會上同步宣布的會議制度改革。
華許宣布,聯準會未來將逐步減少例行利率表決的次數。聯邦公開市場委員會每年維持八次例行會議的安排不變,但從二○二七年起,其中一場將改為專門討論整體貨幣政策戰略的會議,不進行聯邦資金利率表決,也不發布一般貨幣政策聲明。到了二○二八年,這類戰略會議將增加到兩場,代表全年八場例行會議中,只有六場會進行常態利率決策。
這項改革的邏輯,華許在記者會上說得很清楚。他認為,適當的貨幣政策需要定期評估短期的經濟變化,也需要更充分的時間討論長期的政策方向。把部分會議挪出來專門談戰略,等於是在例行決策的節奏之外,留出專門思考大方向的空間。對市場而言,這也意味著未來利率決策的時點將更集中,每一次表決會議的重要性可能隨之提高。
聯準會這次選擇按兵不動,主要考量是通膨仍然高於政策目標,需要更多經濟數據來評估後續的利率走向。聯邦公開市場委員會在聲明中表示,美國經濟活動持續以強勁速度擴張,國內消費支出維持韌性,企業資本投資表現穩健,就業成長與勞動力供給大致同步,失業率變動不大。整體來看,經濟基本面並沒有出現需要立即降息或升息的訊號。
不過,通膨仍然偏高,聯準會認為持續累積更多資訊,有助於判斷適當的貨幣政策立場,確保通膨能夠及時回到百分之二的既定目標。這句話的背後,是一種等待的姿態:決策官員現階段仍希望觀察經濟數據的變化,再決定是否調整利率,而不是在資訊不足的情況下貿然行動。
本次表決結果同樣受到關注。聯準會理事庫克與克里夫蘭聯邦準備銀行總裁哈瑪克均投下反對票,兩人主張升息一碼,也就是零點二五個百分點,與多數委員支持維持利率的立場不同。在聯準會的決策文化中,理事公開反對多數決議的情況相對少見,兩位官員同時投下反對票,自然成為本次會議的焦點之一。
其中,庫克的反對票格外引人注意。她自二○二二年出任聯準會理事以來,過去從未在利率決策中投下反對票。這次她與哈瑪克共同支持升息,顯示即使在多數委員認為應該按兵不動的時刻,決策圈內部對於通膨風險的評估仍然存在分歧。兩人預計在週末前分別發表聲明,進一步解釋各自的投票立場,市場將從中尋找聯準會內部對於通膨與利率路徑看法的線索。
對於美國經濟前景,華許在記者會中提到,人工智慧發展已經成為支撐經濟擴張的重要動力之一。他認為,美國目前仍維持強勁的經濟成長動能,而人工智慧相關產業的發展,也正在對整體經濟活動產生實質影響。這番說法呼應了聲明中對經濟活動強勁擴張的描述,也點出科技投資在當前經濟週期中的角色。
另一方面,華許也持續調整聯準會與媒體互動的方式。這次會後記者會由過去約四十五分鐘縮短至三十分鐘左右,每名記者只能提出一個問題,不再開放附加提問,延續先前縮短記者會時間的安排。記者會座位也出現變動,過去大型主流媒體通常安排在前排,但華許已經改變這項非正式慣例,上個月依照記者英文姓氏正序排列座位,本次則改採逆序排列,讓現場媒體的座位順序與以往不同。
這些看似枝微末節的調整,其實與會議制度改革指向同一個方向:聯準會正在重新設計自己對外溝通與決策的節奏。記者會變短、提問變少,意味著主席希望用更精簡的方式傳達立場;戰略會議的設置,則是把長期討論從例行表決中抽離出來。兩者加在一起,呈現的是一間央行在政策溝通上的風格轉變。
對台灣與全球市場來說,這次決議的直接影響相對有限,因為利率水準本身沒有改變,符合預期。但改革帶來的間接影響值得留意。從二○二七年起,每年將有一場會議不表決利率;到了二○二八年,每年只有六場會議會做出利率決定。市場參與者在安排對利率路徑的預期時,必須把這個新的會議日曆納入考量,決策空窗期變長,也可能讓每一次表決前公布的經濟數據份量更重。
關鍵數字
聯邦資金利率目標區間維持在百分之三點七五至百分之四,沒有調整,符合市場預期。表決結果為十票贊成、兩票反對,反對的兩位官員主張升息一碼,即零點二五個百分點。通膨目標仍為百分之二,聯準會認為通膨目前仍高於目標,需要更多數據佐證。會議制度方面,每年八場例行會議不變,但二○二七年起一場改為戰略會議,二○二八年起兩場改為戰略會議,全年利率表決會議因此減為六場。記者會時間由約四十五分鐘縮短至三十分鐘左右,每名記者限提一個問題。
後續發展方面,市場將關注兩件事。第一,庫克與哈瑪克在週末前發表的聲明,會如何解釋他們支持升息的理由,這將揭示聯準會內部對通膨風險的分歧程度。第二,隨著二○二七年戰略會議即將上路,聯準會如何向市場說明戰略會議與表決會議的分工,也會影響投資人對未來利率路徑的解讀。在通膨尚未回到目標之前,每一次會議、每一份聲明,都會被市場逐字檢視。