隨著全球晶圓代工龍頭持續上修資本支出,先進製程不斷往更小線寬推進,半導體產業正迎來一波全面升級的浪潮。製程複雜度倍增、供應鏈在地化,加上先進封裝需求強勁爆發,帶動整體半導體耗材與相關設備迎來成長爆發期,建廠能見度甚至已經看到二零二八年之後,相關供應鏈的後市表現受到市場高度關注。
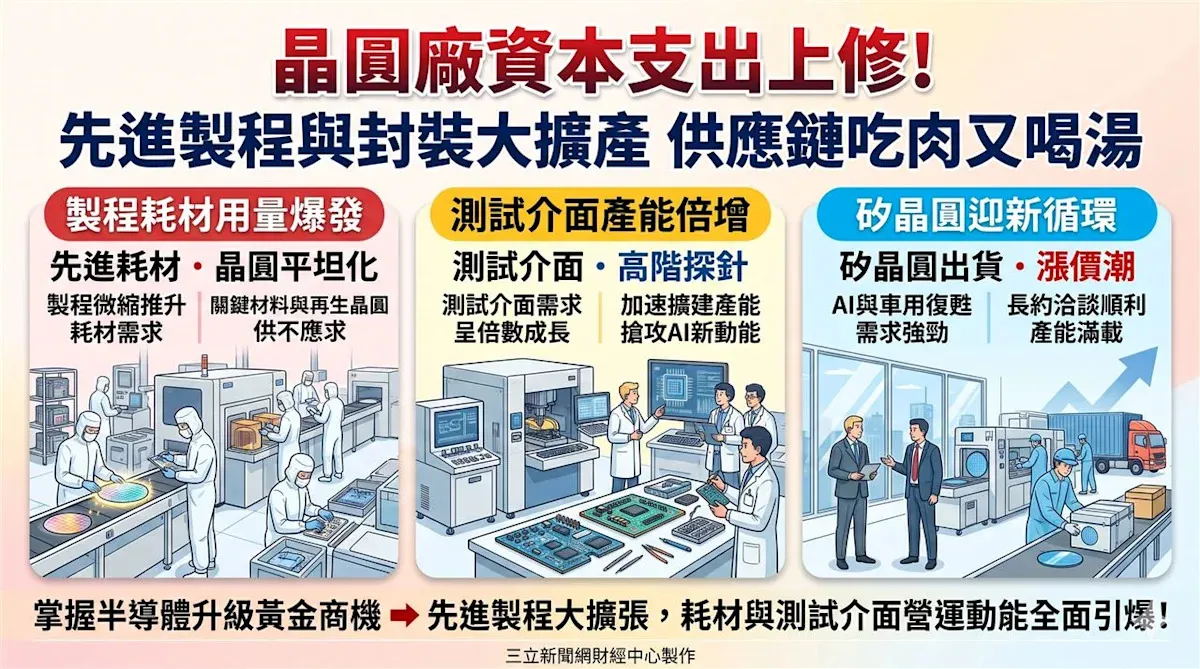
產能擴張與技術升級是推升耗材用量的雙引擎。無論是二奈米或三奈米的先進製程擴產計畫,還是先進封裝產能的快速去化,都讓半導體耗材的消耗量超越過往水準。隨著電晶體架構從鰭式場效電晶體轉向環繞式閘極架構,以及晶背供電技術逐步導入,晶圓減薄與平坦化製程的需求大幅增加,直接帶動化學機械研磨與再生晶圓等關鍵環節的需求顯著躍升。
在耗材領域,鑽石碟龍頭業者在先進製程與先進封裝市場的占有率領先,並持續擴充產能,法人預估其今明兩年每股純益分別可達十四點七元與二十二點七元。身為一線再生晶圓供應商的另一家業者,則在薄化業務與碳化矽載具新商機帶動下,法人預估今明兩年每股純益為七點三元與十點六元。這兩家業者分別卡位研磨與再生晶圓環節,是先進製程推進過程中不可或缺的角色。
測試介面與設備領域同樣熱鬧。受惠於人工智慧應用刺激測試介面需求倍增,一家測試介面業者正加速擴建電路板產能,法人預估其今明兩年每股純益高達六十六元與一百二十五元。探針卡大廠則同步掌握探針擴產與共同封裝光學設備雙動能,法人預估今明兩年每股純益為六十九元與一百三十八元。另一家積極拓展高速插座與探針卡領域的業者,法人預估今明兩年每股純益上看九十六元與一百九十二元。
除了製程耗材,矽晶圓也迎向新的循環。全球半導體矽晶圓出貨面積自前年起重返年增軌道,隨著人工智慧、車用與工業應用復甦,大廠產能利用率持續改善。面對二零二七年新廠加速放量可能面臨的供不應求,矽晶圓價格漲價趨勢明確。國內矽晶圓大廠除了既有產線滿載,海外新廠與長約洽談進展也順利,法人預估其今明兩年每股純益將分別達到二十點二元與三十三點三元。
值得注意的是,這波需求並非單一環節的短期急單,而是由製程演進本身帶來的結構性成長。線寬越小、製程步驟越多,耗材用量就越大;封裝越先進,測試與介面需求就越複雜。只要晶圓大廠的擴產計畫持續推進,耗材與測試供應鏈的訂單能見度就有支撐,這也是法人願意給出較高獲利預估的原因。
不過,投資人也要留意其中的變數。半導體景氣循環波動劇烈,終端需求、客戶拉貨節奏與地緣政治因素,都可能影響擴產進度與價格走勢。法人預估是基於目前能見度所做的推算,並非獲利保證,實際結果仍須追蹤各家業者後續的接單與出貨狀況。
整體來看,先進製程微縮與先進封裝放量,正在把半導體耗材與測試介面推向新一輪成長。從研磨、再生晶圓到探針卡、測試介面,再到最上游的矽晶圓,整條供應鏈都有業者受惠。對產業觀察者來說,接下來值得追蹤的,是各家業者的產能開出時程與新廠量產進度,這將決定這波耗材行情能走多遠。
建廠能見度直奔二零二八年之後,先進製程擴產與先進封裝放量同步推升耗材用量。 鑽石碟業者今明兩年每股純益預估十四點七元與二十二點七元;再生晶圓業者預估七點三元與十點六元。 測試介面業者預估六十六元與一百二十五元;探針卡大廠預估六十九元與一百三十八元;高速插座業者預估九十六元與一百九十二元。 矽晶圓大廠預估二十點二元與三十三點三元,面對二零二七年新廠放量,價格漲價趨勢明確。 解讀:耗材需求來自製程演進的結構性成長,而非短期急單,但法人預估仍須以實際接單與出貨來驗證。
投資一定有風險,相關預估僅供參考,投資人決策前應審慎評估自身風險承受度。
從台灣產業位置來看,這波耗材行情也凸顯了本土供應鏈的深度。過去先進製程的耗材多由海外大廠主導,如今本土業者在研磨、再生晶圓、測試介面等環節都已站穩位置,成為晶圓大廠擴產時不可或缺的夥伴。這種在地化趨勢,不僅縮短了供貨距離,也讓台灣半導體聚落的完整度更上一層樓。後續觀察重點包括各家業者的資本支出計畫、新產能的良率爬坡速度,以及海外新廠的訂單挹注時點,這些因素將共同決定獲利預估能否如期兌現。