美股科技股賣壓蔓延到台股,加權指數上週下跌八百二十九點,收在四萬五千二百一十一點,單週跌幅約百分之一點八。同一時間,法人資金並沒有全面撤出,反而逆勢流入主動式ETF與高股息標的,讓這波回檔同時出現恐慌賣壓與逢回布局兩種力道。
十月三十日當天,台股一度重挫逾千點,跌幅約百分之二點四,失守四萬六千點關卡,電子類股同步走弱,櫃買指數跌幅更超過百分之四點四。從全週來看,指數最終收在四萬五千二百一十一點,上市股票總市值約一百四十八兆元,市場氣氛明顯轉趨謹慎。
回顧整個十月,行情其實是先漲後跌。加權指數從月初一路走高,在十月六日創下四萬九千八百二十二點的歷史高點,隨後在八個交易日內修正約百分之七,自高點起算的回檔幅度已達百分之九點二五,漲多之後的籌碼鬆動相當明顯。
這波修正的源頭在美股。科技巨頭財報表現不如預期,加上市場開始質疑龐大的AI資本支出何時能轉化為實質獲利,那斯達克指數與標普五百指數雙雙寫下週線連三黑,那斯達克自十月六日高點以來累計下跌百分之七點八,恐慌情緒快速擴散。
個股層面的賣壓尤其劇烈。英特爾在十月三十日單日暴跌百分之二十八點六,谷歌母公司Alphabet前一日重挫逾百分之十二,費城半導體指數單日下跌百分之七點二,輝達也下跌百分之四點二,半導體與AI族群成為這波修正的重災區。
資金流向的數據同樣顯示撤出跡象。上週美股基金淨流出六十六點五億美元,其中科技類股單週淨流出十九億美元,資金撤出科技股的情況正在加劇,也讓台股的電子權值股難以置身事外。
台股權值股的走勢呼應了美股的弱勢。台積電在十月三十日下跌四十五元,收在二千三百七十元,跌幅約百分之一點八六;台達電下跌一百四十五元,收在一千三百三十五元,跌幅約百分之九點七九,兩檔指標股同步走弱,拖累大盤表現。
從類股來看,光電類指數上週下跌百分之八點三一,是產業類股中跌幅最大的一群;半導體類成交金額則達到一兆一千八百零五億元,占全體上市股票交易金額的百分之三十六點七,顯示資金仍高度集中在半導體族群,只是方向從追價轉為調節。
其實在十月中旬,市場就已經出現警訊。外資及陸資在十月十五日單日賣超三千零二十五點五五億元,創下台股有紀錄以來的最大單日賣超,顯示國際資金在高檔的調節動作早已展開,十月底的重挫只是這股力道的延續。
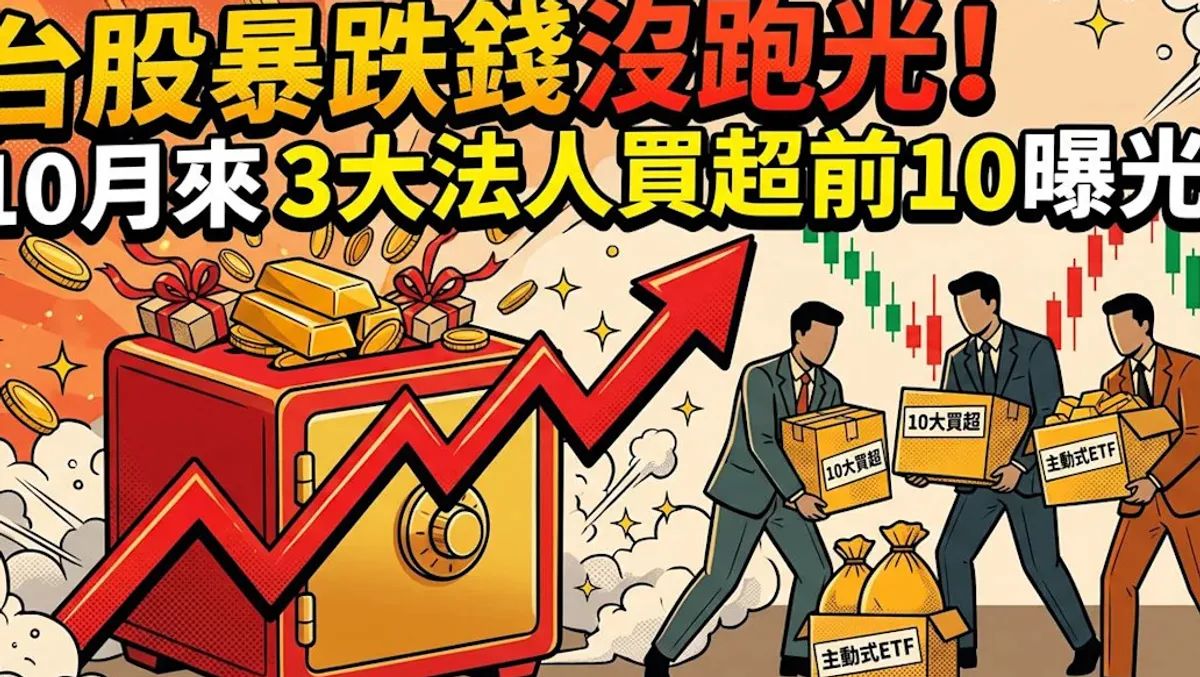
不過從十月以來的資金流向來看,法人買盤並沒有因為短線波動而全面退場。根據證交所資料,十月以來三大法人買超前十大標的中,有過半數為主動式ETF,顯示在波動格局中,由經理人主動操作的產品反而更受資金青睞,逢回布局的跡象相當清楚。
進一步觀察這些受到法人青睞的主動式ETF,國內主題與海外主題大約各占一半。在十月初的加權指數向上波段中,主動凱基台灣、主動復華未來50與主動第一金台股優等標的,以逾百分之六的含息報酬率成為追漲的前段班,展現了主動操作在多頭波段的彈性。
而在整個風雨交加的十月中,主動安聯美國科技與主動凱基台灣則以相對抗跌的表現成為波動中的首選,雖然大盤劇烈震盪,這類標的的跌勢相對有限,讓它們在法人眼中兼具進攻與防守的價值。
除了主動式ETF,反向與高股息ETF也在上週展現抗震能力。台股大盤連日走低之際,仍有十六檔台股ETF表現勝過大盤,其中以反向與高股息ETF居多,顯示資金在下跌過程中積極尋找避風港。
在這十六檔相對抗震的標的中,有五檔逆勢繳出正報酬,包括群益臺灣加權反1等三檔反向ETF,週漲幅都超過百分之二;群益台灣精選高息以百分之零點五二的漲幅居第四,也是近一週表現最佳的原型ETF;台新臺灣IC設計週漲幅近百分之零點零三,同樣守住正報酬。
受益人數的變化更能看出散戶的態度。根據集保結算所資料,截至十月三十日,總受益人數創下歷史新高的台股ETF共有二十四檔,顯示ETF買盤並不畏懼下跌,反而趁機加碼,愈跌愈買的氣氛相當濃厚。
在受益人數前十大的名單中,元大台灣50以三百七十四點一萬人奪冠,元大高股息一百七十五點二萬人居次,凱基台灣TOP50九十九點二萬人排名第三,其後依序為主動中信台灣收益四十五點五萬人、國泰台灣科技龍頭四十一點二萬人、群益半導體收益二十三點九萬人、中信關鍵半導體二十點六萬人、主動野村台灣50十五點五萬人、主動國泰動能高息十四點三萬人,以及野村臺灣新科技50十三點六萬人。
近一週的人氣增幅也值得留意。主動中信台灣收益單週大增五點五萬人,元大台灣50增加二點一萬人,元大高股息也有一點一萬人進場加碼,凱基台灣TOP50、群益半導體收益、中信關鍵半導體、國泰台灣科技龍頭、主動國泰動能高息與野村臺灣新科技50等標的,單週投資人數也都增加逾千人。
對於後市,法人看法普遍認為這波回檔屬於評價與籌碼的調整,而不是景氣的轉折。主動凱基台灣研究團隊指出,台廠出口額持續創新高,美國聯準會也在九月上修經濟成長率至百分之二點三,顯示目前基本面並沒有太大的警訊,投資人不必過度悲觀。
主動中信台灣收益經理人則提醒,近期市場受到資金面與評價面修正影響,短線指數波動難以避免,後續必須留意美國科技股走勢、利率政策、外資動向及地緣政治等變數;但只要AI資本支出與半導體需求沒有出現明顯降溫,台股中長線的多頭架構仍具備基本面支撐。
野村臺灣新科技50經理人也指出,台股震盪反映市場對科技巨頭龐大AI投資能否轉化為獲利與現金流的疑慮,加上利率仍處高檔,使科技股評價承壓;不過最新財報顯示雲端業務持續成長,AI需求仍具支撐,台灣先進製程、封裝及伺服器供應鏈仍有成長機會,後續須追蹤訂單、出貨與毛利率,檢視需求落實的程度。
在操作策略上,群益臺灣加權反1經理人建議,近期國際科技巨頭股價波動劇烈,連帶台股也難逃波及,大盤在十月創高後進入回檔整理,展望後市,中長期來看AI長線發展趨勢明確且需求依舊強勁,但在國際股市回穩之前,短期台股表現料將受牽動,因此在市場波動加劇、行情方向尚未明朗之際,投資人除了降低持股集中度,更應積極思考如何為既有資產建立防護機制,也可以考慮適度布局反向標的來掌握多空契機。
群益台灣精選高息經理人則表示,隨著AI發展從生成式邁入代理式,包括算力、散熱、伺服器、晶圓代工與IC設計等環節的需求依舊強勁,台廠有望從中受惠;但在當前資金輪動快速的環境下,穩健型投資人可以將部分資金分散配置於高息股標的,因為高息標的選入的個股擁有相對抗跌的特性,在盤勢震盪時能發揮資金避風港的功能,同時兼顧穩定現金流與資本利得的契機。
富邦投信方面也認為,近期台股受到美國科技股震盪及籌碼面調整影響,短線波動幅度擴大,但台灣科技產業中長期基本面並未因此改變,台積電法說再次確認AI投資動能未因基期墊高而降溫,隨著代理式AI、客製化特殊應用晶片及高效能運算需求持續擴張,成長動能正向先進封裝、AI伺服器、高階電路板、散熱及電源管理等供應鏈擴散,台灣科技產業受惠的範圍更為廣泛。
整體而言,市場正從題材驅動逐步回歸基本面。法人普遍指出,具備獲利成長、訂單能見度及產業競爭力的企業,仍有機會成為下一階段資金聚焦的方向,而短線漲多修正也有助於市場籌碼沉澱,降低浮額與過熱風險,為後續行情累積再攻的動能。
關鍵數字 加權指數十月六日高點四萬九千八百二十二點,十月三十日收四萬五千二百一十一點,自高點回檔百分之九點二五;上週下跌八百二十九點,跌幅百分之一點八;十月三十日單日重挫逾千點,跌幅約百分之二點四。 那斯達克指數自十月六日高點以來累計下跌百分之七點八,週線連三黑;英特爾單日暴跌百分之二十八點六,Alphabet重挫逾百分之十二,費城半導體指數單日下跌百分之七點二。 外資及陸資十月十五日單日賣超三千零二十五點五五億元,創下有紀錄以來的最大單日賣超;美股基金上週淨流出六十六點五億美元,科技類股淨流出十九億美元。 二十四檔台股ETF總受益人數創歷史新高,元大台灣50達三百七十四點一萬人居冠;十六檔台股ETF上週表現勝過大盤,其中五檔逆勢繳出正報酬。 美國第三季經濟成長季增年率達百分之三點四,九月核心個人消費支出年增百分之三點一,市場預期聯準會十二月升息的機率截至十月三十日為百分之七十二點八。 解讀:這組數字說明回檔的幅度雖大,但法人與ETF買盤並未潰散,市場正在用資金流向重新定價,而不是全面撤退。
接下來,市場將迎來一連串可能牽動行情的事件。十一月三日美國期中選舉結果可能影響AI監管前景,十一月六日將公布十月非農就業數據,十一月十日與十三日則分別公布消費者物價指數與生產者物價指數,波動恐怕難以立即平息。
機構對後市的看法目前相當分歧。德意志銀行看好期中選舉後的季節性反彈,高盛與摩根士丹利則相對保守,美股AI賣壓是否進一步傳導至台股,還要觀察科技巨頭財報、AI投資報酬及聯準會政策走向。
法人建議投資人持續關注幾個時間點:十月下旬召開的美國聯準會利率會議、十月底接力登場的大型雲端業者財報,以及財政部每月公布的出口總額;只要指數未有效跌破季線、企業獲利預估未下修,回檔可視為分批布局的良機,但投資人仍須衡量自身的風險承受度。
最後也要提醒,市場波動加劇之際,任何布局都應以自身的財務狀況與風險承受能力為前提,本文內容僅供參考,投資決策應審慎評估並自負風險,追高或恐慌殺低都可能讓回檔的代價進一步放大。