延後領取每月加碼百分之零點七,三年下來增幅百分之二十五點二,月領金額從約十五萬日圓提高到約十八點七八萬日圓。
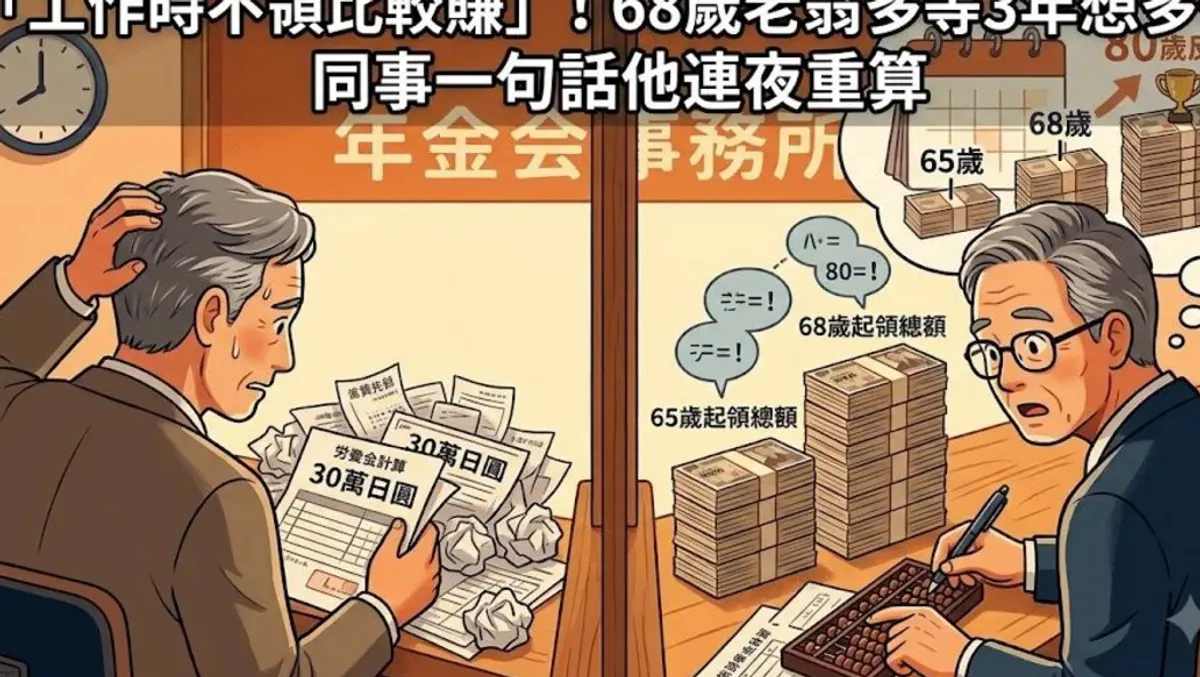
如果六十五歲就開始領,三年累計約五百四十萬日圓,這筆先領到的錢,要到八十歲左右才會被延後領取的總額反超。
主角每週工作五天,月收入約三十萬日圓,延後領取期間的生活全靠薪水支應,這個前提並不是每個人都具備。
台灣方面,勞保老年年金延後請領每延後一年增給百分之四,最多延後五年、增給百分之二十,增給比例一經選定就固定不變。
勞退新制個人專戶只要年滿六十歲,不論是否在職都能請領,領取後再就業,雇主仍須續提退休金。
導語:日本一名六十八歲上班族在六十五歲屆齡後選擇繼續工作,並且把退休金延後三年才開始領取,原本以為自己做了精明的決定,卻在重新試算之後發現,划算與否要拉長到八十歲來看,答案才會翻轉。
這名上班族化名秀一,六十五歲時與公司續約,每週仍然上班五天,月收入約三十萬日圓,折合新台幣約六萬元。他的基本退休金加上勞退金,原本每月約十五萬日圓,折合新台幣約三萬元。
當時他的想法很直觀,既然有薪水可以支應生活,就不必急著領退休金,晚一點領,每月領得更多,怎麼看都不吃虧。於是他一路延後到了六十八歲,期間完全沒有領取任何退休金。
轉折發生在一次同事閒聊。同事提到自己薪水和退休金都領,秀一才驚覺,原來在職期間也可以同時領取退休金,並不是非要二選一不可。
他向相關窗口重新試算,結果讓他愣住。延後領取確實讓每月金額增加,延後三年每月加碼百分之零點七乘以三十六個月,增幅達到百分之二十五點二,月領金額提高到約十八點七八萬日圓,折合新台幣約三點七六萬元。
但是,少領的那三年並不是免費的。如果六十五歲就開始領,三年下來累計已經領到約五百四十萬日圓,折合新台幣約一百零八萬元。延後領取每月雖然多領約三點七八萬日圓,要把這三年的缺口補回來,需要相當長的時間。
試算的結論是,延後領取的累計總額要到八十歲左右,才會反超提早領取的累計總額。也就是說,活得夠久,延後領才真正占便宜;如果沒有那麼長的領取期間,提早領反而比較有利。
秀一同時發現,在職退休金制度並不影響基本退休金。以他月收入三十萬日圓估算,退休金也不會因此被停發。換句話說,他原本可以一邊工作、一邊領取退休金,三年下來既有薪水又有退休金入帳。
他的感想很坦白,延後領取本身不是壞制度,只是當初沒有想清楚適不適合自己。決定之前,應該把工作型態、家庭財務、健康狀況,以及稅金與社保費用一併納入考量,而不是只看增幅比例。
這正是專家提醒的重點。民眾規劃退休金時,切勿僅看增幅比例,更應全面評估個人健康、工作型態及家庭財務狀況。增幅數字好看,不代表對每個人都划算。
健康狀況是第一個變數。延後領取的優勢要靠長期的領取期間來實現,身體狀況、家族壽命、醫療支出預期,都會影響這個算式。
工作型態是第二個變數。像秀一這樣屆齡後仍有穩定全職工作的人,延後期間有薪水支撐生活;但如果工作不穩定、收入中斷,硬撐著不領退休金,生活壓力會先壓垮規劃。
家庭財務是第三個變數。家中有沒有其他收入來源、有沒有房貸或扶養負擔、配偶的退休安排如何,都會改變最適請領時機。單看個人帳面增幅,很容易忽略家庭整體現金流。
稅金與社保費用則是容易被忽略的細節。薪水加上退休金之後的總收入級距、需要負擔的社保費用,都可能吃掉一部分增幅,試算時應該把這些成本一起算進去。
對台灣讀者來說,更重要的是制度完全不同,不能直接把日本經驗套用過來。台灣勞保老年年金的法定請領年齡自二零二六年一月一日起調整為六十五歲,須符合年資滿十五年,且已離職退保才能申請,無法像日本那樣在職、領薪水的同時月領年金。
台灣的延後請領規則也不一樣。每延後一年增給百分之四,最多延後五年、增給百分之二十,而且增給比例一經選定就固定不變,選下去就不能反悔,決定前更要謹慎。
至於勞退新制個人專戶,只要年滿六十歲,不論是否在職都能向勞保局請領,領取後再就業,雇主仍須續提退休金。這一部分的彈性比勞保老年年金大,規劃時可以分開看待。
實務建議很明確,實際金額與請領條件因人而異,建議先向勞保局試算再決定。試算時不要只問每月領多少,要問三個問題:提早領三年累計多少、延後領多久才能追平、自己的健康與工作狀況支不支持等到追平那一年。
秀一的故事給所有接近退休年齡的人一個提醒。退休金規劃沒有標準答案,只有適合自己的答案。增幅比例只是其中一個數字,少領的期間、生活的現金流、健康的變數,才是決定划算與否的關鍵。
在做出決定之前,多花一點時間試算、多問一句在職能不能同時領,往往比多等三年更有價值。