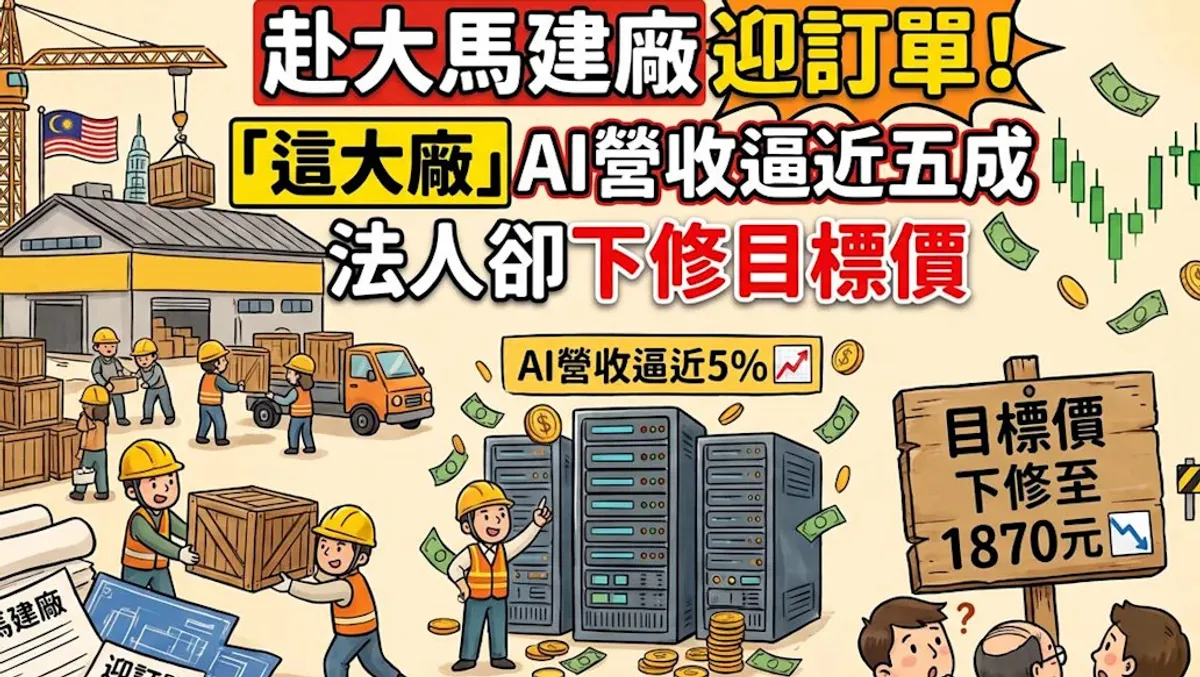
台達電日前舉行第三季法說會,董事長鄭平表示,人工智慧伺服器與資料中心需求持續升溫,預期第四季營收將優於第三季。目前人工智慧相關業務占整體營收比重已經逼近五成,公司除了持續推進液冷散熱與高壓直流電源布局,也規劃在馬來西亞檳城興建大型製造基地,以因應後續湧入的訂單。
第三季的表現受到兩項因素拖累,一是出貨受到缺料影響而遞延,二是認列了存貨跌價損失。法人指出,這兩項因素都偏向一次性與時程遞延,需求本身並沒有消失,只是出貨時間往後挪,營運最壞的時刻已經過去。
從需求面來看,人工智慧資料中心目前面臨缺料、電力、人力與政治四大挑戰,建置腳步因此放慢。但管理層對人工智慧需求仍然深具信心,訂單能見度依舊很高,問題主要在於出貨時程往後遞延,而不是客戶砍單。
液冷散熱是這波布局裡最受關注的新業務之一。隨著伺服器功率密度不斷拉高,傳統氣冷逐漸碰到瓶頸,液冷產品的滲透率成為觀察重點。法人估算,液冷產品今年占營收比重約百分之十三,全年營收可望突破九百億元,明年成長力道不減。
高壓直流電源同樣是新動能。資料中心為了提升供電效率,逐步導入高壓直流架構,相關電源產品的需求跟著放大。不過法人也提醒,高壓直流電源的滲透率仍有待觀察,這正是評價上需要保留彈性的地方。
馬來西亞檳城的大型製造基地,是為了承接後續訂單預先布下的產能。公司已經與雲端服務客戶簽署長約,並規劃未來兩年的產能大幅擴增。產能先行卡位,意味著管理層對中長期需求的判斷相當積極,不願意等到訂單爆滿才開始擴廠。
法人維持買進評等,背後有四個理由。第一,第三季出貨遞延與存貨跌價損失是一次性因素,漲價效益將從今年第四季起逐步顯現,並延續到明年第一季,毛利率有望緩步回升。
第二,資料中心相關營收占比已經升至五成,液冷產品今年占比約百分之十三,全年營收可望突破九百億元,明年成長力道不減,結構轉型正在發生。
第三,缺電與缺料雖然拖慢資料中心的建置腳步,但管理層指出訂單能見度依舊很高,問題主要在於出貨時程往後遞延,需求並未消失,遞延的出貨未來仍會認列。
第四,股價拉回幅度已經很深,評價也明顯降溫。台達電在十月三十日重挫跌停,股價下跌一百四十五元、跌幅百分之九點八,收在一千三百三十五元,短線修正相當充分。
儘管維持買進,法人還是小幅下修了獲利預估。二零二七年營收預估從一兆零五百億元下調到一兆零四百億元,每股盈餘預估從六十二點六八元下調到六十點一七元,幅度都不大,屬於微調而非翻空。
目標價的調整幅度比較明顯。法人考量高壓直流電源滲透率仍待觀察,給予三十一倍本益比,將目標價從二千四百元下修到一千八百七十元。目標價下修但評等不變,傳達的訊息是:看好方向不變,但願意給的估值倍數收斂了。
鄭平也強調,明年業績有望持續成長,但過程恐怕不會一路順遂,中途可能遭遇路障。這句話呼應了管理層一貫的基調:需求沒有問題,挑戰在於缺料、電力與人力的供給瓶頸能不能及時紓解。
對投資人來說,接下來的觀察點有三個。第一是第四季營收是不是真的優於第三季,驗證遞延出貨回補的說法。第二是漲價效益從第四季起能不能反映在毛利率上。第三是檳城新基地的建置進度,以及高壓直流電源滲透率的實際爬升速度。
關鍵數字 人工智慧相關業務占整體營收比重逼近五成,代表公司已經有一半生意與人工智慧資料中心直接相關,轉型不再是口號。
液冷產品今年占比約百分之十三,全年營收可望突破九百億元,是新業務裡最快放量的品項。
目標價從二千四百元下修到一千八百七十元,評價倍數定在三十一倍本益比,反映法人對新業務滲透速度的謹慎。
二零二七年營收預估一兆零四百億元,每股盈餘六十點一七元,兩項預估都較先前小幅下修,但成長方向沒有改變。
十月三十日股價下跌一百四十五元、跌幅百分之九點八,收在一千三百三十五元,短線修正幅度已經相當深,這也是法人願意維持買進的原因之一。