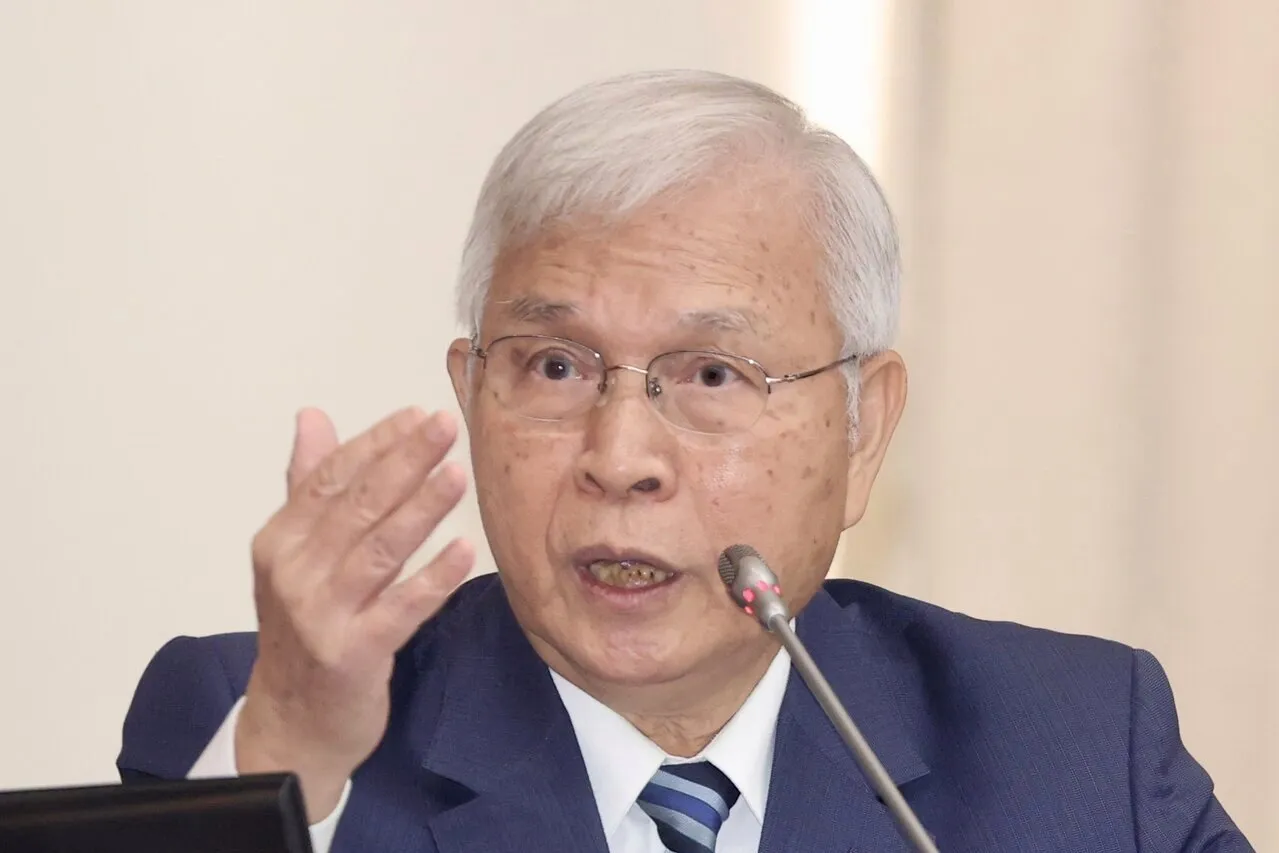
新台幣今年走勢疲弱,中央銀行總裁楊金龍坦言,央行今年介入匯市比較深。背後的主因是外資獲利了結、大舉匯出,資金流出的力道超過市場原本可以自行吸收的程度,央行因此必須進場維持匯市穩定。
楊金龍說明,以往外資匯出時,通常有出口商拋匯提供美元供給,市場供需可以大致平衡。但今年外資匯出力道太大,出口商拋匯的供給不足以支應,才造成央行必須要來接的局面。這個說法點出了今年匯市壓力的結構性來源。
他同時重申,匯率由市場供需決定,央行並未設有三十二點五元的所謂防線。換句話說,央行關注的是匯率波動的幅度與資金流動的力道,而不是死守某一個價位,這個立場對市場解讀央行操作具有關鍵意義。
楊金龍昨天赴立法院財政委員會進行業務報告,在回應立委賴士葆質詢時表示,如果外資進出集中、金額龐大,造成匯率過度波動,央行一定要進場,這是央行的原則。進場的目的不是決定匯率水準,而是避免波動過度劇烈,衝擊市場秩序。
他也認同所謂柳樹理論,也就是匯率可以搖擺,卻不能搖得太大。央行看的是資金流動的力道,而不是特定價位,這個比喻說明央行容許匯率隨著供需起伏,但會在波動可能失序的時候出手調節。
從近期走勢來看,新台幣貶勢相當明顯。十月十二日收在三十一點八九五元價位,之後一度貶破三十二點六元,成為最弱亞幣。短線貶值速度之快,讓市場對央行是否進場調節的關注度明顯升高。
昨天新台幣收在三十二點四一八元,升值三點四分,連續兩個交易日走升。不過短線貶值幅度仍超過百分之一點六,顯示近期外資集中匯出對新台幣造成的貶值壓力尚未完全消退,走升兩天還不能解讀為壓力已經解除。
央行書面報告顯示,今年外資淨匯出累計達七百七十六億美元。這個規模說明資金流出的力道相當可觀,也為央行介入匯市的說法提供了背景數字。多名立委關切,台灣貿易出超持續擴大,新台幣卻相對疲弱,是否受到外在因素影響。
楊金龍回應,關鍵是外資今年在股市賺了很多錢。台股從年初接近三萬點漲至最高四萬九千點以上,漲勢集中在電子、晶片及半導體等外資持股較多的族群。當獲利達到一定程度,外資便會基於風險控管、資產配置等考量獲利了結,進而匯出資金。
他指出,台美利差一直存在,並非這波外資匯出的主要因素。
真正的主因仍是台股表現太好,外資獲利了結,再加上企業配發股利帶來的匯出需求,甚至超過貿易出超金額,才使新台幣承受較大的貶值壓力。
換句話說,貿易出超帶來的新台幣需求,並沒有完全抵銷外資與股利匯出的資金流出。當流出的力道大於流入的力道,新台幣自然面臨貶值壓力,這個供需失衡的結構,就是今年匯市走勢的底層邏輯。
至於市場擔憂國際炒匯禿鷹,楊金龍表示,目前尚未發現明顯異常。這個回應排除了市場最擔心的投機攻擊情境,也把焦點拉回外資獲利了結與股利匯出這類比較常態性的資金流動。
他也強調,新台幣並未出現失控式貶值,央行將持續觀察市場交易量及資金進出狀況,必要時適時調節。這句話同時傳達兩個訊息:目前情況仍在可控範圍,但央行不會放任不管,會視後續資金流動決定是否進一步出手。
立委郭國文質詢時提到,今年韓元升值超過百分之九,新台幣卻貶值,兩者走勢為何不同。這個對比凸顯了亞洲貨幣今年走勢分歧的現象,也引發市場對台灣匯市特殊性的討論。
楊金龍回應,韓元一向有大貶大升的特性。由於南韓的大型企業較多,承受匯率波動的能力較強,匯率大幅波動對企業營運的衝擊相對有限,因此韓元走勢起伏較大也比較容易被市場接受。
反觀台灣,因為中小企業占比高,對於匯率波動較敏感。台灣的匯率必須更加穩定,才有利於國內經濟成長及進出口貿易,央行對於匯率穩定也扮演一定的角色,否則新台幣升貶幅度可能更大。
事件時間線:年初台股接近三萬點,年內最高漲至四萬九千點以上,外資持股較多的電子與半導體族群漲勢集中;今年以來外資淨匯出累計達七百七十六億美元,股利匯出需求甚至超過貿易出超金額;十月十二日新台幣收在三十一點八九五元,之後一度貶破三十二點六元,成為最弱亞幣;昨天新台幣收在三十二點四一八元,升值三點四分,連續兩個交易日走升;楊金龍昨天赴立法院財政委員會報告,說明央行今年介入匯市比較深的原因。
對進出口業者來說,匯率穩定性的意義非常實際。中小企業的議價能力與避險資源相對有限,匯率大幅波動會直接影響報價、成本與獲利,這也是央行強調匯率不能搖得太大的現實背景。
對一般民眾而言,新台幣走勢的影響則比較間接。進口物價、海外旅遊與留學成本、美元資產的台幣價值,都會隨著匯率起伏而變化,但短期內最直接的感受,往往來自美元定存與股市資金流動的連動變化。
後續值得關注的,包括外資匯出是否持續、市場交易量與資金進出狀況的變化,以及央行是否再度適時調節。這些訊號將決定新台幣這一波貶勢是階段性調整,還是更長期的資金流向轉變。
目前尚不清楚的是,外資獲利了結的賣壓何時告一段落,以及股利匯出高峰過後,貿易出超能否重新成為支撐新台幣的主要力量。在答案明朗之前,匯市波動仍值得持續留意。