關鍵數字
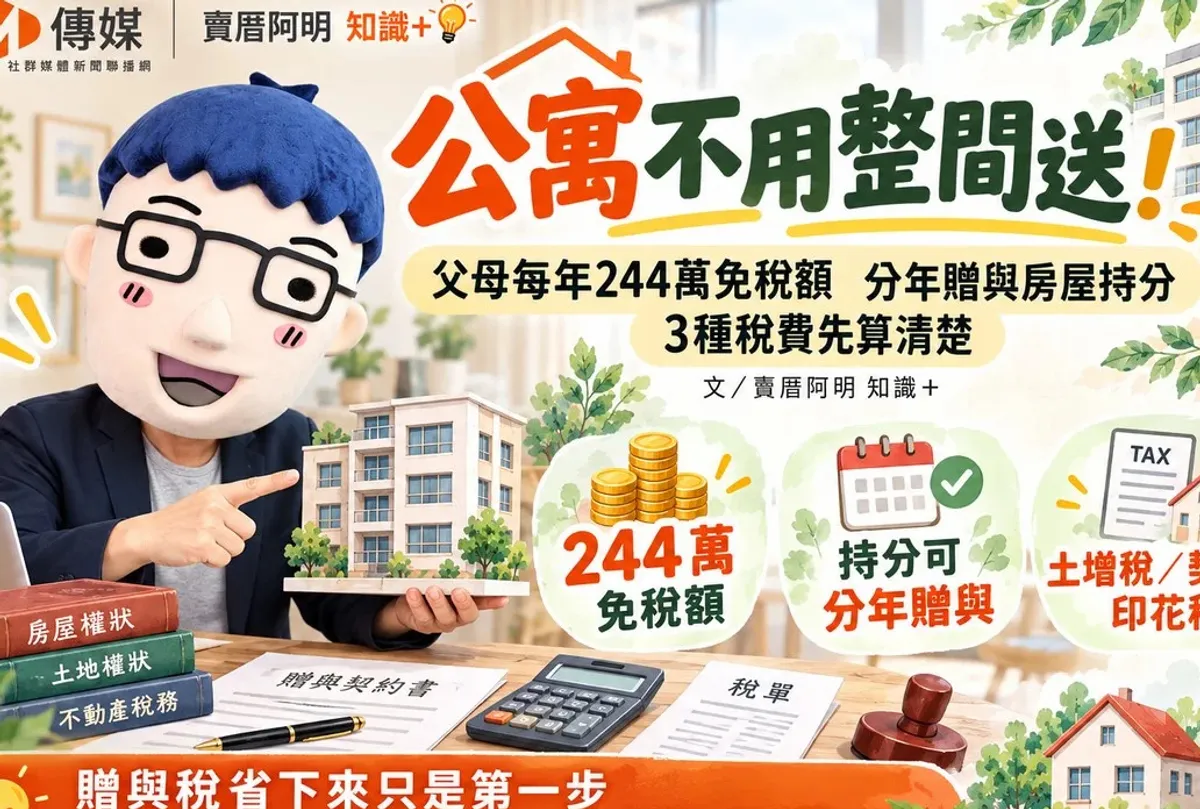
二百四十四萬元:每位贈與人每年的贈與稅免稅額。
四百八十八萬元:父母各自運用免稅額,合計可達的年度額度。
六百萬元:舉例中公寓的土地公告現值與房屋評定現值合計數。
百分之四十:舉例中第一年移轉的持分比例,換算課稅價值為二百四十萬元,落在免稅額內。
百分之二十至百分之四十:贈與土地持分時,土地增值稅的一般稅率級距。
百分之六:贈與房屋持分時,契稅的課徵比例。
千分之一:不動產贈與契據辦理登記時,印花稅的課徵比例。
父母想把名下公寓留給子女,不一定需要一次整間送出。透過持分贈與的方式,每年移轉部分產權,逐步完成財產傳承,是一種常見且合法的安排。
所謂持分贈與,是指依照所有權比例,把房屋的一部分產權移轉給子女。舉例來說,父親名下一間公寓,可以先贈與子女五分之一、四分之一或其他比例,不需要把房屋實際隔間分割。
完成登記之後,父親與子女就成為共有權人,各自持有一定的房屋及土地產權比例。一般公寓贈與時,還應一併確認基地持分的移轉安排,避免日後產生權利不清的問題。
分年贈與最大的誘因,是每年都有的贈與稅免稅額。依照現行規定,每位贈與人每年享有二百四十四萬元的免稅額,只要妥善計算土地與房屋的課稅價值,就能安排分年移轉的節奏。
需要注意的是,不動產贈與稅的計算基礎,並不是市場成交價。土地原則上採用贈與時的公告土地現值,房屋則採用房屋評定標準價格,兩者合計才是課稅價值。
舉例來說,假設一間公寓市價一千五百萬元,但土地公告現值與房屋評定現值合計為六百萬元,父親持有全部產權。如果第一年將百分之四十的持分贈與子女,換算課稅價值為二百四十萬元。
在當年度沒有其他贈與的情況下,二百四十萬元落在二百四十四萬元的免稅額內,原則上無須繳納贈與稅。隔年可以再依照當年度的課稅價值與免稅額,安排後續的移轉比例。
這裡有一個重要提醒:二百四十四萬元是每位贈與人全年度的額度,與贈與給幾名子女無關。如果當年已經有其他贈與,就必須合併計算,不能重複使用額度。
父母若各自持有財產,也可以分別運用每年的免稅額,合計達到四百八十八萬元。這對於夫妻共同持有或各自名下都有房產的家庭來說,規劃彈性更大。
不過,免贈與稅不代表完全不用繳稅。分年贈與公寓持分時,還有三種移轉稅費必須一併計算,否則節稅效果可能被其他稅負吃掉。
第一種是土地增值稅。贈與土地持分時,原則上按照一般稅率百分之二十、百分之三十、百分之四十計算,實際稅額依土地漲價總數額決定,持有時間越長、漲幅越大,稅負可能越高。
第二種是契稅。贈與房屋持分時,原則上按照移轉部分的房屋評定標準價格百分之六課徵,金額隨著移轉比例而變動。
第三種是印花稅。不動產贈與契據持以辦理物權登記時,原則上按照契約金額千分之一課徵,此外還有產權移轉登記規費,以及可能產生的地政士服務費。
依照相關規定,贈與移轉產生的土地增值稅與契稅,在符合規定的情況下可以自贈與總額扣除。如果由父母代子女繳納,還可能涉及額外贈與金額的計算,必須一併納入試算。
因此,規劃每年移轉持分時,不能只看免稅額夠不夠,還要確認稅費由誰負擔、實際出資來源為何,避免事後出現認定上的爭議。
子女取得持分之後,未來出售時還有另一道稅務關卡。父母分年贈與的各批持分,原則上會依照各自取得的時間計算持有期間,出售時的稅務處理也會因此而不同。
受贈取得房地的成本認定有特別規定,通常須依照受贈時的房屋評定現值、公告土地現值及相關調整方式計算。如果房屋長期增值,現在分年贈與與未來透過繼承取得,整體稅負可能出現差異。
此外,完成持分贈與後,父母與子女成為共有權人。未來整間公寓要出售、抵押或處分時,都必須考慮共有人的權利及相關法律程序,單一方無法逕自決定。
這也牽涉到父母的居住保障。持分一旦完成贈與登記,子女就取得實際所有權,父母雖然仍可居住,但法律上的權利結構已經改變,務必在事前把相關安排談清楚。
正式贈與之前,建議先完成四項準備。第一是確認產權,取得土地與建物登記謄本,確認所有權人及持分比例是否正確。
第二是計算價值,查詢土地公告現值與房屋評定現值,試算在免稅額內可以移轉的比例,避免一次移轉過多而超出額度。
第三是試算稅費,把土地增值稅、契稅、印花稅及相關登記成本全部算進去,評估整體負擔是否在可接受範圍。
第四是辦理移轉,完成贈與契約、稅務申報及必要的繳稅或免稅證明程序,再向地政機關申請登記,程序缺一不可。
如果房屋仍有貸款或設定抵押權,也應先與銀行確認契約及授信限制。有些貸款契約對產權移轉設有限制,未經同意移轉可能觸發違約條款,必須事先溝通。
整體來看,分年贈與是法律允許的財產傳承方式,能夠善用每年的免稅額,逐步把房產交到下一代手中。但節稅只是第一步,稅金與產權必須一起規劃。
贈與稅省下來之後,土地增值稅、契稅、未來出售的房地合一稅,以及父母自己的居住保障,都應納入整體考量,才能兼顧節稅、家庭財產安排與未來交易彈性。
在動手之前,最好由地政士及稅務專業人員協助試算,再決定每年移轉的比例。專業試算能夠避免只看免稅額、忽略其他稅負的盲點,也能讓傳承安排走得更穩妥。