5點看懂:第一,一名網友在網路論壇發文表示,母親多年辛勤工作累積的兩百六十多萬元積蓄,全數存放於郵局帳戶中,讓他感到相當可惜。
5點看懂:第二,發文者自行試算,若將這筆資金轉投收益型標的,每月約可領取近三萬八千元;若轉投台灣五十標的,以年化報酬率一成推估,五年後資產有機會膨脹至約四百二十萬元。
5點看懂:第三,貼文曝光後,輿論並未站在發文者這一邊,反而有大批網友一面倒勸他不要勉強長輩,認為保本優先也是一種選擇。
5點看懂:第四,務實派網友提出折衷建議,可以先拿小額資金試水溫,讓長輩實際看見配息入帳,再慢慢增加,而不是一次全額投入。
5點看懂:第五,也有網友提醒郵局活期儲金的利息規則,超過一百萬元以上的部分不計利息,拆分存放或許是兼顧保本與利息的折衷作法。
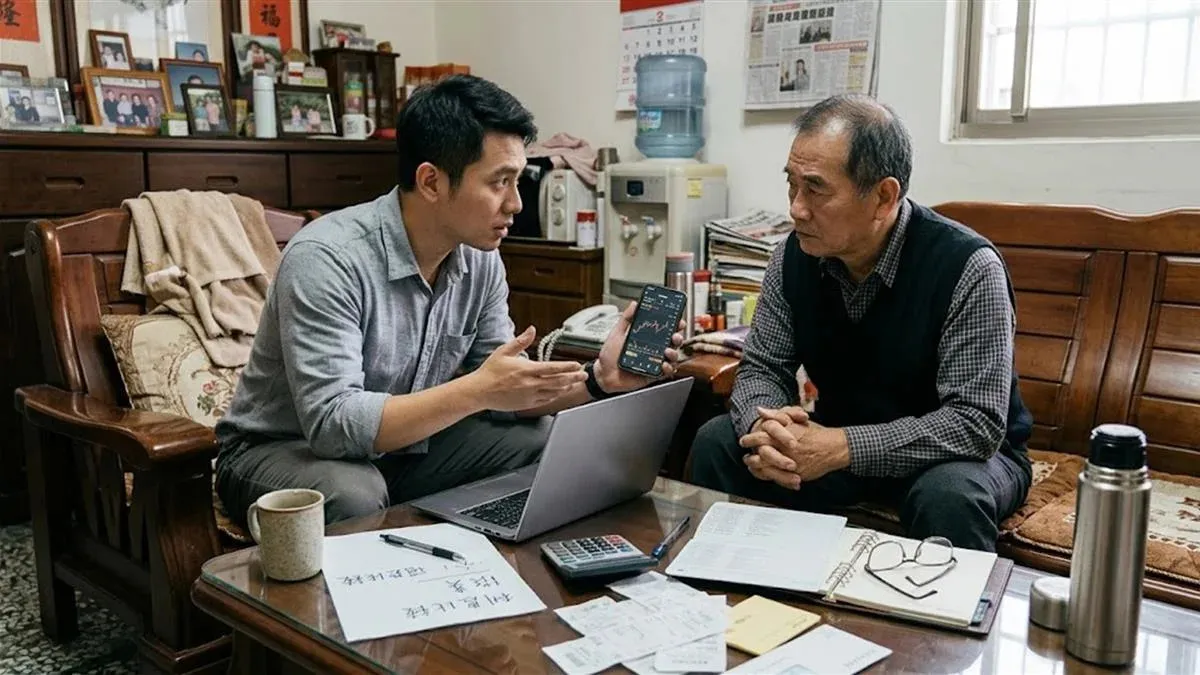
這則家庭理財貼文之所以引發熱議,核心不只是數字,而是兩代金錢觀的衝突。面對通膨持續蠶食購買力,將大筆現金放在幾乎無息的帳戶中,是否等同於資產縮水,是年輕世代最在意的問題。發文者認為,母親辛苦累積的積蓄如果能更有效運用,生活品質可以大幅提升,因此對母親始終不為所動感到既無奈又焦急。
發文者的試算相當具體。他指出,若將兩百六十多萬元轉而投入收益型標的,依照當前的配息水準估算,每個月約可穩定領取近三萬八千元的被動現金流;縱使不領取股息,全數轉進台灣五十標的,以年化報酬率一成推估,只要經過五年,資產便有機會膨脹至約四百二十萬元。這些數字看起來相當誘人,也正是發文者覺得可惜的原因。
然而,母親的立場也很堅定:放在郵局,至少錢不會變少。對她而言,本金安全是絕對優先的原則,任何可能虧損的選項,都不在考慮範圍內。這種堅持在年輕人眼中或許顯得保守,但在長輩的人生經驗裡,卻有其道理。不少網友進一步分析,上一代人親身經歷過千禧年網路泡沫、亞洲金融風暴以及雷曼兄弟次貸海嘯,親眼見證無數家庭在一夕之間資產蒸發,因此對長輩而言,寧可完全保本,也承擔不起那百分之一失算的代價。
貼文曝光後,輿論幾乎一面倒站在母親那一邊。許多網友直言,如果長輩真的完全不能接受虧損,郵局可能就是最適合她的選擇;也有人分享自身經驗,表示勸了好幾年都沒有用,後來放棄了,長輩開心就好。更有網友提醒發文者,那不是自己的錢,不應該惦記著幫長輩做決定,萬一遇到金融風暴,長輩第一個怪罪的對象就是當初勸他投資的人。
另一派網友則毫不客氣地吐槽發文者的樂觀假設,指出他只看見近幾年牛市的榮景,卻忽略了歷史上曾有多次股市重挫後,得花費數年才能爬回原點的慘痛過往。有人以假設情境提醒,如果買在先前的高點,帳面虧損可能相當可觀,事後看著過去的走勢做推論,誰都會顯得很有把握,但實際投資時沒有人能預知高低點。這些提醒的重點不在於否定投資本身,而是提醒試算不等於保證,配息水準與年化報酬率都可能隨市場變化而改變。
在兩極對立之外,也有務實的網友提出折衷建議。如果真想改變長輩的想法,不妨採取漸進策略,例如先幫長輩找利率比較好的銀行存放,或者先拿五十萬元出來嘗試,一個月內就能看見配息,五十萬元大約可以配七千多元,讓長輩實際感受到現金入帳,再慢慢增加投入金額,而不是一次全額投入。這種作法的優點,是用實際經驗取代口頭說服,也把風險控制在長輩可以接受的範圍內。
另外,也有網友從制度面善意提醒,郵局活期儲金的法規規定,超過一百萬元以上的部分不計利息。如果堅持要放在郵局,可以將金額壓在一百萬元以下的限額內,或者拆分至不同金融機構,才是兼顧保本與些微利息的折衷解方。這項提醒雖然來自網友討論,但也點出一個實用問題:即使選擇保本,存放方式本身仍有優化的空間,不必把全部資金都放在同一個幾乎無息的帳戶裡。
這場論戰之所以值得一看,是因為它反映了家庭理財中一個經常被忽略的面向:金錢決策不只是報酬率的計算,還包括風險承受能力、人生經驗與家庭關係。對年輕世代來說,閒置資金是一種機會成本;對長輩來說,本金虧損是一種無法承受的心理壓力。兩種看法都沒有絕對的對錯,關鍵在於決策者是誰,以及決策後果由誰承擔。
對發文者而言,網友的提醒其實提供了一個更務實的方向。與其執著於說服母親一次把全部資金轉進市場,不如先確認長輩的基本安全:確保長輩不會落入詐騙圈套、了解郵局存款的利息規則、並且在長輩願意的範圍內,用小額、漸進的方式建立對新工具的認識。至於是否投資、投資多少,最終仍應由資金的主人自己決定。
總結來說,這則貼文引發的不是單純的理財技術討論,而是一場關於尊重與風險的家庭對話。年輕世代看到的是通膨與機會成本,長輩看到的是保本與安心。當雙方都能理解對方的出發點,理財建議才有機會從爭執變成協助,而不是從關心變成壓力。