「欄目:關鍵數字」
財政部最新統計顯示,台灣健身產業在過去五年大爆發,全台運動設施家數成長超過四成五,健身房家數更寫下歷史新高,去年營收首度突破兩百億元大關,健康意識抬頭正在改寫台灣人的消費習慣。
根據財政部統計處發布的財政統計通報,回顧二〇二〇年到今年七月底,全台運動設施家數從二千一百〇六家增加到去年的三千〇六十九家,總營收從新台幣二百九十八點九億元成長到四百二十六億元,增幅分別為百分之四十五點七與百分之四十二點五,其中健身中心的成長占了最大宗。
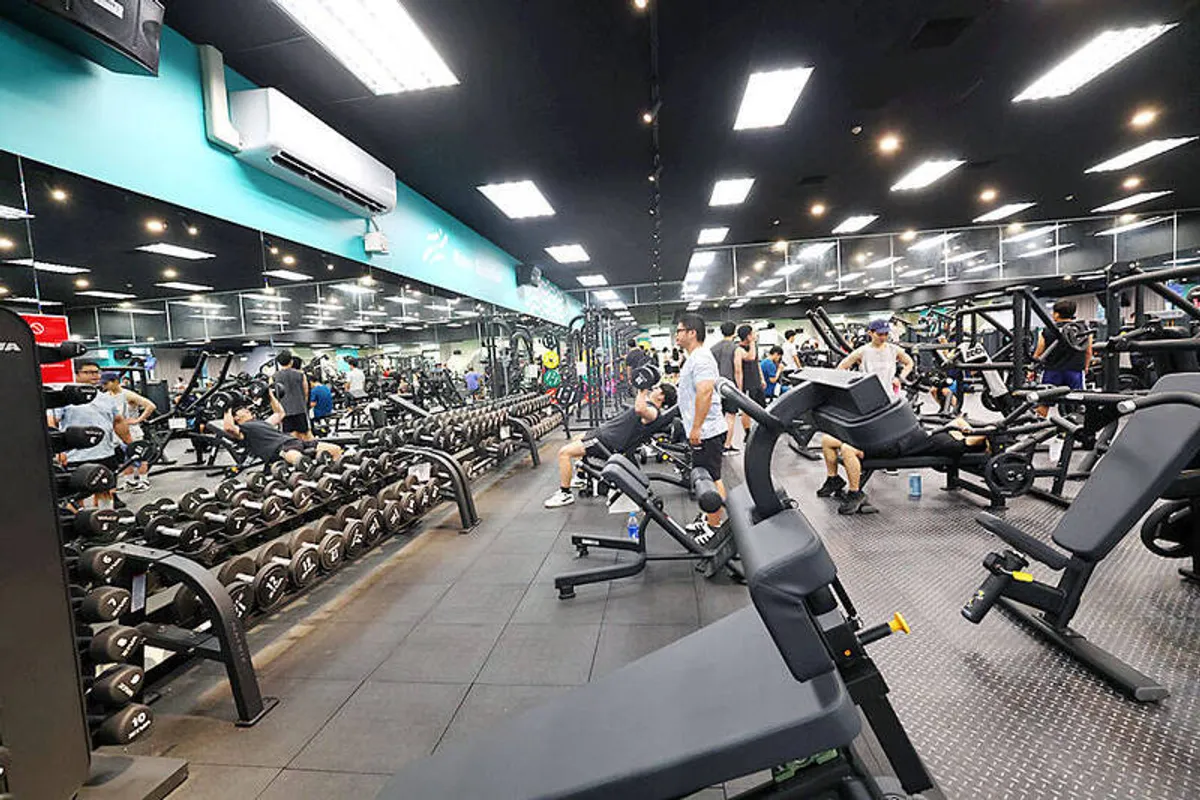
統計顯示,台灣去年共有創紀錄的一千一百二十七家健身中心,較二〇二〇年大增百分之五十四點八;截至今年七月底,家數再增至一千一百六十六家,占全部運動設施的百分之三十六,是占比最高的類別,遙遙領先高爾夫球場、游泳池等其他運動設施。
健身中心的營收同樣亮眼。去年全台健身中心營收達二百一十二點五億元,首度突破兩百億元,較五年前成長百分之三十九點七;今年前七個月營收一百一十三點六億元,較去年同期成長百分之十二點六,成長動能延續。調查期間唯一例外是二〇二一年,當年受疫情衝擊,營收掉到一百二十三點六億元。
財政部統計處分析,健身中心主打一般體能鍛鍊,且不受天候影響,比其他運動設施更容易親近大眾。業者也跳脫傳統健身器材框架,積極發展團體課程、私人教練等多元服務,並開發新的客群,是產業快速擴張的關鍵。
從地區分布看,健身中心高度集中在六都,去年六都合計八百四十家,占全台總數的百分之七十四點五。其中台北市最多,有一百八十一家、占百分之十六點一,台中市一百七十三家、占百分之十五點四,緊追在後。營收集中度更高,六都合計占全台健身中心總營收的百分之八十二,台北市以四十點三億元居冠,新北、台中分居二、三名。
比較二〇二〇年與去年,六都中桃園市健身中心家數成長最快,增幅超過百分之一百六;台中市成長百分之七十一點三,居次。營收成長則相對平均,六都介於百分之二十五點二至百分之五十三點三之間,顯示各地市場都在擴張。
不過單店平均營收出現分化。去年新北市健身中心平均每家年營收二千五百〇一萬元,為六都最高;桃園市平均每家一千四百三十八萬元最低,較二〇二〇年大跌逾四成。統計處研判,桃園家數暴增可能加劇市場競爭,稀釋了單店營收。
回顧這五年,產業只在二〇二一年因疫情出現營收衰退,其餘年份全面成長。疫情期間民眾被迫中斷運動習慣,解封後報復性回流,加上居家健身風潮帶動器材與課程需求,讓健身產業的復甦力道比多數服務業更強勁。
業者觀察,現代人把運動視為生活必需品而非奢侈消費,月費制、小班制、二十四小時營業等模式降低了入門門檻。社群媒體上健身打卡文化的盛行,也讓年輕族群更願意為身材管理付費,形成「健康即財富」的消費氛圍。
隨著高齡化社會來臨,銀髮族肌力訓練、企業員工健康促進等新需求浮現,健身業者正把觸角伸向熟齡與企業客群。財政部統計顯示產業仍在擴張軌道上,但桃園單店營收下滑也提醒業者:家數競賽之外,如何做出差異化、留住會員,才是下一階段的勝負關鍵。
「關鍵數字」
- 百分之四十五點七:五年來全台運動設施家數增幅,從二千一百〇六家增至三千〇六十九家。
- 百分之四十二點五:五年來運動設施總營收增幅,從二百九十八點九億元增至四百二十六億元。
- 一千一百二十七家:去年全台健身中心家數,創歷史新高,較五年前大增百分之五十四點八。
- 百分之三十六:健身中心占全部運動設施的比重,為占比最高的類別,產業龍頭地位確立。
- 二百一十二點五億元:去年健身中心總營收,首度突破兩百億元,五年成長百分之三十九點七。
- 一百二十三點六億元:二〇二一年疫情期間的年營收低點,是五年來唯一衰退的一年。
- 百分之十二點六:今年前七個月營收年增率,達一百一十三點六億元,成長動能延續。
- 百分之七十四點五:六都健身中心家數占全台比重,台北一百八十一家居冠。
- 百分之八十二:六都健身中心營收占全台比重,台北市四十點三億元為各縣市之首。
- 超過百分之一百六:桃園市五年家數增幅,六都最快,但單店平均營收大跌逾四成,競爭白熱化的警訊。